
スワップは2つの債券
スワップは2つの債券としても、フォワードレートの連なりとしても評価できます。フラット4%カーブで5年パーレートは4.081%。4.20%支払スワップは −528.22、3.95%受取スワップは −181.60 の価値です。両方法は機械精度で一致します。
金利スワップは同じ想定元本で固定レートと変動レートを交換するものです。2つの債券の差(片方が固定を支払い、片方が変動を支払う)として、またはそれぞれ別々に割り引くフォワード・レート・アグリーメントの連なりとして評価できます。
それらは本当に異なる2つの算術のやり方です。同じキャッシュフローを表す2つの方法でもあるので、正確に一致しなければなりません。このワークブックの4件のチェックがそれを試します。
2つの方法
ボンド法。 固定レッグのクーポンと最終想定元本をカーブで割り引きます。変動レッグはリセット日でパーの価値があります。市場レートにリセットする変動利付債は常に額面価値に等しいからです。したがって現在価値は単に想定元本です。スワップ価値はその差です。
フォワード法。 割引係数から含意フォワードレートを取り出し、各期間の想定元本に適用し、得られたキャッシュフローを割り引きます。パーの議論は使いません。
ボンド法は1つの自明でない事実に依存します。フォワード法はそれを基本原則から組み立てます。パーの事実が間違っているか、誤った日付に適用されれば、2つの方法は分かれます。
2つのスワップ
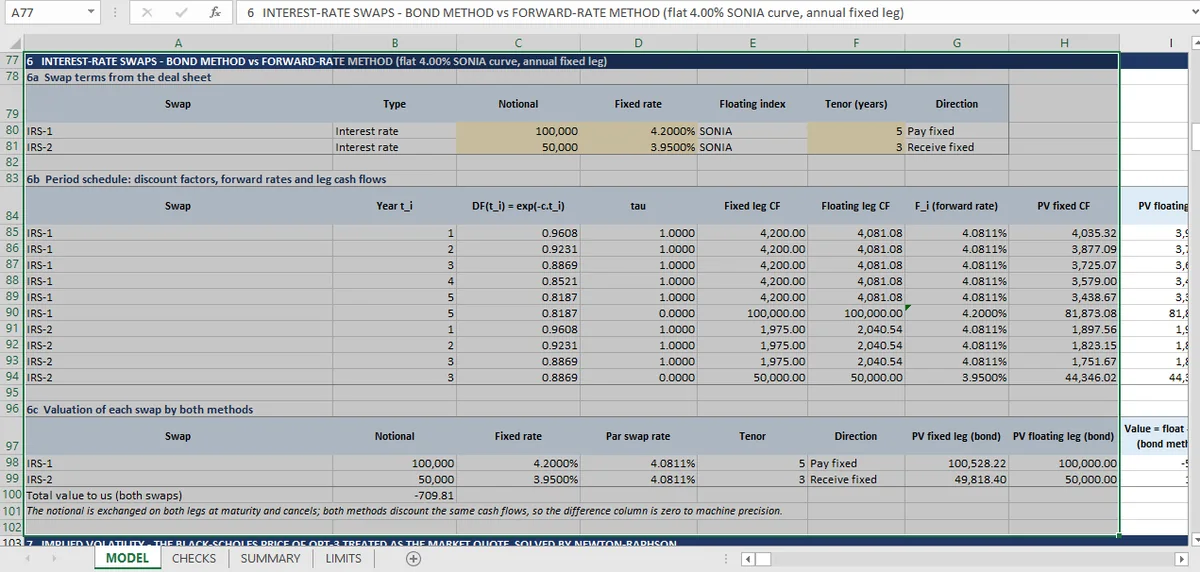
年次支払いのフラット4.00%連続カーブで、5年パーレートは4.081%です。1から5年の割引係数を引き、5つの年次係数の合計で割ったものです。
| スワップ | 想定元本 | 固定 | テナーでのパー | 当方の価値 |
|---|---|---|---|---|
| IRS-1、5年、固定支払 | 100,000 | 4.200% | 4.081% | −528.22 |
| IRS-2、3年、固定受取 | 50,000 | 3.950% | 4.081% | −181.60 |
どちらの符号も固定レートとパーレートの関係から来ます。市場が4.081%のときに4.20%を支払うのはコストで、コストはおおよそ想定元本の12ベーシスポイント×5年を割り引いたものです。それが528になります。市場が4.081%を支払うときに3.95%を受け取るのもコストです。受取側は公正価値以下で支払われているので、ポジションは想定元本の半分で −182 の価値です。
2つ目の符号は明言する価値があります。チェックシートは同じスワップについて +181.6 を報告するからです。チェックは PV(floating) − PV(fixed) という量を測ります。これは 固定支払 ポジションの価値で、方向に依存しません。サマリーは当方の価値を報告し、固定受取取引では符号が反転します。どちらの数字も正しく、ワークブックは方向フラグを独自の列に持ち、それに気づかず2つのシートを比べる読者は片方が間違っていると思うでしょう。
チェックが確立すること
4件のチェックがあり、それぞれ異なる穴を閉じます。
2つの方法が各スワップで一致。 ボンド法の値とフォワード法の値の差は、両方で機械精度でゼロです。そのチェックはパーの前提を間接的に検証します。変動レッグがパーで価格付けされなければ、ボンド法はフォワード・ストリップと違う答えを出します。
変動レッグがパーで価格付けされる。 両スワップの変動レッグは想定元本と同額の100,000と50,000で、10⁻¹⁴ 以内です。ボンド法が依拠する前提を、仮定ではなく直接チェックしています。
4件のどれも確立しないのは、4.00%が正しいカーブかです。フラット・カーブはワークブックの明示された限界で、ブートストラップした期間構造も、別の投影カーブも、OISベーシスもありません。実際のカーブでは、両スワップは通常同じでない割引カーブと投影カーブに対して評価され、スワップ価値はベーシスとともに動きます。
2つの方法が正しい基準である理由
単一の方法は、それが正しいかを教えられません。フォワード法だけが −528.22 を出したなら、読者はフォワードの抽出、割引、日数計算を手で確認しないと信頼できません。
キャッシュフローの定義だけを共有する2つの方法は、単一手法モデルが隠す種類の誤りを捕まえます。誤ったレッグに適用された符号の慣習、誤った日付に適用された割引係数、リセット日でない日に使われたパーの前提。ここでのチェックは厳しく、10⁻¹²分の1の水準なので、そうした誤りはすぐに現れます。
同じ論理がワークブックのオプション側を導き、閉形式価格と格子が収束しなければなりません。トピック全体で最も再利用可能な考えです。数量を2通りで計算できるなら、2通りで計算して引き算すればよいのです。シミュレーションにもその版があります。モンテカルロの収束は数値推定を第2の経路と照合します。
格子の収束の記事は同じ議論のオプション側版で、グリークスの記事は価格ではなく微分に適用し、これらのスワップを価格付けしない閉形式はブラック・ショールズの記事にあり、17件のチェック一覧はデリバティブのページに置かれています。
両方の評価経路はMicaの同じシートに保たれ、ボンド法とフォワード法は再計算のたびに互いから引かれます。1つのシートの2経路は、引き算を見えるままにするExcelのレイアウトでもあります。