AIが作ったExcelモデルは、完成して見えても最後まで合わないことがある
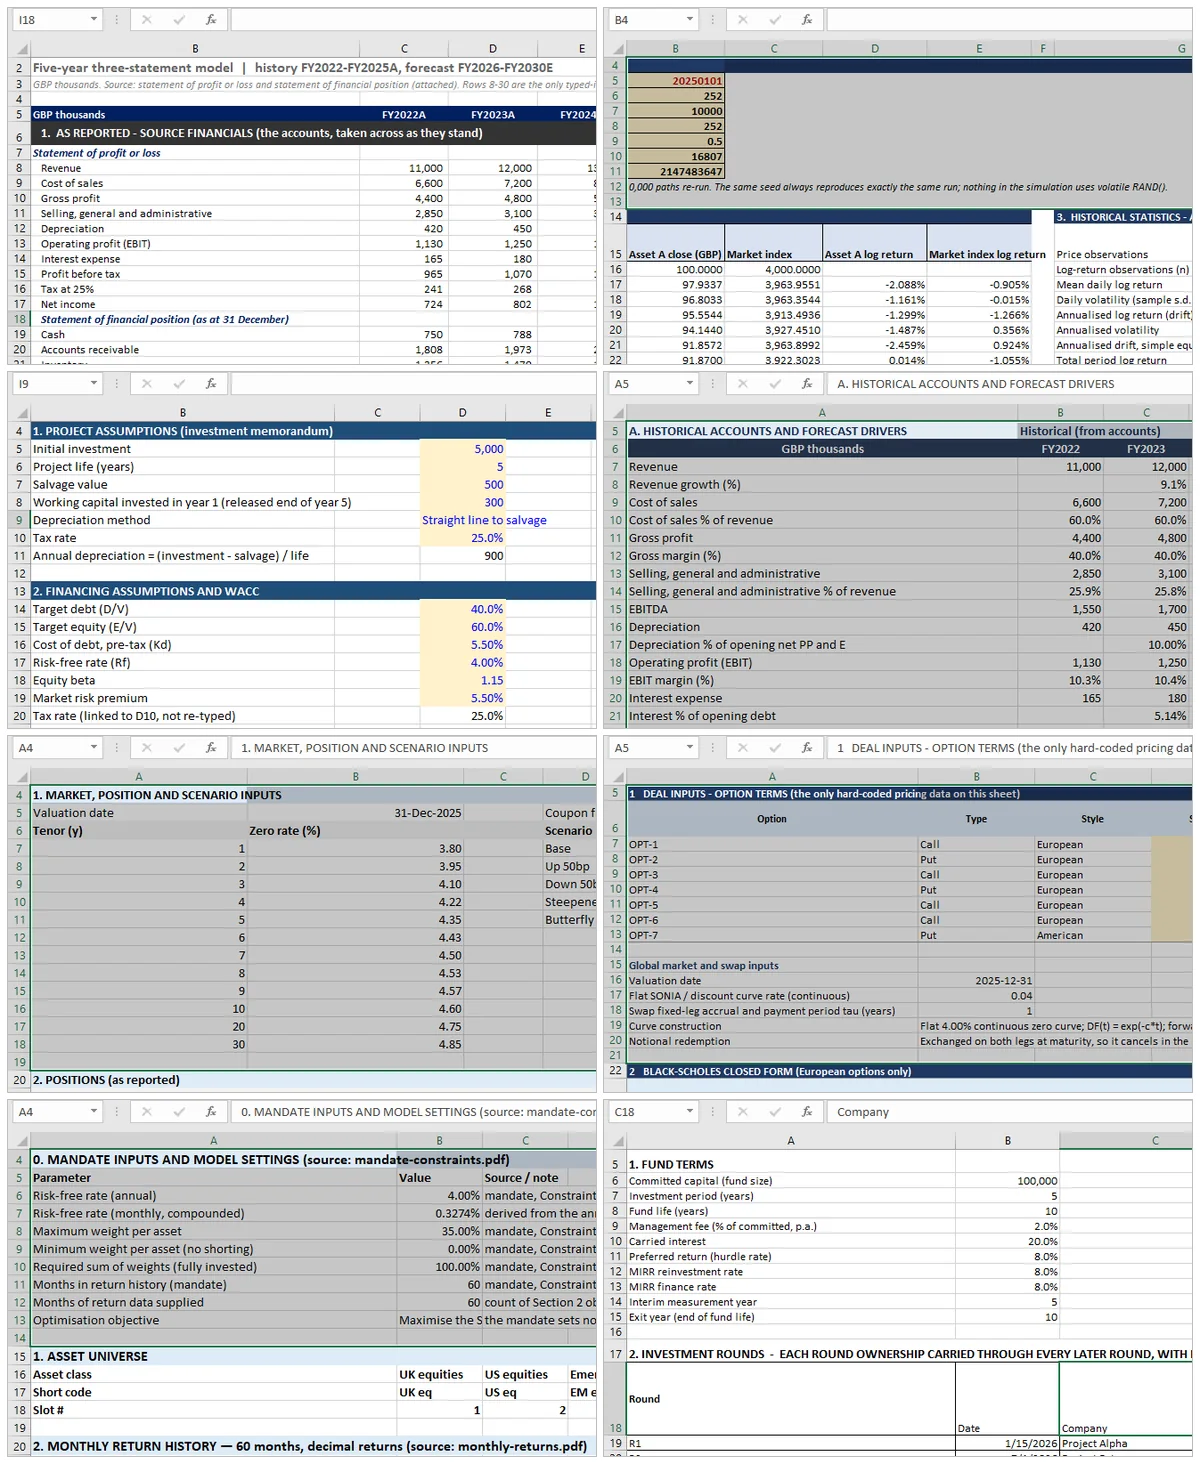
このシリーズのケースの仕組み。 8つのトピックはそれぞれ独立した合成ケースです。4年分の財務諸表を持つ企業、1ページの案件メモ、タームシート画像、7本の債券ポジション、価格系列、6資産のポートフォリオ、10年ファンド。どれも原資料からExcel内で構築され、その後、モデル自身と照合されています。企業、ファンド、ポートフォリオは作成されたもので、実際の顧客ファイルは使われておらず、外部の市場価格がアウトプットを検証することもありません。チェックが試すのは、完成したワークブックが内部で一貫しているかであり、入力が正しいかではありません。これらは手法を実演するための合成ケースであり、ここにあるものは投資・税務・法務上の助言ではありません。
Excelモデル監査とは、完成したワークブックに対して6種類のチェックを実行することです。各会計期間で会計恒等式が成り立つか、期間をまたいで数式が一致するか、最適化が自分で課した制約を満たすか、2つの手法が同じ数字を出すか、感応度が正しい方向に動くか、手法自体に既知の挙動がないか。このページでは1つのワークブックで実際に実行します。99件のチェックは、すべて合格しています。
AIが作ったモデルは、たいてい何の問題もなく開きます。書式は整い、シート名も付き、数式も入っていて、エラーはどこにも出ていない。ところが前提を1つ変えた途端、貸借対照表の貸借が合わなくなる。利息のセルをクリックすると、計算式があるべきセルに、手入力の定数が入っている。
この失敗は見た目の問題ではなく、構造の問題です。ツールは数式を書けますが、モデルがどの制約を満たしたのかは分かりません。6種類のチェックで、その制約をひととおり網羅できます。どれも、モデルがどう作られたかを知らなくても、Excel上で手作業で実行できます。
「エラーなく開く」ではチェックにならない理由
Excelのエラー値が教えてくれるのは、ごく限られた範囲のことです。#REF!、#DIV/0!、#VALUE! はどれも、1つの数式が評価できないことしか伝えません。減価償却のスケジュールが間違った列からコピーされたこと、税の符号が実績と予測の間で反転したこと、計算式があるべきセルにハードコードされた数字が居座っていることは、どれも教えてくれません。
エラー値が1つもないモデルでも、毎期、間違っていることはあります。これは小さなモデルだけの話ではありません。主要なAIツール4つをAppleの3表モデルで試した独立系ベンチマークでは、計算そのものが壊れることはほとんどありませんでした。壊れたのは統合です。公表されたランキングには、ほとんどのツールが「適切な統合ではなくプラグに頼った」と記録されています。利息の付く残高から利息を予測したツールはありませんでした。
チェックは、その種の失敗を見つけるための方法です。コードをレビューするのではなく、完成したモデルが満たすべき条件を、シート上で各会計期間に実行します。
6種類のチェックと、それぞれが捉えるもの
| # | チェックの種類 | 何を確認するか | 目視では見逃すポイント |
|---|---|---|---|
| 1 | 構造 | 恒等式が各会計期間で成り立つ | 最後の列では正しく、途中で間違っているスケジュール |
| 2 | 一貫性 | 各会計期間で同じ形の数式 | コピーした範囲に隠れた手作業の修正 |
| 3 | 制約 | 解がモデルの宣言した上限を満たす | 自分の制約の外の最適解を報告する最適化ソルバー |
| 4 | 収束 | 独立した2つの手法が同じ数字を出す | 自己監査の手段がない単一の手法 |
| 5 | 感応度 | アウトプットが妥当な幅で正しい方向に動く | 一見滑らかだが、一貫して間違っているモデル |
| 6 | 既知の挙動 | 手法の既知の挙動を認識し、誤りとして扱わない | 正しいモデルを誤りと判定する、またはその逆 |
以降では、それぞれの種類を順に取り上げ、そのチェックがなければ見逃してしまう誤りを確認します。
チェック1「構造」:各会計期間の会計恒等式が成り立つこと
構造チェックは、最後の期だけでなく、各会計期間で必ず成り立たなければならない算術の恒等式です。資産は負債と純資産の合計に等しい。期末の利益剰余金は期首に当期純利益を足し、配当を引いたものに等しい。貸借対照表の現金は、キャッシュフロー計算書の期末現金に等しい。
恒等式
3表モデルには12本ほどの恒等式があり、そのほとんどは3つの形のどれかです。合計が内訳の和に等しい、期末残高が期首残高と増減の和に等しい、2つの計算書が同じ数字を報告する。チェックの前に一覧として書き出すことが要点で、この一覧はモデルや期間をまたいで使い回せます。
誰もが覚えている恒等式は貸借対照表です。実際に誤りを捉えるのは、利益剰余金と固定資産の繰越計算(ロールフォワード)です。ここが崩れると、一度きりではなく雪だるま式にずれが拡大します。配当を誤った勘定に付けた会計期間が1つでもあると、以降の利益剰余金はすべて動きます。それでも貸借対照表の恒等式は常に成り立ちます。両側が一緒に動くからです。
AIが作ったモデルがここで間違えること
パターンは2つあり、どちらも構造に起因します。
1つ目は、内訳の和ではなく独立に計算された合計です。ある列に =SUM(C5:C12) と書き、次の列に手入力の数字を置いたツールは、何も満たしていません。どちらをしたのかを証明するのがチェックです。
2つ目はプラグです。貸借対照表が合わなければ、合うようにする最短の方法は、1行を調整して合わせることです。すると恒等式は各会計期間で通り、モデルは各会計期間で間違ったままになります。そのため構造チェックは、資産側と負債・純資産側をそれぞれ別の原資料から作ったかを確かめるチェックとセットで行う必要があります。下の実例で、計算書を第2の経路で組み直すためだけに27件のチェックを用意しているのも、同じ理由です。
チェック2「一貫性」:各会計期間で同じ数式
一貫性チェックは、予測の途中で形が変わる数式を探します。手作業の修正はそこに隠れます。
テストは機械的です。行を選択し、列をたどって比べます。Excelの FORMULATEXT は任意のセルの数式を文字列で返すので、10期分の行を10個の文字列に変えて直接比較できます。9個が一致し10個目だけ違う行は、誰かが手を入れた行です。それが人間でもAIでも同じことです。
一貫性は符号の慣習も対象にします。実績では正、予測では負になる行や、あるブロックでは引かれ、別のブロックでは足される税金費用です。期間ごとの恒等式は符号の慣習を前提にしているので、つなぎ目は別に確認する必要があります。3表のワークブックではこれを明示的にチェックしています。実績側の税の突合は「当期純利益=税引前利益−税」、予測側は「当期純利益=税引前利益+税金費用」です。同じ計算で符号は逆。どちらも明記しないと、モデルは気づかないうちに5年分の税の符号を反転させてしまいます。
このチェックは、どこからも参照されず、何も参照していないセルも見つけます。多くは、使われなくなった計算方法の名残です。どの数字も変えないので、手作業のレビューをすり抜けます。
チェック3「制約」:最適化は自分が課した上限を満たす必要がある
制約チェックは、モデルが返した解が、モデル自身の宣言した制約を実際に満たしているかを確認します。
計算ではなく解を求めるモデルにだけ当てはまります。空売りを禁じ、単一資産を20%までに抑え、ウェイトの合計を1にするポートフォリオ最適化を考えます。答えに対して3つの条件を検証できます。負のウェイトがない、上限を超えるウェイトがない、ウェイトが許容誤差内で1に合計される。これらのテストは最適解がどう見つかったかを問いません。だからソルバーを入れ替えても通用します。
同じ論理は最適性の条件にも当てはまります。平均分散の解は、指定したリスク回避度の下で1階条件を満たす必要があり、その条件はウェイトから再計算できます。再計算した条件が報告された最適解と食い違えば、ソルバーは途中で止まっています。入力データをどれだけ確認しても見つからない失敗です。
チェック4「収束」:2つの手法、1つの数字
収束チェックは、同じ量を独立した2つの手法で計算して比べます。単一の手法は自己監査できないからです。
これは、検証済みのモデルと、目視で確認しただけのモデルを分けるチェックです。2つの経路が1つの数字に収束し、その差が許容誤差に収まるかを見ます。
最も分かりやすい例は平均残高に対する利息で、この計算が循環参照になります。利息は残高に依存し、残高は利息に依存します。Excelは反復計算で解けますが、反復計算で得た答えには、計算の根拠が残りません。レビューする人は数字を見ても、収束したのか反復回数の上限に達したのか分かりません。同じ利息をループの代数解で計算し直せば、ループを使わない第2の数字が得られ、その差がチェックになります。下の実例では99件のうち10件がこれで、5年間の予測での最大の差は 5 × 10⁻¹³(千単位)です。
同じ考え方は、2通りで計算できるあらゆる場面に使えます。ニュートン法による債券利回りと価格を再計算するループ、公式によるデュレーションと有限差分のバンプ、オプション価格とプット・コール・パリティなどです。このチェックの価値は、第2の経路が本当に独立しているかどうかにかかっています。
チェック5「感応度」:アウトプットはあるべき方向に動く
感応度チェックは、1つの入力を変え、アウトプットが正しい方向に妥当な幅で動くかを確認します。
突合では見つからない誤りを、これが見つけます。一見滑らかで、しかも一貫して間違っているモデルです。割引率を上げたのに評価額が上がるなら、数式の符号が逆か、参照先がずれているかのどちらかです。どちらも静的なシートでは見えません。同じテストは、行が誤った軸から計算された感応度表も捉えます。その表は、単調でないと気づくまで正しく見えます。
幅は方向と同じくらい重要です。WACCが1ポイント動いただけで評価額が40%変わるなら、符号の誤りではなく、割引率に対する価値の感応度が間違っているか、ターミナルバリューが評価額の大半を占めているかのどちらかです。このチェックで判断が要るのは、妥当な変動幅の設定です。合否ではなく幅で示すのはそのためです。
チェック6「既知の挙動」:手法そのものに既知の挙動がある場合
チェックが失敗するのは、モデルが間違っているからではなく、手法に既知の挙動があるからという場合があります。出力ではこの2つが見分けられません。
IRRと複数解
符号が2回以上変わるキャッシュフロー系列には、内部収益率が複数存在し得ます。Excelの IRR は、推測した出発点から最初に見つけた根を返します。推測が違えば、2人のアナリストが同じ系列から2つの正しい答えを得ることもあり、モデルは算術的には正しいが、経済的には無意味なIRRを報告しかねません。
チェックすべきは「IRRは正しいか」ではなく、「この系列には根がいくつあり、どれが報告されているか」です。初期の流出、長い正の期間、終盤のキャピタルコールからなるファンドのキャッシュフローが典型例です。
循環参照
Excelは循環参照を既定ではエラーとして扱いますが、反復計算 (Iterative Calculation) をオンにすると、エラーとして扱わなくなります。設定項目は最大反復回数と最大変化量で、既定値はそれぞれ100回と0.001です。Microsoftのドキュメントにもそう書かれています。この設定の範囲で収束するループは問題ありません。収束しないループはエラーを一切出しません。再計算のたびに動く数字を出すだけです。
つまりチェックは、エラーの有無ではなく、挙動を確かめる形で書く必要があります。2回続けて再計算させ、値が同じか確かめます。財務モデルにおける循環参照の記事では、ループを解消する3つの方法と、それぞれが監査可能性に与えるコストを扱っています。
モデル検証の実例:1つのワークブック、99件のチェック
モデル検証の実例は、1つのワークブックで99件のチェックを最後まで実行したものです。説明は簡単でも、実演は難しいものです。そこでモデルを最後まで通し、チェックシートと一緒に公開しています。2本は全文を書き上げ、残りは実行済みで公開待ちです。
入力したのは2つのPDFです。合成企業の4年分の損益計算書と貸借対照表。指示は「5年分の3表モデルを作る」でした。2つの計算書からキャッシュフローを組み直し、貸借対照表を毎年合わせ、平均現金残高に利息を付けて2通りで計算し、さらに別の列でも貸借対照表を独立に組み直す。解答は構築が終わるまで伏せられていました。
| チェック群 | 件数 | 合格 |
|---|---|---|
| 貸借対照表の恒等式 | 9 | 9 |
| 報告値の合計 | 8 | 8 |
| 損益計算の算術 | 21 | 21 |
| キャッシュフローの連動 | 8 | 8 |
| ロールフォワード | 16 | 16 |
| 利息、反復計算と代数解 | 10 | 10 |
| 第2経路、恒等式と一致 | 27 | 27 |
| 合計 | 99 | 99 |
99件のチェックはすべて合格し、失敗はありません。FY2030の期末現金は −1,113 です。モデルのどこにも不足額を賄うものがないからです。この数字こそ、このページで最も有用な情報です。チェックがどこまで見て、どこを見ていないかを示しています。計算書はつながっていますが、計画は存在しません。3表のチェックは、12本の突合から始めて記事ごとに書き上げています。
合格率100%が示すのは一貫性であって、正確性ではありません。どのチェックも、同じ構築プロセスが生み出した別の結果とモデルを比べているだけで、元のPDFと転記した数字を比べているわけではありません。合格数は下限であって、成績ではありません。
同じ6種類は8つのモデルすべてに当てはまります。どれも実行済みで、書き上げが公開されるたびに、モデル、チェックシート、制約・限界シートと一緒に公開されます。
| テーマ | モデル | 主となるチェックの種類 | 件数 | 状態 |
|---|---|---|---|---|
| 財務諸表 | 3表、5年予測 | 構造 | 99 | 公開済み |
| 定量手法 | リターンとリスクのシミュレーション | 収束 | 31 | チェック実行済み |
| コーポレートファイナンス | 資本投資の評価 | 感応度 | 67 | 公開済み |
| 株式バリュエーション | 1社に対する4つの評価手法 | 収束 | 54 | チェック実行済み |
| 債券 | 債券分析、デュレーションとコンベクシティ | 収束 | 55 | チェック実行済み |
| デリバティブ | オプション価格計算エンジン | 既知の挙動 | 17 | チェック実行済み |
| ポートフォリオ | 平均分散配分 | 制約 | 24 | チェック実行済み |
| オルタナティブ投資 | ファンドのキャッシュフローとIRR | 既知の挙動 | 48 | チェック実行済み |
これがこのセクションの正直な現状です。最後まで書き上げたモデルが2本、実行済みで公開待ちが6本。方法そのものが主張であり、チェックシートが証拠です。そして証拠は1モデルずつ届きます。
チェックの背後にあるExcelの操作については、ワークブックエージェントのガイドが実務に役立ちます。Micaのガイドでは構築がファイルの中でどう進むかを説明し、DCFのウォークスルーはキャッシュフローの実例です。
公表されたツールランキングが何を測り、何を測っていないかは、比較記事が、速い下書きと検証可能なモデルの隔たりとして扱っています。
このシリーズのモデルは、いずれもMicaのワークブック内で組み立てています。各ステップの変更はセル単位でファイルに残るため、AIが作ったモデルでも、あとから再実行して1行ずつ確かめられます。