
一致するはずの2つの経路
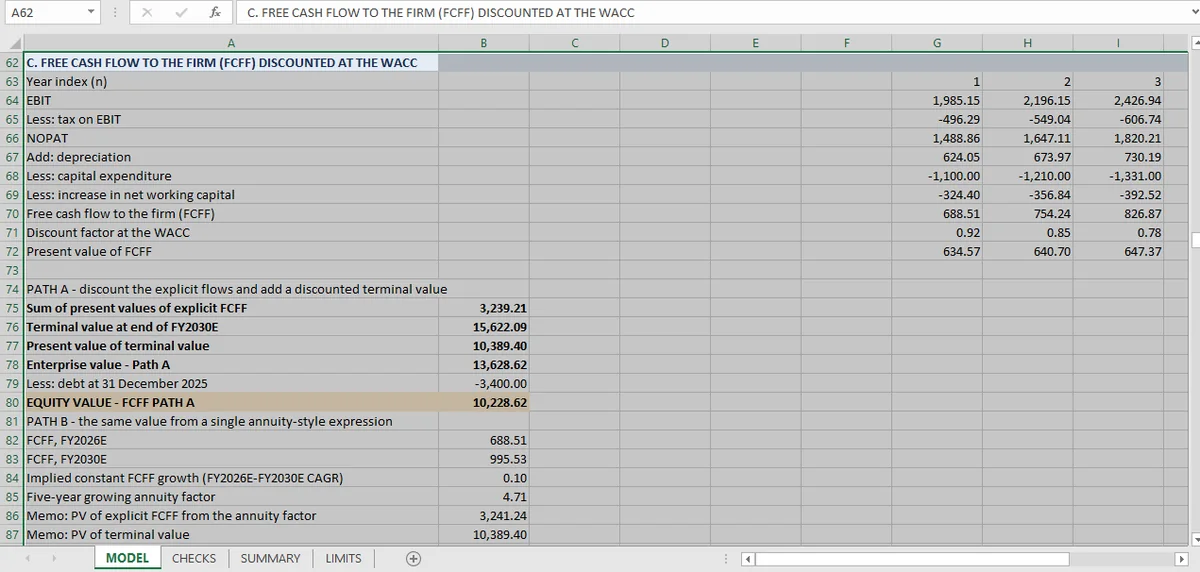
FCFFとFCFEは同じ株式を10,229と8,370で評価します。キャッシュフローは 10⁻¹³ まで一致し、バリュエーションは一致しません。株主資本コストが簿価ウェイトで構築され、ターミナル・ブロックが異なるからです。
WACCで割り引いた企業へのフリーキャッシュフローは企業価値になり、負債を引けば株式価値です。株主資本コストで割り引いた株主へのフリーキャッシュフローは直接株式価値になります。どちらもDCFで、同じ事業を評価し、資本構成が一定で、正しく作られたモデルなら同じ数字を出すはずです。
このワークブックではそうなりません。FCFF経路は株式価値 10,229、FCFE経路は 8,370。差は1,858で、高い方の18%です。
算術の誤りではありません。理由は、ワークブックが区別している2つの問いを分けると見えてきます。キャッシュフローが一致するか、そしてバリュエーションが一致するかです。
キャッシュフローは一致する
5件のチェックが古典的な資金調達の恒等式を、予測年ごとに1回試します。
| 年 | FCFF | チェック |
|---|---|---|
| FY2026 | 688.51 | 両辺と一致 |
| FY2027 | 754.24 | 一致 |
| FY2028 | 826.87 | 一致 |
| FY2029 | 907.06 | 一致 |
| FY2030 | 995.53 | 一致 |
差は 10⁻¹³ の水準です。他に何が起きていようと、2つのモデルは、事業が生む現金の額と、それが資本提供者間でどう分かれるかで一致しています。負債は予測期間中3,400で一定なので純借入はゼロで、FCFEはFCFFから税引後利息を引いただけです。
4年分の勘定はサンプル文書から転記され、いくつかの数字は複数回のOCRパスを要しました。行が落ちても両側が一緒に動けば貸借対照表は合ったままです。54件のチェックはそこから続く一貫性を試し、勘定の転記は試しません。
この恒等式に失敗するモデルは壊れています。このモデルは合格しながら2つの異なる値を出します。一致する恒等式から2つの値が出るのが興味深いケースです。
バリュエーションが分かれる場所
キャッシュフローを計算した後に2つのことが起き、どちらも答えを動かせます。
割引率は連鎖で構築されます。 WACCは8.5%として与えられます。株主資本コストはFY2025の簿価ウェイトを使ってそこから導かれ、10.81%です。税引後負債コストは4.33%です。その2つからWACCを再導出すると8.5%が再現され、そのチェックは合格します。しかし内部一貫性のチェックであり、株式ウェイトのチェックではありません。
制約・限界シートは帰結を明示しています。株主資本コストは簿価ウェイトで導かれ、市場価値ウェイトで反復するとKeが下がり、すべての株式価値が上がります。FCFF経路はWACCを使い固定の負債3,400を引き、FCFE経路はKeを直接適用します。Keが、実際に含意されるレバレッジに対して高すぎるなら、2つの経路はまさに観測された方向、つまりFCFEが低くなる方向に開きます。
ターミナル価値は異なる基準で構築されます。 2つの効果のうち大きい方です。FCFFのターミナルはFY2030Eのフリーキャッシュフローを2%成長でWACCにより資本化し、FY2030Eの再投資比率を保ちます。設備投資は売上の6.59%、運転資本は60/75/45日です。限界シートは、その組み合わせが8.5%のWACCを下回るターミナル投下資本利益率を含意し、評価を保守的にすると述べています。
FCFEのターミナルも株主キャッシュフローに対して同じように構築され、成長も留保も同じです。同じ方向に保守的ですが、同じ幅ではありません。2つの基準の大きさが違うからです。
3つ目の経路がFCFFの割引自体をチェックします。 モデルは企業価値を年ごとの割引とは別に、単一の年金型の式として組み直し、13,630.65に対して13,628.62を得ます。差は2.03、0.015%です。このチェックを持つ価値があります。FCFF経路の割引の算術が正しいことを証明し、不一致を計算の仕組みではなく、前提に切り分けられるからです。
収束に必要なもの
3つの変更があり、どれも修正ではなくモデリング上の判断です。
株主資本コストに市場価値ウェイトを使う。 Keに使う株式ウェイトが、モデルが生む株式価値と一致するまで反復します。それが循環参照です。ワークブックがそれを避けている理由であり、多くの実務家も、この不整合というコストを払って避けている理由です。
両方の経路に1つのターミナル前提を適用する。 ターミナル成長、再投資、リターンの前提がFCFFとFCFEで同じなら、2つは一緒に着地するはずです。ここでは同じではなく、制約・限界シートも2回そう述べています。
予測が実際に前提としているレバレッジ方針。 事業が成長する5年間、負債は3,400で一定です。成長する事業で負債を一定に保つと、レバレッジは毎年下がります。どちらの経路も割引率に反映しない資本構成の前提です。
FCFFとFCFEの差が読者にとって何を意味するか
同じ事業の2つのDCF経路が18%違うことは、レンジとして読むべき情報です。差は公開前にパッチを当てる欠陥ではなく、開示です。同じ事業の2つのDCF経路が18%違い、その理由は算術に隠されずワークブックに名指しされています。理由を明示して食い違う手法から作るレンジは、一致するように調整した手法から作るレンジより有用です。
チェックが確立するのは、より限定的で、より確かなことです。キャッシュフローが一致すること、各経路の算術が自分の構成要素から再現すること、FCFFの割引が独立した年金型の式と0.015%まで一致すること。2つの値のどちらが正しいかは確立できません。モデルが置かないレバレッジとターミナルの前提に依存するからです。
配当割引モデルは算術とは無関係な理由で両方の下に位置し、レンジの記事は4つの値が結論に組み上げられる場所です。54件のチェックシートはバリュエーションのページに集約されています。残余利益モデルはレンジの反対端です。
2つの経路の背後のワークブックの仕組みはExcelで財務モデルを作るガイドに、DCFのウォークスルーは同じキャッシュフロー行をゼロから組みます。
Micaが組み立てたワークブックでは、資金調達の恒等式が実際に計算されるチェックとして残ります。2つの経路の差は、レビューの発見ではなく行として現れます。