
配当モデルは配当方針を評価する
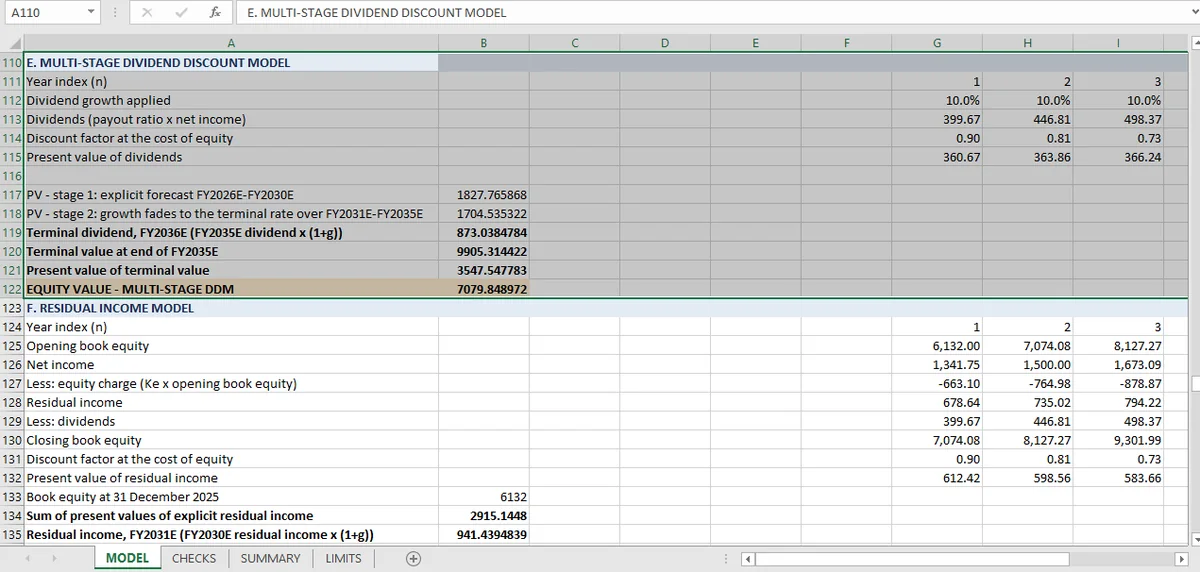
3段階配当モデルは配当性向29.8%、ターミナル成長2%で7,080を与え、永久に2.85%のROEを含意します。だからレンジの下限に位置します。配当方針を評価しており、事業を評価していないからです。
配当割引モデルは4手法で最も直接的で、最も誤読されやすいです。株主が実際に受け取る現金、つまり配当を割り引き、事業が生む現金は割り引きません。
それらは別の量で、差は留保利益です。1,175を稼いで350を配当する会社は、825を留保します。DDMが内部留保(留保利益)に価値を与えるのは、その825が成長を支える分だけです。留保が何も稼がないなら、DDMは事業の価値は配当の現在価値だけだと言います。
このワークブックでDDMは株式価値 7,080 を出し、4手法で最低です。理由は算術の誤りではなく配当性向です。
配当モデルの3つのステージ
モデルは価値を3つの部分で構築し、チェックが合計を組み直します。
- ステージ1:明示予測。5年間の配当を10%で成長させ、配当性向を29.8%に保ちます。
- ステージ2:成長がターミナル率に向けて段階的に下がる移行期間。
- ターミナル価値:2%成長の永久価値で、現在に割り引きます。
重要なチェックは、ステージ1、ステージ2、ターミナル価値の現在価値を別々に再計算し、合計が報告値7,080になることを確かめるものです。それは算術の連続性です。前提の連続性は別の問いで、モデルが自分のしていることを正直に示す場所です。
ターミナル前提が答えを決める
ターミナル年に29.8%の配当性向を保ちます。配当を永久に2%で成長させます。含意されるROEは持続可能成長の関係で決まります。
永久に株主資本コスト10.81%に対して2.85%しか稼がない事業は、誰もプレミアムを払わない事業です。モデルはそれを予測しているのではなく、限界シートはターミナル段階を「意図的に保守的な境界であり、事業の予測ではない」と述べています。
それが正しい読み方です。DDMは狭い問いに答えています。配当方針が決して変わらないなら、それはいくらの価値があるか。利益の70%を留保する会社では、答えは事業価値よりずっと小さくなります。モデルは内部留保(留保利益)に何の評価も与えないからです。
ステージをつなげなければならない理由
多段階モデルには2つの連続性要件があり、算術なのはそのうち1つだけです。
ターミナル初年度の配当は、最後の明示年から続かなければなりません。 最終予測配当が400で、ターミナル式がその配当ではなく利益から始まるなら、つなぎ目で価値が跳びます。ここでのチェックは構造的です。ターミナル価値は同じ配当性向と同じ株数から計算されるので、系列は構造上連続です。
成長率が跳んではなりません。 10%から2%へ一歩で落ちるのは、平滑化する中間段階があるなら正当です。中間段階なしで落とすと、どこで線を引くかに依存する価値が生まれます。ワークブックには中間段階があり、再構築チェックが3つの部分すべてが数えられていることを確かめます。
どちらのチェックも捕まえられないのは、ターミナル成長とターミナルリターンの不整合です。2つは留保を通じて結び付いており、独立に設定するモデルは算術的には完全で経済的には不可能な数字を出します。
DDMがレンジのどこに位置するか、そしてその理由
価値は4つの中で最も低くなります。FCFFの10,229、FCFEの8,370、残余利益の15,439に対して7,080です。
DDMはここで最も保守的な手法で、構造的な理由で保守的です。29.8%の配当の流れを10.81%で割り引く一方、事業は利益の70%を留保します。内部留保(留保利益)を評価するモデルなら、残余利益の数字に近いものを出すでしょう。
それがDDMを中心推定ではなく有用な下限にします。配当しか受け取らない保有者にとって株式がいくらの価値かと聞かれれば、表示された配当性向とターミナル前提の下でのモデルの答えは7,080です。市場価格でも推奨でもありません。4つの中で最低だという事実は、会社ではなく配当方針について何かを語っています。
4手法はレンジの記事で組み上げられ、最上位に位置する手法と理由は残余利益の記事、DDMを挟む2つのDCF経路はこちらです。チェックシート全体はバリュエーションのページにあります。
ステージごとの合計をその場で組み直すMicaなら、報告値を3つの構成要素までたどれます。