
残余利益は簿価純資産から始まる
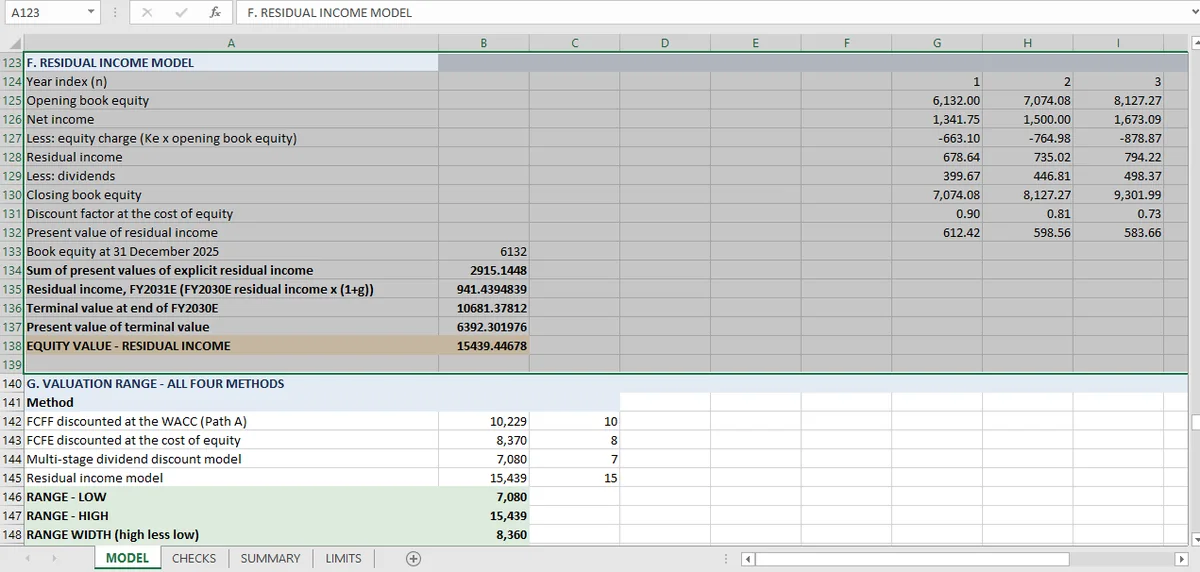
残余利益は簿価純資産6,132から始め、現在価値9,307を加えて15,439になります。ターミナルは残余利益が永久に2%成長すると仮定し、株主資本コスト10.8%に対して17%のROEを含意します。
他の3手法はゼロから価値を構築し、事業がいくらの価値かを問います。残余利益は、会計がすでに株式価値だとする簿価から始め、事業がその簿価のコストを超えて稼ぐものの現在価値を加えます。
このワークブックでは2025年12月31日の簿価純資産が 6,132、モデルはその上に現在価値 9,307 を加え、15,439 に達します。4手法で最高で、理由は一部構造的です。正の簿価から始めると、純粋なキャッシュフロー予測にはない下限がモデルに与えられます。
残余利益とは何か
年tの残余利益は、利益から株主資本コスト相当額を引いたものです。
株主資本コスト相当額は機会費用です。簿価に対して10.81%しか稼がない会社は何も加えず、17%稼ぐ会社は毎年簿価に対して6.19%を上乗せし、その超過分をモデルが割り引きます。
この恒等式が手法を整然とさせます。価値は簿価に将来の残余利益すべての現在価値を加えたものに等しい。チェックは簿価純資産、明示期間の現在価値、ターミナルから組み直し、合計が報告値であることを確かめます。
その恒等式は、将来のすべての年で価値を破壊すると示唆せずに簿価を下回る価値を出せないことも意味します。ここでは簿価の2.5倍の価値を出し、株主資本コストを上回る持続的リターンを含意します。
残余利益をレンジ上限に押し上げるターミナル前提
明示期間は5年です。それ以降はすべて資本化され、ターミナル前提がこの手法をレンジ上限に押し上げます。
残余利益は永久に2%で成長すると仮定されます。簿価純資産も成長するので、その成長を保つことは永久に約17%のROEを含意し、株主資本コストは10.81%です。
主張は強いです。競争による侵食も、再投資の重荷も、フェードもなく、永久に株主資本に対して17%を稼ぐ事業は、ワークブックで最もよいケースです。制約・限界シートもそう述べ、「ワークブックで最も寛大なターミナル前提」であり、RIモデルがレンジの上限を決める理由だとしています。
DDMとの対比は正確です。配当モデルは配当性向29.8%と成長2%を保ち、ターミナルROE 2.85%を含意します。残余利益モデルは成長2%を保ち、ターミナルROE 17%を含意します。同じ会社、同じ予測で、6倍も異なる2つのターミナル前提、そして2倍も異なる株式価値です。
DDMと残余利益を一致させる条件
両方のモデルに同じターミナル経済性を与えれば、収束します。関係は次のとおりです。
そしてターミナルRIは簿価を通じてターミナルROEに依存します。両モデルでROEを等しくすれば、ターミナル価値は同じ数字の2つの書き方になります。
ワークブックの何もそれを強制しません。各手法は独自のターミナル・ブロックを持ち、チェックは各ブロックが内部で一貫していることを確かめます。手法間でブロックが一致するかはチェックしません。
それは指摘する価値のあるギャップです。バリュエーションと、バリュエーションの枠組みの違いだからです。異なる永久成長を仮定するから食い違う4手法はレンジです。同じ永久成長を主張しながら食い違う4手法はバグです。
残余利益評価の読み方
順に見るべき3つ。
価値に対する簿価。 ここでは答えの40%です。簿価が評価の大半なら、モデルは主に会計の表明です。小さな割合なら、評価はすべてターミナル前提です。
含意されるROE。 永久に17%が議論すべき数字です。競争がリターンを侵食すると考える読者は、ターミナルをより低いROEで再実行し、価値が下がるのを見るべきです。線形モデルではターミナルが全体の大きな割合を占めるので、感応度は高いです。
株主資本コスト。 10.81%で、簿価ウェイトを使ってWACCから導かれます。制約・限界シートは市場価値ウェイトで反復すればKeが下がると注記し、Keは割引率としても残余利益の計算の中でも現れるので、Keが下がると価値は二重に上がります。
残余利益は会計の数字を最も直接バリュエーションにつなぐ手法で、最も説明しやすく、最も誇張しやすいです。15,439はDDMの7,080よりよい答えではなく、より楽観的なターミナル前提への答えで、2つは一緒にレンジに入るべきです。レンジの記事がその組み立てをし、DCF経路が下から挟み、チェックシート全体はバリュエーションのページにあります。レンジ下限の配当モデルはこちらです。
Micaのファイルでは、簿価と残余利益の賦課が別々の名前付きセルに保たれています。ターミナル前提を変えれば、効果はすぐに見えます。