
株式評価:同じ会社を4つの方法で評価
ケース。 会社は3表ワークブックで使ったのと同じ合成企業で、同じ千単位で評価します。実績4年はFY2022–FY2025、予測はFY2030までの5年です。2025年12月31日の簿価純資産は6,132、配当性向は29.8%、WACCは8.5%、株主資本コストは10.81%、税引後負債コストは4.33%です。この1つの予測に4つの手法、FCFF、FCFE、多段階DDM、残余利益を適用します。4年分の勘定はサンプル文書から転記され、いくつかは複数回のOCRパスを要しました。54件のチェックが試すのは、そこから続く一貫性であり、転記そのものではありません。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
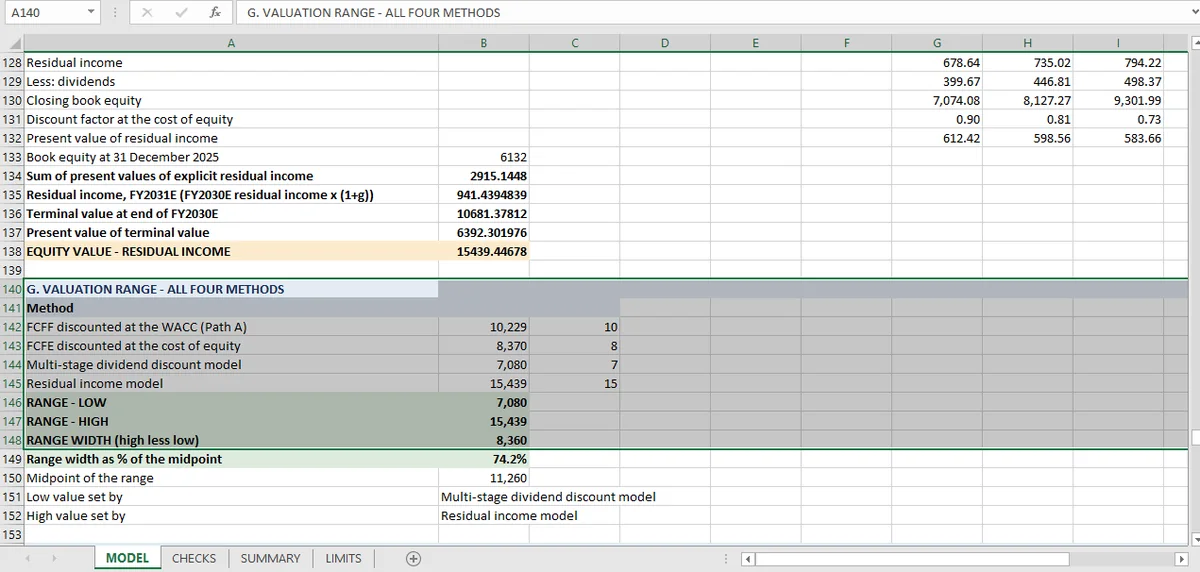
4つの手法が同じ会社を7,080から15,439の間で評価し、その幅は74%です。ばらつきは算術の誤りではありません。DDMは永久ROE 2.85%を、残余利益は17%を含意しており、どちらの前提も開示されています。
| 手法 | 何を割り引くか | 株式価値 |
|---|---|---|
| WACCでのFCFF | 企業へのフリーキャッシュフロー | 10,229 |
| 株主資本コストでのFCFE | 株主へのフリーキャッシュフロー | 8,370 |
| 多段階DDM | 配当 | 7,080 |
| 残余利益 | 株主資本コストを上回る利益 | 15,439 |
レンジは7,080から15,439。幅は8,360で、中点の74.2%です。2025年12月31日の簿価純資産は6,132なので、中点は簿価を83.6%上回ります。
54件のチェックがワークブックを支えます。25件が実績の構築、14件が予測、5件が資金調達の恒等式、10件がバリュエーションのアウトプット自体を試します。すべて合格です。
チェックが証明できるのは、各手法が内部で一貫していることだけです。ターミナル前提の妥当性までは示せず、74%のレンジが正直な結果です。
54件の評価チェックがそれぞれ検証すること
54件のチェックは4つを検証します。歴史構築(25件)、予測(14件)、FCFFとFCFEの間の資金調達恒等式(5件)、そして評価アウトプットそのもの(10件)です。
実績(25件)。 貸借対照表は実績4年すべてで合い、構成要素は合計と一致し、税率は税引前利益の25%、ロールフォワードは想定どおりに動きます。さらに5件がドライバーの安定性を試します。売掛金日数、棚卸資産日数、買掛金日数、売上原価率、減価償却率を実績の両端で比べ、丸めの差の範囲で一定と確認します。
最後のグループは目立たないものです。バリュエーションは、過去と同じように動く事業を前提にした予測であり、チェックはそれが実際にそうだったことを確立します。FY2022とFY2025で、60.0/75.0/45.0日、売上原価率60.0%です。
予測(14件)。 予測貸借対照表は5年すべてで合い、各行は名前付きドライバーに結び付きます。売上成長10%、期首負債に対する負債コストでの利息、売上の6.59%の設備投資、期首純固定資産の10.49%の減価償却、日数から再導出した運転資本です。
資金調達の恒等式(5件)。 予測5年それぞれで、FCFFはFCFE+税引後利息−純借入に等しい。これが最初の2つの評価手法の橋であり、仮定ではなくチェックされています。
バリュエーションのアウトプット(10件)。 各手法の価値は自分の構成要素から組み直され(企業価値−負債、明示期間+ターミナル価値、簿価純資産+残余利益)、レンジは自分の端点と照合されます。2件は一方向の妥当性チェックです。ターミナル価値が企業価値の80%未満(実際は76.2%)、株主資本コストが税引後負債コストを上回る(10.81%対4.33%)。それらの再構築はExcelで財務モデルを作るガイドでセルごとに示しています。
4つの評価手法が異なる答えを出す理由
算術が食い違うからではありません。各手法がFY2030以降に何が起きるかについて異なる前提を組み込んでおり、ワークブックは各前提を制約・限界シートに明記しているからです。
DDMが最も低く7,080です。 配当を割り引き、会社は利益の29.8%を配当します。このモデルでは内部留保(留保利益)が何も稼ぎません。貸借対照表に余剰現金がないからです。つまりDDMは事業ではなく配当方針を評価します。ターミナル段階は29.8%の配当性向を保ちながら成長を2%に落とし、株主資本コスト10.8%をはるかに下回る永久ROEを含意します。意図的に保守的な設定です。
残余利益が最も高く15,439です。 簿価純資産から始めて賦課を超える利益の価値を加え、ターミナルの前提は、残余利益を永久に年2%で成長させます。その前提は永久に約17%のROEを含意し、株主資本コストは10.8%です。ワークブックで最も寛大な前提であり、この手法がレンジの上限を決める理由でもあります。
FCFFとFCFEはその間にあり、互いに一致しません。 FCFF経路は株式価値10,229、FCFE経路は8,370です。どちらも同じ事業を割り引いており、1,858の差が収束の記事の主題です。同じDCFロジックのプロジェクト版は資本投資評価を参照してください。
有用な結論は、どれか1つの手法が正しいということではありません。これほど広いバリュエーション・レンジは予測力ではなくターミナル前提についての表明であり、1つの数字を求める読者は平均ではなく前提を選ばなければならない、ということです。キャッシュフロー側はDCFのウォークスルーが実例です。
他の評価手法
一致すべき2つのDCF経路はFCFFとFCFEの1,858の差と、キャッシュフローは一致するのにバリュエーションは一致しない理由を示します。3段階配当モデルはDDMをレンジの下限に置く配当性向の前提を扱います。残余利益はそれを上限に置くターミナル前提を扱います。類似会社倍率はこのワークブックにない市場のアンカーです。感応度グリッドは1つの手法の中で答えがどれだけ動くかを示します。レンジの記事は組み立てと、4つを平均するのが報告より悪い理由です。
74%の評価レンジが教えてくれないこと
74%の評価レンジは、どのターミナル前提が正しいか、買い手がいくら払うか、1つの手法内で答えがどれだけ動くかを教えてくれません。6つの限界が他より重要で、ワークブックは18項目を明示しています。
市場との照合がありません。 取引可能な比較会社も、類似取引も、株価のテストもモデルにありません。ワークブックのどこも、買い手が払う額にアウトプットを結び付けません。類似会社の記事がそれが何を加えるかを説明します。
感応度がありません。 ドライバーごとに1つの点推定で、シナリオも、データテーブルも、4手法の確率加重もありません。感応度の記事はヒートマップが満たすべき条件を扱います。
資金調達は静的です。 負債は5年間3,400に固定され、借換えも、償却も、新規借入もありません。それがFCFFとFCFEが分かれる理由で、直すのではなく限界として明記されています。
現金は営業流動性であり、余剰現金ではありません。 配当性向29.8%が含意する現金の積み上がりは、予測貸借対照表の上に、何も稼がずに置かれています。そのまま加えると、すべての株式価値が上がります。
ターミナル価値が答えを背負っています。 FCFF経路で企業価値の76.2%を占め、ワークブック自身の80%しきい値を下回ります。そのしきい値が、ターミナル価値が細部のように見えて評価全体を占めるのを防ぎます。
会社は実在しません。 サンプル文書の4年分で、監査もデューデリジェンスもありません。ここにある数字はすべて手法の実演で、誰かが買える事業を評価しているものはありません。
率直に言えば、発見はレンジそのものです。7,080から15,439と言うバリュエーションは、事業の価値が保守的な配当方針と寛大な永久リターンの間のどこかにあること、そしてその差があなたが下すべきモデリング上の選択であることを告げています。
Micaのワークブックでは、各バリュエーション・ブロックが同じファイルに組み立てられます。レンジは4つのファイルに分かれた数字ではなく、1つのワークブックの中で更新される4つの数字です。
よくある質問
DCF、DDM、残余利益が違う評価を出すのはなぜですか?
各手法が予測後の事業の稼ぎについて異なるターミナル前提を置くからです。同じ予測で、ここではDDMが永久ROE 2.85%、残余利益が約17%を含意し、4手法は7,080から15,439に広がります。
バリュエーション・レンジはどれくらい広くすべきですか?
判断を示せる程度に広く、何も言っていないのと同じにならない程度に収めることです。ここでは1つの予測に対する4手法が中点の74%のレンジを作ります。レンジが発見で、4つを平均して1つの数字にすると不一致が隠れます。
どの評価手法が最も信頼できますか?
ターミナル前提が事業に合う手法です。安定した配当支払企業にはDDM、大幅に再投資して配当が少ない企業には残余利益やフリーキャッシュフローモデルが向きます。複数手法を走らせることは前提へのチェックであり、平均する投票ではありません。
市場との照合はありますか?
いいえ。ワークブックに比較会社や取引データはなく、制約・限界シートにもそう書かれています。