
資本予算:1枚の投資案件メモ、1つのプロジェクト、67件のチェック
ケース。 入力は投資案件の概要メモ(案件メモ)1枚でした。プロジェクトの提案者が書いた1ページの提案書で、初期投資5,000、耐用年数5年、残存価値500、運転資本300を1年目に投下して5年目に回収、売上は3,200から4,200へ、営業費用は1,900から2,400へ増え、資金調達は負債40%(利率5.5%)と株式60%(ベータ1.15)です。税率は25%で、これらの入力から組み立てたWACCは7.845%です。案件メモはアウトプットを何も与えておらず、すべての指標、2つのIRR経路、17点のNPVプロファイルはそこから計算されました。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
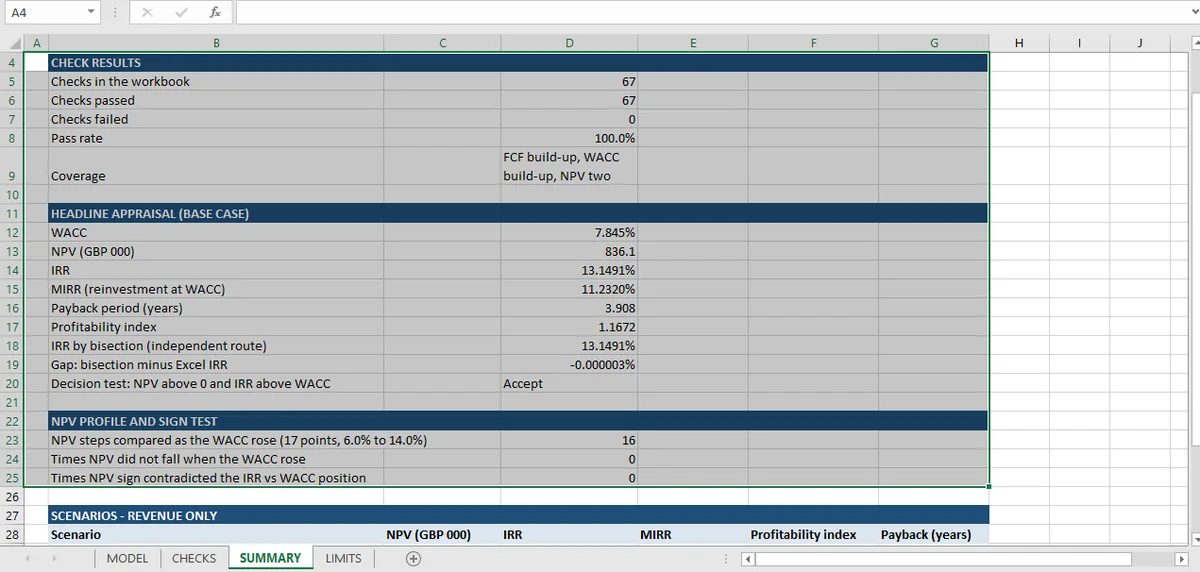
1ページの案件メモから作った資本投資評価を67件のチェックで検証しました。NPVは合計と関数の2通り、IRRはExcelと二分法の2通り、MIRRは手計算で組み直し、WACCプロファイルは17点、収益シナリオは3つ。67件すべてが合格し、それでも下振れケースのNPVは −277 です。
67件のチェックは自己完結した検証の仕組みです。案件メモの数字を入力すると、そこから続く算術が出力されます。案件メモは前提であり、結論の1つではありません。
返ってきたのは4つのシートを持つ1つのワークブックです。MODELには前提、フリーキャッシュフローの構築、WACCの構築、6つの投資指標、20回反復の二分法、17点のNPVプロファイル、3つの収益シナリオが入ります。CHECKSには67件の主張が並びます。SUMMARYはそれを数えます。LIMITSには評価が扱わない19項目が並びます。
| 指標 | 結果 |
|---|---|
| プロジェクト | 合成プロジェクト、5年、千単位 |
| チェック | 67 |
| 合格 | 67 |
| NPV(7.845%) | 836 |
| IRR | 13.15% |
| MIRR(WACC) | 11.23% |
| 回収期間 | 3.9年 |
| 収益性指数 | 1.167 |
案件メモの入力の下では、モデルはどの指標でも「受け入れる」を返します。モデルの中では、このプロジェクトは資本コストを上回り、価値を生みます。そして各指標は異なる経路でそこに至ります。それがこのトピックの要点です。3つの指標が食い違うとき、その食い違いは算術ではなくキャッシュフローについての情報です。
67件のチェックが示すもの
67件のチェックは7つのグループに分かれ、それぞれが異なる種類の主張を試します。
| グループ | 件数 | 何を確立するか |
|---|---|---|
| 設定:WACCとウェイト | 5 | ウェイトの合計が1、WACCが部品から構築される、税率が一貫 |
| 減価償却と税 | 6 | 減価償却の合計が投資額−残存価値、税がEBIT×25% |
| フリーキャッシュフローの構築 | 8 | 各年のFCFが構成要素の合計、0年目が初期投資 |
| NPVとIRR、各2経路 | 6 | NPVは合計とExcel関数、IRRはExcelと二分法 |
| 回収期間、PI、MIRR | 5 | 各指標を自分の定義から再計算 |
| NPVプロファイル | 20 | 17のWACC点、単調性、IRRとの符号一致 |
| シナリオ | 17 | 動いたのは売上だけ、それ以外はシナリオ間で同一 |
このうち3つのグループは、件数だけでは測れない重みがあります。
IRRは異なる方法で2回解いています。 Excelの IRR() は反復計算で解を推定し、改良していきます。モデルはさらに、6%から20%の固定区間から二分法で根を探し、キャッシュフロー行と符号のテストだけを使います。20回の反復で区間は 2.67 × 10⁻⁷ まで狭まり、2つの答えの差は 3.4 × 10⁻⁸、およそ0.0003ベーシスポイントです。第2の経路が本当に独立しているときの収束チェックはこういう形をしています。
NPVプロファイルはIRRのチェックであり、グラフではありません。 6.0%から14.0%までの17のWACC点それぞれで、モデルは2つを試します。WACCが上がればNPVが下がること、そしてNPVの符号が(IRR − WACC)の符号と一致すること。どちらもすべての点で成り立ちます。NPVは13.0%と13.5%の間でゼロを下回り、そこがIRRの位置で、符号も一緒に反転します。
シナリオが動かすのは売上だけで、それ以外は動きません。 これは意図的な制限で、チェックもされています。営業費用、設備投資、運転資本、残存価値、減価償却、割引率が3つのシナリオ間で同一であると主張します。シナリオ比較をきれいにし、同時に、モデルがコストリスクや資金調達リスクをまったく試していないことを意味します。
どう構築したか
指示はアウトプットを1つも与えませんでした。与えたのは案件メモです。初期投資、耐用年数、残存価値、運転資本、年ごとの売上と営業費用、資金調達条件。モデルはそこからフリーキャッシュフローを組み、すべての指標を計算し、さらに各指標を最初の経路を使わない方法でもう一度計算する必要がありました。前提から同じ構築をする手順はDCFのウォークスルーで扱っています。
このワークブックが単なる電卓と違うのは、その第2経路が3つあることです。NPVはExcel自身の関数で再計算し、IRRは固定区間からの二分法で解き直し、MIRRは組み込み関数ではなく手計算で組み直します。どれもキャッシュフロー行だけを共有する別のアルゴリズムで、それが収束チェックの定義です。
その経路を可能にするワークブックの仕組み、すなわち名前付き入力、独立した計算ブロック、手入力のアウトプットなしは、Excelで財務モデルを作るガイドで説明しています。
シナリオも同じ考え方で制約しました。指示は売上だけを動かすことで、5件のチェックが他のドライバーが動いていないと主張します。意図的に狭いテストで、売上の効果を分離し、シナリオ表が何を測っていないかを正確に教えます。
3つのシナリオと、答えの形
| シナリオ | 売上合計(1〜5年) | NPV | IRR | MIRR | PI | 回収期間 |
|---|---|---|---|---|---|---|
| 基準 | 18,700 | 836 | 13.15% | 11.23% | 1.167 | 3.91 |
| 上振れ(売上+10%) | 20,570 | 1,949 | 19.86% | 15.18% | 1.390 | 3.32 |
| 下振れ(売上−10%) | 16,830 | −277 | 6.03% | 6.62% | 0.945 | 4.46 |
重要な発見は、非対称性です。売上10%の変化で、NPVは下振れで +836 から −277 へ、上振れで +1,949 へ動きます。金額では対称ですが、意思決定の観点では極端に非対称です。片側はゼロをまたぎ、もう片側はまたがないからです。このプロジェクトの安全余裕は売上の約7.5%です。±10%という幅は一見15%ほどの余裕に見えますが、実際の余裕はそこまで大きくありません。
下振れケースは、指標が食い違い始める場所でもあり、その順序は示唆に富みます。NPVがマイナスになり、PIが同時に1を下回ります。PIは 1 + NPV ÷ 流出の現在価値 なので、2つは乖離できません。IRRは6.03%まで落ち、7.845%のWACCを下回ります。回収期間は5年の耐用年数に対して4.46年に伸びます。この下振れシナリオでは、4つのモデル出力がすべて却下を示し、NPVほど明快に示すものはありません。
このシリーズの6本
NPV・IRR・MIRRは一致しなければならないのかは3つの指標を分解し、1.92ポイントの差が誤りではなく再投資の前提である理由を示します。WACCはどこまで動けばよいのかは17点のプロファイルを、判断が反転する正確な利率までたどります。資金調達構造は何を動かすのかは負債比率を変え、動くべき2つの効果のうち1つしか動かないことを見つけます。回収期間と収益性指数は、回収期間が耐用年数内に収まりながらNPVがマイナスになるケースを示します。3つのシナリオは分布ではないは、シミュレーションが加えるものとコストを扱います。1つのプロジェクト、6つの指標、67件のチェックは構築の視点と、10分でできる検証手順です。
評価が扱わないもの
6つの限界が他より重要で、ワークブックは19項目すべてを明示しています。
入力は案件メモの数値です。 売上、コスト、残存価値、運転資本、資金調達の前提は、外から与えられた前提として扱います。チェックが証明するのはそこから続く算術であり、メモが正しいことではありません。モデルは67件に合格しながら、存在しないプロジェクトを評価できます。計算書一式に対する同じ規律は3表のチェックにあります。
確率はどこにもありません。 3つのシナリオはそれぞれ一つの筋書きで、分布ではありません。ワークブックはどれにも重みを付けず、モンテカルロも回していません。プロジェクトレベルのシミュレーションが何を加えるかの記事が、何が変わり何にコストがかかるかを扱っています。
動くのは売上だけです。 コストリスク、資金調達リスク、タイミングリスクは構造上試されていません。コストが超過するプロジェクトは、売上だけのシナリオ群には見えません。
ベータは外から与えた値として使います。 比較企業からのリレバレッジも、負債ベータもなく、40/60の構造が5年間一定と仮定しています。資金調達構造の記事は、ウェイトが動いたときにその仮定がWACCに何をするかを示します。
タイミングは年次です。 どのキャッシュフローも年末の金額です。1月に投資して12月に回収するプロジェクトと、その逆は同じようにモデル化され、運転資本の流出はすべて1年目に置かれます。
チェックは内部のものです。 67件の合格は、モデルが自分自身と自分の定義に一貫していることを示します。その慣習が正しいことは示しません。WACCでのMIRRは慣習で、単純回収期間も慣習で、単一のIRRは符号が1回しか変わらないことを前提にしています。
このワークブックの有用な読み方は、基準ケースから自然に導かれる読み方です。5,000の投資に対してNPV 836、収益性指数1.167、回収期間3.9年。この合成ケースの基準シナリオでは、モデルは正のNPVを返し、資本コストを上回りますが、売上10%の未達に対する余裕は薄いです。それがよいプロジェクトかどうかは、モデルが下す判断ではありません。その記述に出てくる数字はすべてファイルにあります。それを限定する数字、つまり下振れのNPVがマイナスであることも、ファイルにあります。
評価はMicaがExcelの中で組み立てたため、67件のチェックはすべて、それが試すキャッシュフローと同じファイルに置かれています。
よくある質問
NPVとIRRはなぜ違う答えを出すのですか?
差は再投資の前提です。NPVは資本コストで割り引き、IRRは各中間キャッシュフローがIRR自体で再投資されると仮定します。ここではIRRが13.15%、WACC 7.845%でのMIRRが11.23%で、1.92ポイントの差は算術の誤りではなく前提です。
プロジェクトを受け入れるにはNPVとIRRのどちらを使うべきですか?
企業財務では、NPVが従来型プロジェクトの主たるルールです。価値を金額で測り、プロジェクト自身の利率での再投資を仮定しないからです。モデルはNPV、IRR、MIRRを報告し、どれを選ぶかは方法論上の慣習で、実在するプロジェクトへの推奨ではありません。IRRは収益率として、また同程度の規模のプロジェクトを比べるのに有用ですが、キャッシュフローの符号が2回以上変わる場合や規模が違う場合には誤解を招きます。このプロジェクトは符号の変化が1回なので、13.15%のIRRは曖昧さがありません。
なぜIRRを2回計算するのですか?
ExcelのIRR()は推測値から反復します。二分法のブロックは同じ根を6%〜20%の固定区間から解き、3.4 × 10⁻⁸ の差で着地します。
プロジェクト評価にはどの割引率を使うべきですか?
資金調達のウェイトと税引後負債コストから組み立てるWACCです。ここでは負債40%(5.5%)と株式60%(ベータ1.15)でWACCは7.845%、NPVは13.0%と13.5%の間でゼロをまたぎます。