
プライベート・エクイティIRR:10年ファンド
ケース。 入力は10年のプライベート・エクイティ・ファンドで、2ページの要約から読み取りました。コミット100,000、4社にわたる5つのポートフォリオ・ラウンド、分配スケジュール、3つのシナリオ(基準、強気、弱気)、優先リターンとキャリーを伴う簡略化したウォーターフォールです。すべての入力は作成されたもので、実在のファンドも、ビンテージも、ベンチマークもありません。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
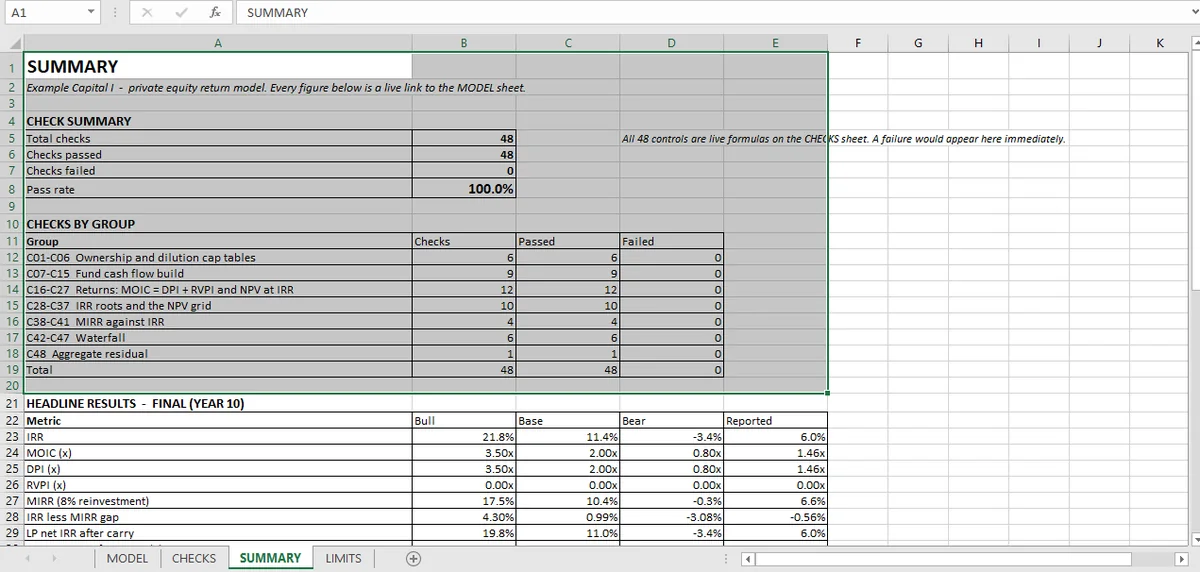
10年ファンドで、コミット100,000、5ラウンド、3シナリオです。報告IRR 6.03%、MOIC 1.46×、8%再投資率でのMIRR 6.59%。48件のチェックで、2つの正の根を持つ第2のキャッシュフローも含みます。
| 指標 | 報告 | 基準 | 強気 | 弱気 |
|---|---|---|---|---|
| IRR | 6.03% | 11.37% | 21.76% | −3.39% |
| MOIC | 1.46× | 2.00× | 3.50× | 0.80× |
| DPI | 1.46× | 2.00× | 3.50× | 0.80× |
| RVPI | 0.00× | 0.00× | 0.00× | 0.00× |
| MIRR(8%) | 6.59% | 10.38% | 17.47% | −0.30% |
48件のチェックがワークブックを支えます。すべて合格です。
48件はキャッシュフローの算術と根の数を証明します。分配スケジュールは入力で、ウォーターフォールは与えられたキャッシュフローの分け方を検証します。
48件のチェックが示すもの
7つのグループがあり、最初のグループが残りを意味あるものにします。チェックの書き方はExcelで財務モデルを作るガイドにあります。
| グループ | 件数 | 何を確立するか |
|---|---|---|
| キャップテーブル | 6 | ファンドと他の保有者の持分が各ラウンド後に100%になる |
| ファンド・キャッシュフロー | 9 | コール、分配、純フローが構成要素から再構築 |
| リターン | 12 | 各シナリオでMOIC=DPI+RVPI、NAVあり・なし |
| IRRの根 | 10 | 符号変化、デカルトの上限、各根でNPVゼロ |
| MIRR | 4 | IRRと8%再投資率の間 |
| ウォーターフォール | 6 | 各ティアが分配可能額に合計され、キャリーはハードル超の残差 |
| 集計 | 1 | MOIC−DPI−RVPIが全シナリオでゼロ |
発見:1つのキャッシュフロー、2つの根
報告されたファンド・キャッシュフローは符号が3回変わり、正のIRRはちょうど1つ、6.03%です。チェックは3通り(位置を求めた根、NPVグリッド、Excelの IRR())で根を見つけ、一致します。
ワークブックの第2のキャッシュフローは符号が2回変わり、正の根が2つ、6.10%と163.9%です。
それがトピックの要点です。Excelの IRR() は開始推測が到達した根を返し、ワークブックは両方の根を独立に計算し、各点でNPVがゼロであることを確認し、IRR() が返すものと比べてそれを実演します。関数は片方の根を返すだけで、もう片方が存在することは教えません。
IRR 164%のファンドはファンドではなく、符号が2回変わるキャッシュフローです。IRRの記事がこのケースを扱います。同じIRRの算術は資本投資評価にも現れます。
ウォーターフォールと、キャリーの出どころ
分配ティアは分配可能額に対して確認されます。元本返還、優先リターン、そしてハードル超の残差へのGP(ゼネラル・パートナー)キャリーです。
基準ケースでは、ファンドは払込資本100,000に対して200,000を分配し、優先リターン80,751を支払い、GPは3,850をキャリーします。ティアは分配可能額に正確に合計され、キャリーは手入力の数字ではなく、残差に適用したキャリー率と照合されます。
最後のチェックは見た目より重要です。キャリーをハードル超の残差ではなく分配全体の割合として計算するのは、最もよくあるウォーターフォールの誤りです。GPの取り分を大きく過大にします。
ファンド・シリーズの残り
IRRの根は2つの正しい答えを持つキャッシュフローです。マルチプル恒等式はMOIC対DPIとRVPIです。希薄化は100%に閉じなければならないキャップテーブルです。不動産DCFはこのワークブックがモデル化しない資産クラスです。キャップレートとレバレッジはその手法のもう半分です。統合の記事は48件がキャッシュフローをどう追うかです。
ファンドモデルが扱わないもの
5つの限界があり、最初の2つは構造的です。
不動産はありません。 このトピックの記事2本(キャップレートと不動産DCF)は、ワークブックに含まれない手法を説明します。ファンドモデルはプライベート・エクイティで、制約・限界シートもそう述べています。それらの記事は不動産モデルに何が必要かについてです。キャッシュフローの構築はDCFのウォークスルーで扱っています。
市場データはありません。 すべての入力は作成されたものです。ラウンド、分配プロファイル、シナリオの重みです。実在のファンドや指数に較正されたものはありません。
キャリー以外のグロス・トゥ・ネットの調整はありません。 管理報酬、ファンド費用、キャッチアップ(catch-up)付きハードルは簡略化して表されています。
1ファンド、1ビンテージ。 ファンドのポートフォリオも、ビンテージ間のJカーブ比較も、四分位に対するベンチマークもありません。
IRRは10年のキャッシュフローに対する1つの数字です。 デュレーション、キャッシュフローのタイミング、再投資の前提がすべてそこに圧縮されています。
率直に読めば、48件はリターンの算術が正しく、複数根のキャッシュフローが正直に扱われていることを確立します。6.03%のIRRがこのリスクのファンドにとってよい結果かは何も言いません。
ファンドモデルはMicaが1つのワークブックで組み立てるため、キャップテーブル、キャッシュフロー、ウォーターフォールは同じ入力から読みます。
よくある質問
ファンドのキャッシュフローは複数のIRRを持てますか?
はい。IRRはキャッシュフロー多項式の根で、符号変化のたびに根が増え得ます。このワークブックの第2系列は正の根が2つ、6.10%と163.9%で、Excelは推測が到達した方を返します。
プライベート・エクイティでIRRが誤解を招くのはなぜですか?
IRRは中間キャッシュフローがIRR自体で再投資されると仮定し、中間率の高いファンドでは早期分配を甘く見せます。MOICとDPIは実際に戻った現金を示し、MIRRは明示的な再投資率でリターンを言い直します。ここでは報告IRR 6.03%、MOIC 1.46×、8%でのMIRR 6.59%です。
IRR、MOIC、DPIの違いは何ですか?
IRRはキャッシュフローのタイミングを反映した年率、MOICは総価値÷投下資本、DPIは分配現金÷払込資本です。異なる問いに答え、ファンドは一方で強く他方で弱く見えることがあります。