
3表モデル:2つのPDFから何ができたか
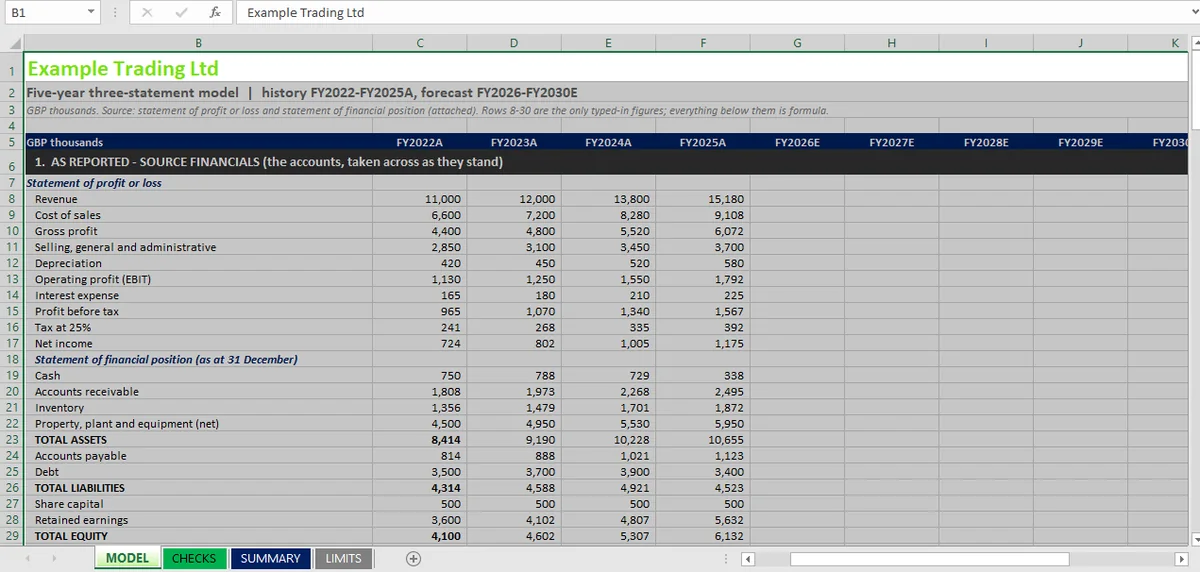
ケース。 入力は2つのPDFでした。合成企業のFY2022–FY2025の4年分の財務諸表、損益計算書と貸借対照表で、単位は千です。キャッシュフロー計算書、予測、前提シート、解答はありません。モデルは2つの計算書からキャッシュフローを導き、毎年貸借対照表を合わせ、履歴から推計したドライバーでFY2030まで5年分を転がす必要がありました。数字はPDFから転記されており、99件のチェックのうち、転記した数字をPDFと照合するものは1件もありません。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
2つのPDFから作った3表モデルを、99項目のチェックで自己検証しました。99件が合格し、失敗は0件でした。それでも期末現金は −1,113 まで落ちます。不足額を賄うものが何もないからです。シートが証明するのは計算書がつながっていることであり、事業が成り立つことではありません。
99件のチェックが示すのは一貫性であって、正確性ではありません。元のPDFと、そこから転記した数字を比べているチェックは1件もありません。
指示は1ページの文書でした。財務諸表はそのまま取り込み、各年のキャッシュフロー計算書を損益計算書と貸借対照表だけから組み直します。貸借対照表は毎年必ず合わせ、合っていればTRUEを返すセルを年ごとに1つ置きます。そのうえで、財務諸表がすでに示している経済性のまま5年先まで転がします。粗利率も成長率も運転資本日数も設備投資額も与えられていません。どれも4年分の計算書から推計し、後で変更できる名前付きセルに置く必要がありました。解答は構築が終わるまで伏せられていたので、写すものは何もありませんでした。
返ってきたのは4つのシートを持つ1つのワークブックです。MODELには9列あります。財務諸表から転記した実績4年と、履歴が示すドライバーで転がした予測5年です。CHECKSにはチェック1件につき1行あります。SUMMARYは手入力の合計ではなく、実際に計算される数式で件数を数えます。LIMITSにはモデルが扱わない18項目が並び、そのいくつかは結論にとって重要です。
| 指標 | 結果 |
|---|---|
| モデル | 3表モデル、合成企業、FY2022–FY2030 |
| チェック | 99 |
| 合格 | 99 |
| 失敗 | 0 |
| 期末現金、FY2030E | −1,113(千単位) |
| 許容誤差 | 0.01 |
最後の2行が隣り合っているのは偶然ではありません。算術のチェックはすべて合格し、予測は現金が尽きます。
99件のチェックが示すもの
99件のチェックは12のグループに分かれ、そのグループは3表モデルが保たなければならない12本の突合に対応します。SUMMARYシートを再掲します。
| チェックのグループ | 件数 | 合格 |
|---|---|---|
| 貸借対照表の恒等式(実績) | 4 | 4 |
| 貸借対照表の恒等式(予測) | 5 | 5 |
| 報告値の合計 | 8 | 8 |
| 損益計算の算術(実績) | 16 | 16 |
| 損益計算の算術(予測) | 5 | 5 |
| キャッシュフローの連動(実績) | 3 | 3 |
| キャッシュフローの連動(予測) | 5 | 5 |
| ロールフォワード(実績) | 6 | 6 |
| ロールフォワード(予測) | 10 | 10 |
| 利息:反復計算と代数解 | 10 | 10 |
| 第2経路:貸借対照表の恒等式 | 9 | 9 |
| 第2経路とモデルの比較 | 18 | 18 |
| 合計 | 99 | 99 |
このうち3つのグループは、件数だけでは分からない重みがあります。
予測側が実績側より短いグループが1つあります。その理由も隠さず開示しています。 キャッシュフローの連動は実績側が4件ではなく3件です。元の資料にFY2022の期首貸借対照表がないからです。モデルはFY2022をn/aと報告します。期首残高をゼロと仮定して、その差をキャッシュフローと呼ぶことはしません。期首残高をでっち上げたモデルは、同じ突合を通りながら、最初の1年分まるごと間違っています。
利息は2回計算しています。 実際の予測では平均現金残高に利息を付けますが、この計算は循環参照になります。現金は受取利息に依存し、受取利息は現金に依存するからです。ワークブックは反復計算を有効にし、同じ利息をループの代数解でもう一度求め、差を取ります。10件のチェックで、予測年ごとに2件です。差の最大は 5 × 10⁻¹³(千単位)です。循環参照の記事では、このループがかつてAIツールに作れなかったものだった理由を扱っています。
第2経路は27件で、ワークブックの中で本当に独立している唯一の部分です。 9件は、別に組んだ列ブロックがそれ自体で貸借を合わせるかを試します。残り18件は、9年すべてでモデルと1行ずつ一致するかを試します。参照するのは元の数字と名前付きドライバーだけで、モデルが計算したものは一切参照しません。これがなければ、残り72件はモデルが自分自身を追認しているだけです。このチェックをファイルにどう書き込むかは、ワークブックエージェントのガイドで扱っています。
ドライバーはどこから来たか
予測は前提の集まりです。AIが作った予測で意味のある問いは、前提が資料から推計されたのか、それとも資料と一緒に与えられたのか、という点です。この構築では、以下のドライバーがすべて財務諸表から出てきました。
| ドライバー | 使った値 | 出どころ |
|---|---|---|
| 粗利率 | 40.00% | 実績4年すべてで同一 |
| DSO / DIO / DPO | 60 / 75 / 45日 | 実績各年で一定、期末残高で測定 |
| 設備投資 | 売上の6.59% | FY2025の比率 |
| 減価償却 | 期首純固定資産の10.49% | 実績の費用から逆算 |
| 税 | 税引前利益の25% | 損益計算書の表面に記載 |
| 利率 | 6.16% | FY2025の利息 ÷ FY2024/FY2025の平均負債 |
2つのドライバーは推計できず、指定しました。履歴に安定した規則がないからです。配当は観測できる3年で300、300、350なので、モデルは平均の316.67を使います。負債は最初の2年で毎年200増え、3年目に500減るので、予測は年680で均等に償却し、FY2030にゼロになります。これはアナリストなら誰でも下す判断です。違うのは、数式に埋め込まれた数字ではなく、根拠を隣に記録した名前付きセルになっている点です。勘定ではなく前提から同じキャッシュフローを組みたいなら、DCFのウォークスルーがそこから始まります。
重要な数字は1つだけ
期末現金は788、729、338、そして −140、−537、−841、−1,039、−1,113 と動きます。
売上は年11.33%で伸び、FY2025の15,180からFY2030には25,966になります。当期純利益は2,318まで倍増します。総資産は8,414から15,571へ増えます。どの比率を見ても健全な事業に見えますが、この事業は自分の資金を賄えません。設備投資、年680の負債返済、およそ317の配当が、事業が生み出す現金を上回っています。モデルにはリボルバー(revolver)も、新規借入も、増資も、減配もありません。
ワークブックはマイナスの現金にも、プラスの現金と同じ利率で利息を課します。だからループは収束し続けます。経済的には、誰とも取り決めていない当座借越です。これが、帳尻が合うモデルと正しいモデルの違いです。99件の中に資金調達方針の有無を問うチェックはありません。欠けている判断は算術の誤りではないからです。同じ規律をプロジェクト評価に当てはめたいなら、コーポレートファイナンスのトピックが次の一歩です。
このトピックの各記事が扱う内容
骨格になるのは12本の突合で、各突合の背後のチェックもそこにあります。貸借対照表が合わないときは、どれかが崩れたときにたどる診断の順序です。監査証跡は、AIが作ったファイルが次の人に何を残すかを扱います。会計方針を1つ変えるは連動のテストで、1つの方法を変えたときに動くべきすべてのスケジュールを見ます。ドライバーを追い込むは、前提がもっともらしいが居心地の悪い値に動いたとき、最初に何が壊れるかを扱います。自己検証するモデルは構築の視点で、チェックを可能にするために構築そのものが満たすべき条件を扱います。
ワークブックが止まる場所
限界を、重要な順に並べます。
これはクロスチェックであり、監査ではありません。 モデルも第2経路も、同じエージェントが同じ原資料から作りました。ドライバーを共有している箇所では、そのドライバーの誤りが両方に同じ影響を与え、第2経路の27件では検出できません。チェックが確立するのは、計算書がつながっていて算術が内部で一貫していることであり、ドライバーが正しいことではありません。だからこれを保証ではなくモデル検証と呼び、6種類のチェックのうち2つがベンチマークとの比較ではなく手法同士の比較になっています。
シナリオは1つで、感応度はありません。 どのドライバーも単一の点推定です。粗利率40%、運転資本日数60/75/45、設備投資は売上の6.59%、減価償却は期首純固定資産の10.49%、一律25%の税率、単一の合成利率6.16%。ベースケースも、上振れも、下振れも、データテーブルもありません。ドライバーは名前付きセルなので変更は簡単ですが、何を変えて何が動いたかを記録するものはありません。
元の数字は原文の数字をそのまま取っています。 4年分の勘定を印刷どおりに転記し、千単位に丸め、それ自体が一貫しない資金調達方針は調整していません。負債は最初の2年で毎年200増え、3年目に500減ります。モデルはそれを説明せず、再現しています。
LIMITSシートにはそうした項目が18並び、そのうち3つは形式的な項目ではなく重要です。すでに述べた資金ギャップ、欠けているFY2022の期首残高、そして負債と現金の両方に単一の合成利率を当てていることです。実際の融資なら支払利率と受取利率は異なります。残りは一般的なモデリング上の制約です。繰延税金なし、資産売却なし、季節性なし、純資産変動計算書なし、1年365日、端数期間(スタブ期間)なし。限界を書き出すのは作業の一部であり、弱点の暴露ではありません。境界を明示しないモデルは、境界がないと読者に誤解させるからです。
投資助言ではなく、会社も実在しません。 資料一式に合成であると書かれています。ここにあるものは提出書類でも、開示でも、意思決定の根拠でもなく、ワークブックのLIMITSシートにもそう書かれています。
結論を変えるのは、もう1件のチェックではありません。資金調達方針です。リボルバー、減配、設備投資の延期。どれも期末現金を動かし、どれも独自のスケジュールと突合が必要になります。それができるまでは、このワークブックを『計算書は成り立っているが、計画は成り立っていない』と読むのが正直です。
このファイルはMicaがローカルのExcelセッションで組み立てたもので、予測を再計算するたびに、すべての恒等式がその場で再チェックされます。
よくある質問
3表モデルが正しいかどうかは、どう確認しますか?
計算書をつなぐ12本の突合を順にたどります。毎期の貸借対照表の恒等式、報告側の両方、損益計算書の4行、キャッシュフローの連動、3つのロールフォワード、2回計算した利息、そして第2経路です。このワークブックはこれらの突合に対して99件のチェックを実行し、99件すべてが合格します。
貸借対照表が合わないのはなぜですか?
よくある原因は、連動していないキャッシュフローの行、当期純利益から配当を引いた額が抜けている利益剰余金、期首残高を誤った期末残高から始めたロールフォワードです。数式に触る前に、この3つをこの順に確認してください。この構築では貸借対照表は9年すべてで合い、それでも期末現金はマイナスになります。
すべてのチェックが合格なのに、なぜ期末現金はマイナスなのですか?
資金調達の行が存在しないからです。設備投資と年680の負債返済、およそ317の配当が、事業が生み出す現金を上回っています。モデルの中には、借りるものも、設備投資を延期するものも、配当を削るものもありません。
これは外部監査ですか?
いいえ。1つのワークブック内のクロスチェックで、同じエージェントが同じ資料から作りました。99件のうち27件は、ドライバーを共有する第2の構築との比較です。