
ストレステストは何のためにあるのか
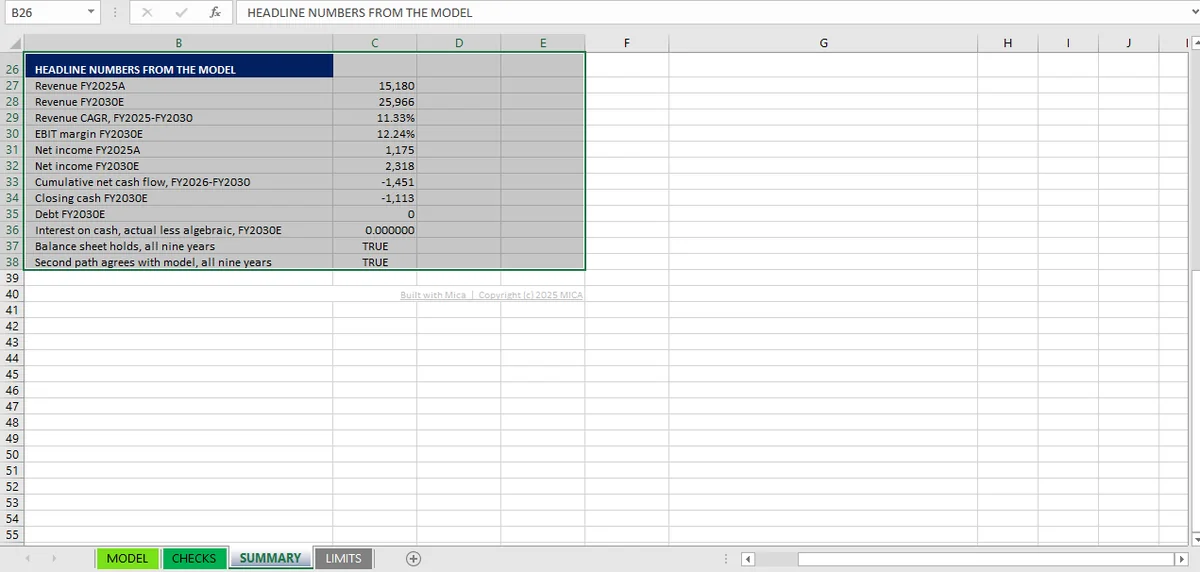
6つの入力が財務モデルを壊します。成長、粗利率、運転資本日数、設備投資、利率、資金調達の行です。それぞれに境界があります。利率の境界は266.7%、資金調達の境界はすでに越えており、期末現金は −1,113 です。
ストレステストはシナリオではありません。シナリオは別の前提の組で何が起きるかを問い、ストレステストはモデルがどこで動かなくなるかを問います。
違いは答えをどう使うかです。シナリオは、人が行動に移せる数字を生みます。ストレステストは境界を生みます。モデル自身の論理が尽きる場所、あるいは事業に答えがない場所です。有用なアウトプットはその境界の位置で、境界の際の数字ではありません。
6つの入力は、境界を見つけられるほど強く3表モデルを動かします。選んだ理由は、どれも普通の構築で名前付きドライバーなので何も組み直さずに動かせることと、合わせて売上、コスト、運転資本、投資、資金調達コスト、資金調達方針を網羅することです。
入力1〜2:成長と粗利率
売上の成長、マイナスのケースも含めて
成長率をゼロにし、次にマイナスにします。上振れ方向にしか動かしたことのないモデルは、そうではないと示す数字を表示しながら伸び続けることがよくあります。前の列を参照する終端、すでに伸びた基数に成長を当てる、前提を黙って上書きするハードコードのランプなどが原因です。
FY2025の売上水準15,180(千単位)では、成長率1ポイントの変化は最初の予測年で約152の売上に相当し、そこから複利で効きます。累積キャッシュフローの符号を変えるのに十分な大きさです。だから成長は、最後ではなく最初に動かすべき入力になります。
マイナス成長は、前向きの実行では捕まえられない種類の誤りも露わにします。運転資本の解放です。売上が縮めば売掛金も縮み、現金を解放します。縮小する年を一度も動かしたことのないモデルは、その解放の向きを誤っているかもしれません。キャッシュフロー計算書は依然として連動し、貸借対照表は依然として合い、現金は誤った側にあります。
粗利率
40%の粗利率を下げます。同じ売上水準で、粗利率1ポイントの変化は税効果前のEBITで151.8(千単位)、5ポイントの変化は税引前利益でおよそ759(千単位)に相当し、FY2026の当期純利益をプラスからマイナスに持っていくのに十分です。
ここで試すのは算術ではなく、連動です。粗利率の変化が同じ期に税、当期純利益、利益剰余金、配当、現金へ流れるか。どれかが1列遅れるなら、モデルにはワークブックのどの突合も見つけない断絶があります。個々の突合はすべて成り立つからです。ただ、互いに1期ずれて成り立っています。
入力3〜4:運転資本と設備投資
運転資本日数
3つの日数の前提は、売掛金60日、棚卸資産75日、買掛金45日です。個別の感応度は計算が簡単で、頭に入れておく価値があります。
- FY2025の売上に対するDSO(売掛金回転日数)1日は、現金でおよそ41.6。
- FY2025の売上原価に対するDIO(棚卸資産回転日数)またはDPO(買掛金回転日数)1日は、およそ25。
- 3つすべてに同時に1日足すと、現金はおよそ42動きます。買掛金のメリットが棚卸資産のコストの一部を相殺するからです。
3つすべてをまとめて10日動かすと、モデルは持っていない現金をおよそ416見つけねばなりません。もっともらしい予測が資金調達不能になる最もよくある経路です。運転資本スケジュールをまったく持たず、一度導出した純増減の数字だけを持つモデルが、最もよく露呈する入力でもあります。
設備投資
設備投資は売上の6.59%です。設備投資比率を1ポイント動かすとFY2025の売上水準で151.8(千単位)に相当するので、10%に動かすと最初の予測年でおよそ518の流出が増えます。
興味深いのは、設備投資が固定資産のロールフォワードと減価償却に何をするかです。期首純固定資産の割合で減価償却するモデルは滑らかに反応し、取得年別スケジュールを持つモデルは遅れて反応します。どちらも正しくあり得ます。どちらもやってはいけないのは、設備投資が動いても減価償却がまったく動かないことです。費用が資産基盤に連動せずハードコードされているときに起きます。
入力5〜6:利率と資金調達の行
利率、そしてループが収束しなくなる場所
利息は平均現金残高に6.16%で付けられ、計算は循環します。ループのフィードバックゲインは次のとおりです。
6.16%と税率25%で、αは2.31%で、ループは数回の反復で落ち着きます。利率を上げるとαは線形に上がり、r = 2 / (1 − t)、税率25%なら266.7%で1に達します。それを超えると反復計算は収束せず、Excelはエラーを出しません。Microsoftのドキュメントが述べるように、反復計算を有効にすると循環参照は循環参照として扱われなくなります。セルは最後のパスの結果を示すだけで、シートが再計算されるたびに数字が動きます。
その境界は現実的な金利環境では到達できません。だからこそよいストレステストです。モデルの収束が幸運な偶然ではなく代数の性質であることを示し、循環性は安全かと問われたときに述べる数字を与えます。
資金調達の行
負債は3,400を年680で返し、FY2030にゼロになります。リボルバーも新規借入もありません。この入力を動かすと、モデルは壊れるのではなく別のことをします。起こり得ない答えを報告します。
配当をゼロにすると期末現金は年およそ317改善します。設備投資をゼロにすると最初の予測年でおよそ1,100改善し、売上が伸びるにつれてその後はさらに改善します。どちらもしなければ、期末現金はFY2025の338からFY2030の −1,113 へ落ち、貸借対照表は9年すべてで合い、99件のチェックもすべて合格します。
ワークブック全体で最も有用なストレス結果は、破綻ではありません。モデルが、資金調達方針はストレスを受けたのではなく欠けていると教えてくれることです。
あり得ないアウトプットが教えること
マイナスの現金は、3表モデルが出せるアウトプットの中で、算術的には正しく、明示された前提なしには経済的にあり得ない唯一のものです。ワークブックはマイナスの現金にプラスの現金と同じ利率で利息を付け、ループを収束させたまま、静かに当座借越を無料で無制限として扱っています。
同じ理由で注意すべきアウトプットはさらに3つあり、マイナスの現金を基準ケースとします。
| 符号 | ふつう何を意味するか |
|---|---|
| マイナスの棚卸資産 | 事業が保持できない残高を日数の前提が動かしている |
| マイナスの売上 | すでにゼロになった基数に成長率を当てている |
| マイナスの税 | 繰越欠損金なしで損失年を税額控除として扱っている |
| マイナスの現金 | モデルに資金調達の行がない、または有効化されていない |
どれも、その入力では事業上の意味を持たない数式が数字を生んでいる場所です。実行すべきチェックは、算術が成り立つかどうかではありません。それは成り立つからです。見るべきは、そのアウトプットが現実に存在し得るかどうかです。
上の6つの入力は、どれもモンテカルロを回す必要はありません。ワークブックは名前付きドライバーの集まりなので、どれも1秒で動き、同じファイルに対してすべてを再実行できます。モデルをスクリプトではなくExcelに置く理由がこれです。MicaはWindows専用でローカルのExcelを動かすので、ワークブックがマシンの外に出ず、同じ実行を同じファイルに対して繰り返せます。
6つの入力は恣意的な一覧ではありません。どれもワークブックの名前付きドライバーに対応し、どれも突合セットの特定の部分でチェックされます。運転資本は連動のテスト、設備投資は固定資産のロールフォワード、利率は利息の二重計算です。その対応がストレス結果を解釈可能にします。破綻はどのチェックを読むべきかを教え、チェックシートはそのチェックがどの突合に属するかを教えます。
6つのうち2つは逆方向にも動かす価値があります。運転資本日数を下げて現金の解放を見ます。現金が増えるとモデルが示すなら向きは正しく、それでも現金が減るならキャッシュフロー計算書の符号が反転しています。設備投資をゼロにして、減価償却が一緒に下がるか確認します。費用が変わらないなら、固定資産スケジュールが連動していません。
ストレステストがしないのは、どのシナリオが起こりやすいかを教えることです。それは別の問いで、モデル自身の限界シートはそれに正直です。どのドライバーも単一の点推定で、ベースケースも、上振れも、下振れもなく、何が変わったかを記録するものもありません。上の6つは、モデルがどこで止まるかを知りたいときに最初に動かす入力です。動かしている間に何も壊れなかったことを確認するために後で再実行するのが12本の突合です。動かないのが入力ではなく方針だという答えが出たとき、それが別の種類の限界である理由は方針変更の記事が説明します。各実行が何を変えたかの記録は、同じ作業の証拠側で監査証跡です。