
方針の変更は、それに依存するすべてのスケジュールの変更
会計方針を1つ変えると、同じ期に棚卸資産、売上原価、税、利益剰余金、現金が動きます。テストは、前提をもう一度変えたとき、それらがまた動くかを見ることです。ドライバーベースのモデルでは、これを確かめられません。比率の前提が答えを元に戻してしまうからです。
会計方針の変更は決して1セルの編集ではありません。影響する残高を参照するすべてのスケジュールが、同じ期に動きます。売上原価、棚卸資産、税、利益剰余金、現金は、棚卸資産の測定方法の変更にすべて反応します。
その伝播がテストの要点です。スケジュールを連動させたモデルは、方針が変わればすべて一緒に動きます。パッチで作られたモデルでは、誰かが忘れずにパッチを当てたものだけが動きます。その差は、ワークブックの組み方を見分ける最も分かりやすい手がかりの一つです。
以下の3つの方針は、3表モデルでよく遭遇するケースを扱います。どれも問いは同じです。何が動くべきか、そして一部だけ動いたときはどう見えるか。
棚卸資産の方法:何が動くか
棚卸資産の原価計算方法を切り替えると、同じ期に売上原価、期末棚卸資産、税額が動きます。
IAS 2では、棚卸資産は原価と正味実現可能価額のうち低い方で測定し、原価式は個別法、FIFO、加重平均法です。LIFOは認められません。FIFOと加重平均の切り替えは単位数を変えず、売れた単位に付く原価と、まだ持っている単位に付く原価を変えます。期中に価格が上がったなら、FIFOは期末棚卸資産に多くの原価を残し、加重平均より低い売上原価を報告します。
4つが一緒に動かなければなりません。
- 売上原価(変更の期間分)。
- 期末棚卸資産(反対の金額だけ)。
- 税額(税引前利益が動くため)。
- 利益剰余金と現金(いずれも最初の3つから連動するため)。
4つのどれかが他が動くのに変わらないなら、モデルにパッチがあります。売上原価が動くのに税額が据え置かれるのがよくある兆候です。誰かが棚卸資産の行を変え、税は利益から計算されるもので、隣のセルに手入力するものではないと忘れています。
減価償却の方法と耐用年数:何が動くか
減価償却方法の変更は、減価償却費、減価償却累計額、帳簿価額、繰延税金を一緒に動かします。
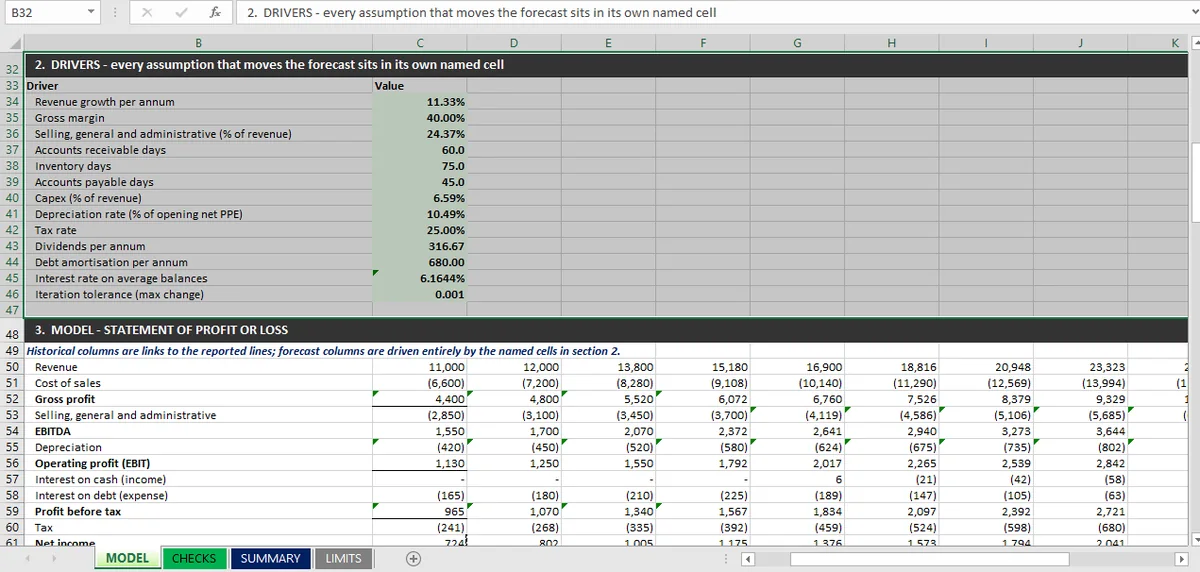
順序は棚卸資産のケースと同じ形で、1つ追加があります。方法や耐用年数の変更は通常、将来に向かって適用するので、モデルには再計算の起点となる期首帳簿価額と残存耐用年数が必要です。期首純固定資産の一定割合を減価償却するモデル(このシリーズのワークブックは10.49%)は、新しい率は受け入れられても、移行を表せません。取得年別のスケジュールも、減価償却累計額の列もないからです。
この区別は、回避すべき制約として扱うのではなく、率直に述べる価値があります。期首残高の割合モデルは純額ベースのモデルです。そうしたモデルが答えるのは「費用率が変わったら」であり、「既存の資産基盤で定率法から定額法に切り替えたら」ではありません。既存の資産基盤が、取得年別の集合としてワークブックに存在しないからです。
リースの扱い:何が動くか
リースを再分類すると、貸借対照表の表示、利息費用、営業キャッシュフローの行が一度に動きます。
オペレーティング・リースを貸借対照表に載せると、使用権資産とリース負債が加わり、従来の賃借料の行が減価償却費と利息に分かれ、現金流出が営業活動から財務活動へ移ります。3つの計算書で5行が動き、支払プロファイルを持つリーススケジュールなしには、どれも正しく動けません。
リーススケジュールのないモデルは、この変更をそもそも実行できません。数字を示すことしかできません。3表ワークブックはこれを明示しています。リースはモデル化しておらず、負債は単一の融資で、コベナンツも、マージン・ラチェットも、アレンジメントフィーもありません。「リースを資本化したらどうなるか」と尋ねるレビュアーは、モデルに答える構造がない問いを投げており、有用な応答は数字を出すことではなく、答えられないと伝えることです。
自動の連動と、手でパッチした数字
連動したモデルとパッチを当てたモデルの違いは、前提をもう一度変えたときに数字がまた動くかです。
テストはこうです。方針を変えて何が動いたか記録し、元に戻し、3つ目の設定に変えます。連動したモデルは元の値に正確に戻り、3つ目の設定では一貫した新しい値のセットに移ります。パッチを当てたモデルはずれていきます。最初の変更はパッチのセルを動かし、2回目は連動したセルを動かし、3つ目の設定は両方の混合を生みます。
実行して答えを記録してください。記録された答え自体が監査証拠だからです。Micaでは変更をすべての依存スケジュールに1パスで適用し、編集したセルにそれぞれ印を付けるため、どの数字が動いたかを後から答えられます。印がなければ、同じテストは機能しますが、証拠は保存したコピーの比較で再構築する必要があります。
税の問い、ほとんどの方針テストが止まる場所
上のどの方針変更も税引前利益を動かし、したがってどれも税を動かします。税が同じ期に動くか後で動くかは、ほとんどのモデルが持たないスケジュールに依存します。
最も単純なケース、会計利益の一律25%では、税額は税引前利益に1対1で従い、棚卸資産の方法変更は同じ期に税額を動かします。このシリーズのワークブックがそのケースで、限界として明示されています。繰延税金なし、繰越欠損金なし、簿価の減価償却と分離した資本手当なし、永久差異なし。
どれかが存在した瞬間、方針変更は一時差異を生み、モデルにはそれを表す繰延税金残高が必要です。減価償却方法の変更が最も明快な例です。会計上の費用はすぐ動き、税額は動かず、差が繰延税金負債または資産として積み上がります。そうした残高のないモデルも貸借は合います。単に差を別の場所、ふつうは現金か利益剰余金に置くだけで、どちらも正しくありません。
つまり方針変更のテストには、先に確認する価値のある前提条件があります。モデルには税のスケジュールがあるのか、税率があるのか。率なら、テストは率を測ります。スケジュールなら、テストは方針を測れます。
会計方針変更テストが記録すべきもの
変更を実行し、何が動いたか記録し、元に戻し、何が戻ったか記録します。記録が成果物で、答えより価値があります。
方針変更ごとに、記録は次を示すべきです。変更したセル、その結果動いたセル、動くべきなのに動かなかったセル、日付。最後の行がたいていバグを見つけます。動かなかったものの一覧は、動いたものの一覧よりずっと短く、ずっと読みやすいからです。
モデルにチェックシートがあれば、同じ実行がチェックを自動で再実行し、ロールフォワードを壊す方針変更は、誰かが差を読む前に失敗行として現れます。これがこのテストと12本の突合の接続です。突合は変更後もモデルが一貫しているかを教え、変更はその一貫性が連動だったのか幸運だったのかを教えます。
ドライバーベースのモデルが会計方針の問いに答えられない理由
比率で動くモデルには、会計方針の変更が作用する原価フローや資産台帳の層がないからです。ドライバーベースのモデルが合格できない版のテストがあり、それについて率直になる価値があります。ほとんどのモデルが直面する版だからです。
このシリーズのワークブックの粗利率40%と棚卸資産日数75日を取ります。棚卸資産は売上原価の75日分で、売上原価は売上の60%です。したがって棚卸資産残高は売上と2つの比率で完全に決まります。ここで棚卸資産の原価計算方法を変えます。モデルには、変更が作用する原価の流れを表す層がないので、日数の前提が答えを元に戻してしまうだけです。ドライバーが決めているので、残高は動きません。
それが意味するのは、モデルが間違っているということではありません。日数ベースのモデルは「この事業が今のまま続くなら何が必要か」に答える正しい道具で、前提を一切与えずに2つの計算書から予測を組めた理由でもあります。しかしそれは比率のモデルで、会計方針のモデルではありません。方針変更は、モデルが持たない層を動かします。
だから正直な立場は2つです。
- 方針への感応度が必要なら、モデルには原価フローの層が要ります。方法別の棚卸資産スケジュール、取得年別の資産台帳、支払プロファイル別のリーススケジュール。どれも独自のロールフォワードと突合を加えます。
- 必要ないなら、黙って省略するのではなく制約・限界シートにそう書き、最初の答えしか出せない方針変更テストは行わないことです。
ワークブックはこれを自分の制約・限界シートに3つの別項目として書いており、それが正しい場所です。モデルが扱う範囲の全体像は3表のページにあります。答えられない問いを明示するモデルは、すべてに答えられるように見えるモデルより有用で、12本の突合はモデルのどの層をチェックしているかを知って初めて意味を持ちます。方針ではなく入力が動いたときにモデルに何が起きるかはストレステストの記事が、構築が連動を見えるままにする方法は監査証跡が記録しています。