
3表モデルは数式ではなく突合で壊れる
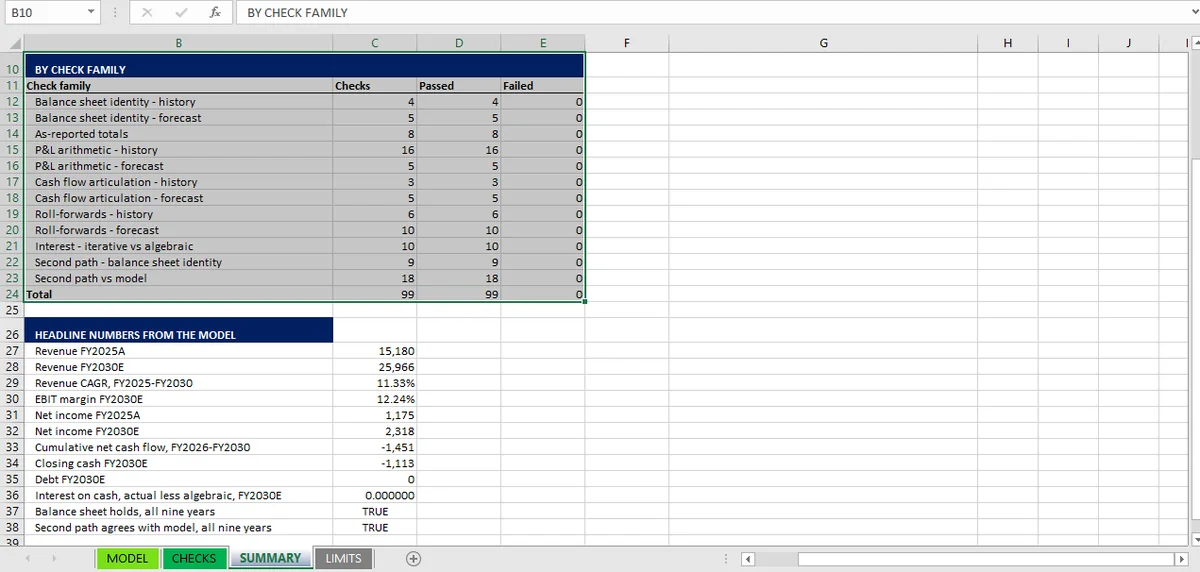
3表モデルを検証するのは、12本の突合です。毎期の貸借対照表の恒等式、報告側の両方、損益計算書の4行、キャッシュフローの連動、利益剰余金、固定資産、2回計算した利息、そして第2経路。このワークブックでは、その背後の99件のチェックがすべて合格します。
3表モデルが壊れるのは、1つの数式が間違っているからではありません。予測の途中で突合が成り立たなくなったからです。誰かが気づくころには、原因の数式は6列にコピーされています。
この区別が重要なのは、数式は個別の話で、突合はモデル全体に及ぶからです。=E12-F12 を一日中眺めても正しく見えます。それが正しいかはE12とF12の中身次第で、中身が正しいかはさらに9つのスケジュール次第です。突合が問うのは、その連鎖を最後まで通る唯一の問いです。異なる経路でたどり着いた2つの数字が、毎期一致するかどうかです。
12本の突合は、通常の作り方の3表モデルを検証します。12個の別の発想ではありません。いくつかは同じ恒等式をモデルの別の場所に当てたもので、それぞれが異なる間違え方を捕まえます。
突合1〜3:貸借対照表の両側
最初の3本は貸借対照表だけを扱います。1本は両側が一致するかを試し、残り2本は各側が相手側ではなく自分の原資料から作られたかを試します。
突合1:毎期、資産=負債+純資産
誰もがチェックする項目で、しかも最後だけで済ませられがちな項目です。
恒等式は期末残高で一度ではなく、各列で成り立たなければなりません。FY2030で合っていても、FY2026に生じた誤りを後ろの調整が吸収しただけのことがあります。その一度の合格が、4年分の壊れたスケジュールを隠してしまいます。この記事のワークブックでは1件ではなく9件のチェックです。実績4年と予測5年、それぞれにTRUE/FALSEのフラグがあります。
合計はFY2022の8,414からFY2030の15,571まで動き、恒等式は9列すべてで成り立ちます。
突合2〜3:予測の前に報告値の合計が合うこと
実績列は公表された財務諸表から転記したものなので、モデリング上の判断が入る前に、元の資料と照合できます。
突合2は、報告された総資産が報告された資産明細の合計に等しいと主張します。突合3は資金調達側について同じことをします。それぞれ実績4年、合計8件です。これは最も厄介な種類の誤りを捕まえ、AIツールが最も陥りやすいものでもあります。明細を落としたり二重計上したりした転記で、小計が誤った内訳から再計算され、以降の突合すべてがその誤りを受け継ぎます。
この2本があることで、突合1が形だけのチェックになりません。総資産が間違っていて、負債+純資産も同じ額だけ間違っていれば、恒等式は成立します。突合2と3は、両側が独立に作られたことを確かめるチェックです。
突合4〜7:売上から当期純利益まで
損益計算書は、もっともらしく間違えやすい場所です。各行が個別には妥当でも、つなぐ算術が妥当でないことがあるからです。
突合4〜6:1行ずつ
突合4は売上総利益を、売上から売上原価を引いた額に対して試します。突合5はEBITを、売上総利益から販管費と減価償却費を引いた額に対して試します。突合6は税引前利益を、EBITから利息を引いた額に対して試します。どれも実績4年で、各4件です。
これらが必要なのは、予測が内部で一貫していても中間行を誤って表示できるからです。売上原価を粗利率の前提から計算すれば、売上総利益は合います。突合4が捕まえるのは、誤った売上高や誤った期間に粗利率を当てたケースです。突合6は、利息を二重に課した、または期末残高に課したのに下流が平均残高を前提しているケースを捕まえます。
突合7:最終行、そして実績と予測で主張が変わる理由
実績年の当期純利益は転記なので、突合は「当期純利益=税引前利益−税」で、4件です。
予測年では税額を独立した行として組むため、突合は逆向きになります。「当期純利益=税引前利益+税額」で、税額は負の値です。5件です。同じ算術で符号の慣習が逆であり、予測側の突合を実績側の符号で書くと、5年分の税が気づかないうちに反転します。仮定の話ではありません。予測の損益計算書が、どのセルも妥当に見えるまま税引前利益の50%過大になる、最もよくある原因です。
突合8〜10:3つのロールフォワード
ロールフォワードは残高を次の期間に繰り越すので、誤りが残るほど悪化する唯一の種類のチェックです。
突合8:期首現金+増減=期末現金
8件です。実績3年と予測5年。
実績側が4年ではなく3年なのは、キャッシュフロー計算書に期首貸借対照表が必要で、原資料がFY2022からFY2025までしかなく、その前がないからです。FY2022には期首現金も、期首売掛金も、期首買掛金も、前期配当もありません。ワークブックはその年をn/aと報告し、期首残高をゼロから導いてその差をキャッシュフローと呼ぶことはしません。黙って飛ばした突合は穴です。正直にn/aと記した突合は開示された限界です。
この突合が力を発揮するのは予測側です。期末現金はFY2025の338からFY2030の −1,113 へ落ち、突合はそのすべての列で成り立ちます。それが教えるのは、キャッシュフロー計算書が貸借対照表と算術的につながっていることであり、マイナスの現金が計画であることではありません。
突合9〜10:利益剰余金と固定資産
どちらも価値を次の期間に繰り越す残高で、同じやり方で試されます。毎期、期末=期首±フローです。
突合9は「期末利益剰余金=期首利益剰余金+当期純利益−配当」。突合10は「期末純固定資産=期首純固定資産+設備投資−減価償却費」です。各8件、実績3年と予測5年です。
ワークブックで最も安く作れる突合であり、最も高くつく誤りを捕まえます。ロールフォワードの断絶は、複利で膨らむまで見えないからです。1期分の配当を誤った勘定に付けるだけで、以降の利益剰余金すべてと、それに依存する負債スケジュールに伝播します。
負債のロールフォワードはどうか
4本目のロールフォワードとして、通常は「期末負債=期首負債+借入−返済」が一覧に入ります。このワークブックでは独立した突合として持っていません。理由を述べておく価値があります。
負債は固定スケジュールで償却する単一の融資です。3,400を年680で返し、FY2030にゼロになります。借入も、スイープも、間違えようのある判断もないので、ロールフォワードは直線であり、誰かが上書きしない限り壊れません。それを捕まえるのは突合1と突合12で、どちらも負債スケジュールが貸借対照表と合わなくなった瞬間に動きます。融資がリボルバーなら、ロールフォワードは独立した突合にする必要があり、その理由は財務モデルにおける循環参照の記事で扱っています。
突合11〜12:同じ数字への第2の経路
最後の2本は種類が違います。行を定義と比べるのではなく、モデルをモデル自身の第2の計算と比べます。モデルが一貫して犯している誤りを見つける唯一の方法です。
突合11:利息を2回計算する
10件で、予測年ごとに2件です。反復計算による利息と、同じ利息を代数解で求めた値、そしてそれぞれの経路が生む期末現金を比べます。
この突合は1〜10とは種類が違います。あちらはモデルの行を定義と比べ、こちらはモデルをモデル自身の第2の計算と比べます。5年間で最大の差は 5 × 10⁻¹³(千単位)で、モデリングの差ではなく浮動小数点のノイズです。
突合12:モデルを使わない第2経路
シートで最も強い突合で、作るのに最も時間がかかるものです。元の数字と名前付きドライバーだけから、モデルが計算したものは一切参照せずに、毎年の貸借対照表の恒等式を組み直す独立した列ブロックです。
9件が、第2経路が単独で貸借を合わせるかを試します。さらに18件が、9年すべてでモデルと1行ずつ一致するかを試します。合わせて99件のうち27件で、スケジュール全体が共有する体系的誤りを捕まえられる唯一のチェックです。
AIが作ったモデルで12本すべてを実行する
このワークブックでは12本すべてが合格します。興味深いのは点数ではなく、どの突合が必要条件で、どれが十分条件でないかです。
| # | 突合 | 何を主張するか | 件数 | 結果 |
|---|---|---|---|---|
| 1 | 貸借対照表の恒等式 | 資産=負債+純資産、9年すべて | 9 | 9/9 |
| 2 | 報告資産 | 総資産=報告された資産明細の合計 | 4 | 4/4 |
| 3 | 報告された資金調達 | 負債+純資産=資金調達明細の合計 | 4 | 4/4 |
| 4 | 売上総利益 | 売上総利益=売上−売上原価 | 4 | 4/4 |
| 5 | EBIT | EBIT=売上総利益−販管費−減価償却費 | 4 | 4/4 |
| 6 | 税引前利益 | 税引前利益=EBIT−利息 | 4 | 4/4 |
| 7 | 当期純利益 | 実績:純利益=税引前利益−税。予測:純利益=税引前利益+税額 | 9 | 9/9 |
| 8 | キャッシュフローの連動 | 期首現金+増減=貸借対照表の期末現金 | 8 | 8/8 |
| 9 | 利益剰余金 | 期末=期首+当期純利益−配当 | 8 | 8/8 |
| 10 | 固定資産 | 期末純固定資産=期首+設備投資−減価償却費 | 8 | 8/8 |
| 11 | 利息を2回 | 反復計算の結果=代数解の結果 | 10 | 10/10 |
| 12 | 第2経路 | 独立した再構築が貸借を合わせ、モデルと一致する | 27 | 27/27 |
99件のチェック、許容誤差0.01、失敗なし。
どの突合も単独で十分条件というわけではありません。突合1は必要条件ですが十分条件ではなく、プラグでも満たせます。独立したベンチマークは、テストしたAIツールにまさにそのパターンを見つけました。Wall Street Prepのランキングには、ほとんどのツールが「適切な統合ではなくプラグに頼った」と記録されています。恒等式を証拠に変えるのが突合2と3で、恒等式を試す前に各側を自分の報告明細から作ることを強制します。突合7は符号の慣習に依存します。示された符号の下での算術を確かめるだけで、その符号が正しいかは確かめません。
突合がきれいに並ぶということは、計算書がつながっているということです。予測が正しいという意味ではありません。このワークブックはその違いの最も明快な例です。すべての突合が合格しながら、期末現金は338から −1,113 へ動きます。モデルにリボルバーも、新規借入も、増資も、減配もなく、マイナスの現金にプラスの現金と同じ利率で利息を計算しているからです。資金調達の行がないマイナス現金は、誰とも取り決めていない当座借越であり、どの突合も捕まえません。算術の誤りではなく、欠けている判断だからです。
この一連には2つの限界があります。99件は1つのワークブック内のクロスチェックであり、外部監査ではありません。99件のうち27件は、同じ作り手による第2の構築とモデルを比べるので、共有ドライバーの誤りは両方の経路に同じ影響を与えます。そして、成り立つ突合は、適用される期間の分だけの価値しかありません。だからチェックはモデル単位ではなく期間単位なのです。貸借対照表が合わないケースが、すべての列ではなくほぼ常に1列で壊れるのも同じ理由です。
各突合の背後のチェックとそれが読むセルを含む完全なシートは、3表のページにあり、この方法はExcelモデル監査の他の7つのモデルにも通用します。このように突合が取れた予測の上に何が乗るかは、バリュエーションの側面で、同じ規律を計算書ではなく数字に当てています。
MicaがWindows上で開いているワークブックを編集するため、.xlsxに加わる数式は、受け入れる前にシートで見えます。