
利息の循環性は、AIツールが最もよく失敗するチェック
循環参照は、利息が現金に依存し、現金が利息に依存するときに起きます。主要なベンチマークのAIツールはどれも、ループを解かずに飛ばしました。テストになるのは第2の計算です。反復計算の答えと代数解の答えが一致するかを見ます。ここでは 5×10⁻¹³ まで一致します。
2026年の財務モデリング向けAIツールランキングで、Wall Street Prepは4つのツールに同じ課題を出しました。Appleの完全に統合された3表モデルを作る。10-Kから3年分の実績、コンセンサスから4年分の予測、銀行が付けるような書式。ツールの得点は10点満点で5.9、5.5、4.4、2.5でした。下位のジュニアアナリストは6.4でした。
そして記事はカテゴリ別に結果を公表し、1つのカテゴリはランキングになっていませんでした。見出しは All failed(全ツール失敗)です。
正確な表現が重要です。失敗が何だったかを教えてくれるからです。循環性について記事は、「どのツールも、現金と負債の残高から受取利息と支払利息を予測しなかった」ため、「モデルに循環性は埋め込まれていなかった」と述べています。負債についても同じくらい直接的で、「どのツールも負債を正しく扱わなかった」「ほとんどが適切な統合ではなくプラグに頼った」としています。
ループは下手に作られたのではなく、そもそも一度も閉じられていませんでした。ツールは3つの計算書を1ページに書き、利息は、課される残高に反応しない数字のまま残しました。そのループを閉じることが、3表モデルを、たまたま隣り合ったスケジュールの集まりではなくモデルにするのです。
そのテストが測ったもの
課題は意図的に普通でした。公表された提出書類を取り、そこから実績の計算書を作り、明示された前提で将来を予測し、毎期貸借対照表を合わせる。採点は研修プログラムがアナリストを採点するのと同じ方法でした。速さ、実績の正確さ、書式、出典、そして予測の構造が実際に保たれているか、を見ました。
循環性はその最後のカテゴリのゲートであり、様式の加点ではありません。利息を現金と負債の残高から予測し、残高が利息に依存するなら、正しい答えはループを解かねばなりません。ループを避けたモデルは問題を避けており、それは数字にすぐ現れます。受取利息はゼロか一定で、負債は現金に反応せず、貸借対照表はプラグで合わせられています。
このシリーズのテストでは、同じ構造テストをずっと小さな対象に使いました。合成企業の4年分の財務諸表を、提出書類ではなくPDFで渡し、解答は構築が終わるまで伏せました。これは1つのワークブック内のクロスチェックで、外部監査ではなく、その区別は以下と各モデルの検証方法で述べています。
ツールが間違えるのではなくループを省く理由
ループを間違えると証拠が残ります。飛ばすと残りません。誤差はふつう小さく、ワークブックは即座に再計算されます。一定額の利息行は整ったセルで表示され、突合も通り、どこもエラー表示になりません。貸借対照表は、他の何かが差を吸収するので合います。それは貸借対照表が合わない状態を反対側から見たものです。ファイルを開いたアナリストには、ワークブックは完成して見えます。失敗が見えるのは、利息のセルをクリックして参照先を確認したときだけです。
同じ省略が得点を説明します。4つのツールは3表モデルに見えるものを出し、12本の突合のほとんどを満たしました。突合は算術を試し、算術は問題なかったからです。
ループが存在する理由:利息は負債残高に依存する
期首残高に利息を付ければループはありません。期首負債は既知で、利息は利率×その数字。終わりです。これは、問いに答えるためではなく、循環参照を避けるために作られたモデルです。
ループは、利息を平均残高に付けた瞬間に現れます。実際の融資もそうなっています。平均負債は期首と期末の平均です。期末負債は返済額に依存します。返済額は利用可能な現金に依存します。利用可能な現金は利息を引いた後です。利息は平均負債に依存します。連鎖は4段階で自分自身に戻ります。
書き出せば、ループはもつれではなく1つの変数です。利率をr、期首残高をB₀、期末残高をB₁、利息をIとします。
(返済には I を含む)
2行目を1行目に代入すると、Iが両辺に現れます。その代入が循環性のすべてです。モデリングの誤りではなく、注意深くやれば避けられるものでもなく、利息自身が動かす残高に利息を付けることの性質です。
どこに現れるか:リボルバー、キャッシュスイープ、最低現金
3つの構造がこれを生み、ほとんどすべての実務モデルが少なくとも1つ持っています。
リボルバー は現金を最低額以上に保つのに必要な分だけを引き出すので、引出額は不足額に依存し、不足額はリボルバーの利息に依存します。キャッシュスイープ は余剰現金で負債を返すので、返済は利息後の現金に依存し、利息は返済後の残高に依存します。余剰に利息が付く 最低現金残高 は、逆向きに同じ形です。余剰が利息を生み、利息が余剰を増やします。
このシリーズのワークブックが使っているのは、3つ目の構造です。ここでは負債はリボルバーではありません。単一の融資が均等に償却し、当初3,400を年680で返してFY2030にゼロになります。負債がループの外にあるので、残るのは現金です。モデルは現金に支払と同じ6.16%を稼がせるので、受取利息は平均現金に依存し、期末現金は税引後の受取利息に依存します。
Kは受取利息を差し引く前の純キャッシュフロー、tは25%の税率です。同じループで、残高が違うだけです。代数はどの勘定が循環しているかを気にせず、変わるのはフィードバックの符号だけです。
3つの対処法と、それぞれが監査可能性に与えるコスト
標準的な対応は3つあり、ふつう好みの問題として提示されます。違いは、後からレビューする人が何を再構築できるかで、他の誰かがモデルを承認しなければならないときには、それだけが問題です。
反復計算
Excelの「ファイル」→「オプション」→「数式」で「反復計算を行う」をオンにし、ワークブックを不動点に落ち着かせます。既定値は100回反復と最大変化量0.001で、この構築の指示が指定したとおりです。ただし既定値を指定することは、たいてい、設定をファイル内で明示する手段にすぎません。
代償は、セルに根拠のない答えが残ることです。レビューする人には数字が見えます。ワークブックが3回で収束したのか、100回の上限に達したのかはセルから分からず、設定を変えれば数字も変わります。再現できるのは設定を再現したときだけで、それは検証可能だという主張とは別物です。AIスプレッドシートが残す監査証跡は、モデルのどこよりもここで薄くなります。
代数による代入
代わりにループを閉じた形で解きます。上の現金版なら、代入は手計算できる長さです。
α を次のように置きます。
αはフィードバックゲインです。追加の利息1単位のうち、税引後にさらなる利息として戻ってくる割合です。利率6.16%、税率25%なら2.31%です。αが小さいのでループは速く収束します。幾何級数 1 + α + α² + … は3項で極限の1000分の1以内に入ります。これは、反復計算がそもそも機能する理由であり、利率がはるかに高いモデルが収束しない理由でもあります。
コストは可読性です。代数を追えない読者はそれを信じるしかありません。しかし導出はセルにあり、1つずつ見え、閉じた形は実際に反復計算するループと比べられます。それが次節のチェックです。
プラグ・アンド・チェック
計算順序でループを断ちます。期首残高に利息を付ける、または現金を計算してから、貸借対照表が合うまで1つのセルをハードコードした数字で上書きします。誤差はふつう小さく、ワークブックは即座に再計算されます。
プラグは3つの中で最もコストが高い方法です。誰も導出できないからです。プラグはシートの他のどの数字とも同じに見え、数式範囲内のハードコードされたセルをわざわざ探さない限り、あらゆる突合テストを通り抜けます。Wall Street Prepが見つけたのと近いものです。「ほとんどが適切な統合ではなくプラグに頼った」。
| 方法 | 何を得るか | レビューで何を払うか |
|---|---|---|
| 反復計算 | 設定が簡単で、どんな形のループも扱える | 答えに導出がなく、ワークブック全体の設定に依存する |
| 代数解 | 正確で再現可能、セル単位で監査できる | 閉じた形で解けるループにしか使えない |
| プラグ・アンド・チェック | 必ず収束し、エラーを出さない | プラグは追跡できず、突合テストに見えない |
収束しないループはどう見えるか
収束しないループはエラーを出しません。それが問題のすべてです。
Excelは循環参照が最初に現れたときに一度警告し、その後は警告を止めます。反復計算がオフなら、セルはゼロか最後に計算した値を示します。オンなら、そのパスが許容誤差内だったかどうかに関係なく、最後のパスが出した値を示します。Microsoft自身の循環参照のドキュメントはどちらの挙動も率直に説明しており、どちらにも気づくような失敗状態はありません。
発散はフィードバックゲインが1に達したときに起きます。α = r(1 − t)/2 で、利率6.16%なら2.31%ですぐ落ち着きます。税率がなく利率250%なら1.25になり、再計算のたびに値が増えます。極端でないケースはもっと静かに失敗します。別のシートを通るループはステータスバーにセル番地を出さず、ゲインが1のすぐ下のループは、編集のたびに数秒間数字が動き続けるほどゆっくり収束します。
実際に見るべきは、Excelが文句を言うかどうかではなく、数字が止まるかどうかです。無関係な入力を変え、強制再計算し、利息のセルを見ます。毎回同じ値に落ち着くなら、ループには不動点があります。値が安定しないなら、モデルは見た時刻によって変わる数字を報告しています。
第2の独立した計算でループを検証する
意味のある唯一のチェックは、ループを使わない経路で同じ利息をもう一度計算することです。
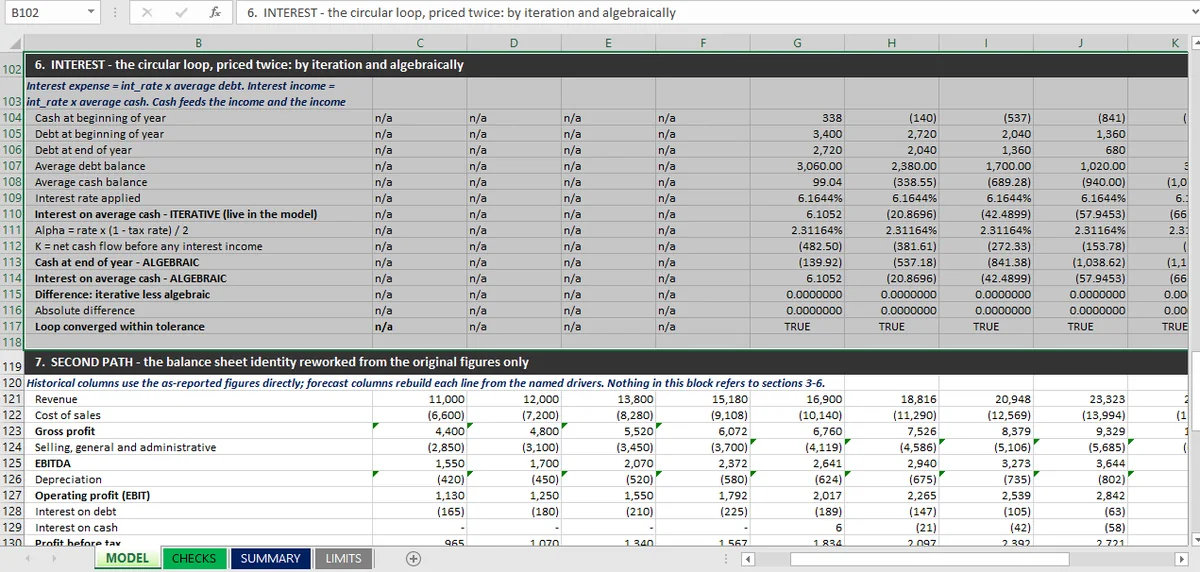
ワークブックはこれを同じシートの、実際のモデルのすぐ下のブロックで行います。反復計算の列が実際に計算書を動かす列です。その隣に、期首現金、名前付きドライバー、税率だけを参照し、反復計算の結果は決して参照しない代数解の列があります。そして2つを引きます。
予測5年の結果を、千単位で示します。
| 年 | 期首現金 | 利息(反復) | 利息(代数解) | 期末現金(反復) | 期末現金(代数解) | 差 |
|---|---|---|---|---|---|---|
| FY2026 | 338.00 | 6.11 | 6.11 | −139.92 | −139.92 | 0.00 |
| FY2027 | −139.92 | −20.87 | −20.87 | −537.18 | −537.18 | 0.00 |
| FY2028 | −537.18 | −42.49 | −42.49 | −841.38 | −841.38 | 0.00 |
| FY2029 | −841.38 | −57.95 | −57.95 | −1,038.62 | −1,038.62 | 0.00 |
| FY2030 | −1,038.62 | −66.33 | −66.33 | −1,113.32 | −1,113.32 | 0.00 |
10件で、年ごとに2件、利息の数字とそれが生む期末現金に1件ずつです。10件すべてが許容誤差0.01で合格します。10件のどこかで最大の残差は 5 × 10⁻¹³(千単位)です。倍精度のノイズで、モデリングの差ではありません。ワークブックは差と、「ループは許容誤差内で収束した」のTRUE/FALSEフラグの両方を記録するので、チェックはサマリーに打ち込んだ数字ではなく、実際に計算されるものです。
これが、どのモデルでも循環参照チェックが備えるべき形です。ループが収束するという約束ではなく、ループなしで計算した第2の数字が最初の数字の隣にあり、引き算が見えることが大切です。
ここにも限界があります。2つの経路が一致しても、証明できるのは、不動点が指定した代数の不動点であることだけです。一致は、その代数が正しいこと、6.16%が正しい利率であること、会社がマイナス現金のまま運営されるべきことまでは証明しません。モデル自身の制約・限界シートは最後の点を明言しています。期末現金はFY2025の338からFY2030の −1,113 へ落ちる。モデルの中に不足額を賄うものがないからです。リボルバーも、新規借入も、増資も、減配もありません。利息ループが収束するのは、マイナスの現金にプラスの現金と同じ利率を付けているからです。経済的には、誰とも取り決めていない当座借越です。
ループは構造のチェックです。算術がつながったことを教えます。答えが事業計画になるかという判断は別のところにあり、それが99件のチェックを収めた3表のページと、このような予測の上に乗る株式バリュエーションの要点です。
ワークブック全体をその場で再計算するMicaでは、収束しないループがエラーメッセージではなく、落ち着かない数字として現れます。