
貸借対照表が合わないとき、8つの恒等式を順に実行する
貸借対照表が合わないときは、8つの恒等式を順に確かめます。等式そのもの、2つの報告合計、固定資産の3つのテスト、負債のロールフォワード、運転資本の増減です。このワークブックは8つのうち4つには明確に答え、1つには部分的に答え、残りの3つは持っていないスケジュールを必要とします。
貸借対照表の破綻はどれも8つの恒等式のどれかにたどれます。順に確認する方が、シート内の数式エラーを探し回るより速く見つかります。
順序が重要なのは、各恒等式が探索範囲を狭めるからです。最初の1つは破綻があることを教えます。次の4つは、どのスケジュールが原因かを教えます。最後の2つは、それを最も多く生み出す2つのスケジュールを試します。順序を外すと、何を探しているかも分からないまま、9列40行の数式を比べることになります。
以下の8つは3表モデルの標準セットです。すべてのモデルが全部に答えられるわけではありません。一覧を実行して分かる有用なことの1つは、自分のモデルが答えようのない問いがどれか、です。
恒等式1〜3:資産、負債、純資産
恒等式1:等式そのもの
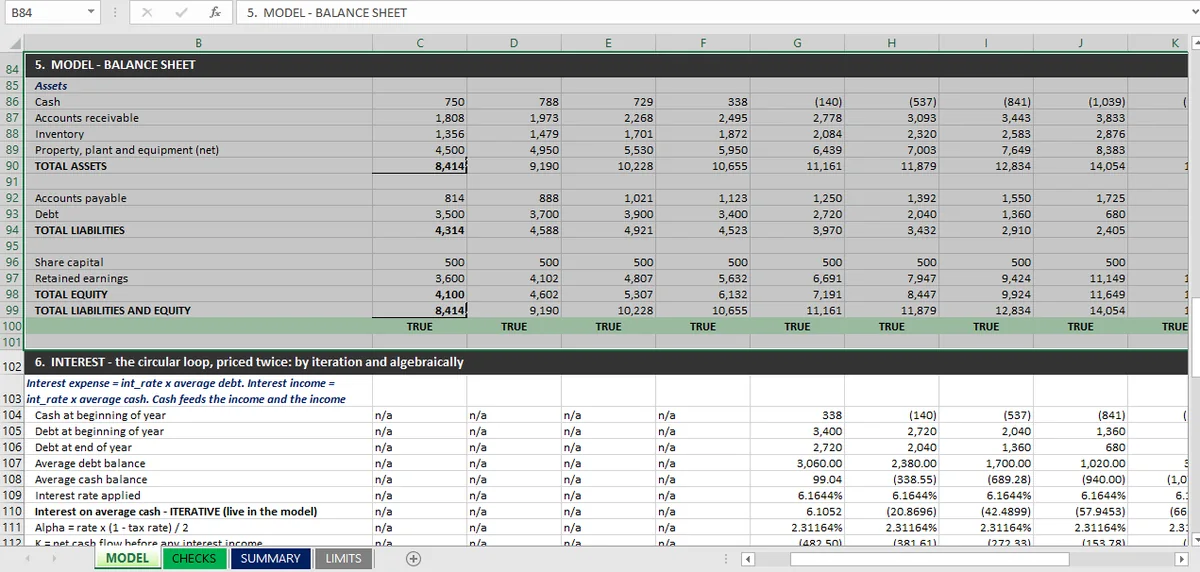
まずは合っていない列で、総資産が負債+純資産に等しいかを見ます。
最後の列ではなく、最初の予測列から始めます。FY2030で合うモデルは、FY2026に始まった誤りを後ろの調整が吸収したから合っていることが多く、予測の末尾だけを見ることが、その誤りをレビューで見逃す原因になります。破綻が1列だけに出て次に出ないなら、原因はその期間の動きです。ロールフォワード、借入、配当。ある時点からすべての列に出るなら、原因は残高です。
貸借が合うワークブックでは、この恒等式は1件ではなく9件のチェックです。1列に1件ずつ、それぞれにTRUE/FALSEの判定があります。これは、どこかで合うモデルと、すべてで合うモデルの違いです。
恒等式2〜3:どちら側が動いたか
恒等式2は、総資産が資産明細の合計に等しいかを試します。恒等式3は負債と純資産について同じことをします。
これらが教えるのは、問題が残高にあるのか小計にあるのかです。恒等式1が失敗し、恒等式2も失敗するなら、資産側が内部で一貫していません。明細が二重計上されたか、落ちたか、上書きされたかです。恒等式1が失敗し、2と3がどちらも成り立つなら、資産と負債・純資産のどちら側に計上するかを間違えています。各側の合計は一貫しているが、分類が誤っている状態です。残高が計算書の反対側に計上されています。
まず実績列で実行します。公表された勘定から転記した年ですでに両側が食い違うなら、予測の前提のせいではなく、下流の何も信頼できません。
恒等式4〜6:減価償却と固定資産
恒等式4:純固定資産=取得原価−減価償却累計額
モデルが資産スケジュールを保持しているかどうかを教える恒等式です。
保持していないモデルは多いです。期首純固定資産の一定割合を減価償却するモデルは、純額を完全にロールフォワードしながら、恒等式4には答えられません。取得原価と減価償却累計額を分けていないからです。正当な簡略化ですが、読者に発見させるのではなく、限界として書き出すべきです。このシリーズの3表ワークブックはまさにそのケースで、減価償却は期首純固定資産に対する単一の10.49%なので、取得原価と累計額の列が存在しません。
恒等式5〜6:費用とロールフォワード
恒等式5は「期末純固定資産=期首純固定資産+設備投資−減価償却費」。恒等式6は、キャッシュフロー計算書の減価償却費が損益計算書の費用と同じ数字かを試します。
恒等式5は期間のずれを捕まえ、これが固定資産で最もよくある誤りです。設備投資が1期早く計上される、減価償却が翌年ではなく取得月から始まる、といったケースです。恒等式6は、両側が内部では正しいのに互いに食い違う版を捕まえます。損益計算書では12%で減価償却し、キャッシュフローでは10%を足し戻す予測です。
ここで破綻するとどう見えるか
恒等式1が予測列だけで失敗し、5と6も一緒に失敗するなら、固定資産スケジュールが原因で、貸借対照表は症状です。一覧を順に実行すべき理由がこれで、恒等式5の時点でどのシートを開くべきか分かっています。
恒等式7〜8:負債と運転資本
恒等式7:負債のロールフォワード
期末負債=期首負債+借入−返済で、返済はキャッシュフロー計算書と一致します。
リボルバーやキャッシュスイープ(cash sweep)のあるモデルでは、循環性がここにあり、ロールフォワードを利息計算から独立にチェックできません。固定償却のモデル(3,400を年680でゼロまで返済)では、ロールフォワードは直線で、上書きされたセル以外に間違えようがありません。その場合に独立したチェックとして持たない判断は合理的ですが、貸借対照表の恒等式と第2経路が捕まえることが条件です。やってはいけないのは、チェックを持ちながら、スケジュールを自分自身と比べてトートロジーで合格させることです。
恒等式8:運転資本の増減
キャッシュフロー計算書の運転資本の増減は、売掛金の増減+棚卸資産の増減−買掛金の増減で、符号は現金の向きに合わせます。
符号の誤りはこの恒等式で起こります。売掛金の増加は現金を食い、買掛金の増加は現金を生みます。実績で符号が正しく予測で誤っているモデルは、他のチェックをすべて通ります。キャッシュフロー計算書は依然として貸借対照表と連動し、両方の数字が一緒に、誤った方向へ動いたからです。
合わないモデルで8つを実行する
このシリーズのモデルは、この一覧まで到達しませんでした。指示は明快でした。貸借対照表は毎年必ず合うこと、合わなければ止めてどの行が壊しているかを報告すること。構築は何も報告しませんでした。9列すべてが最初のパスで、許容誤差0.01に対して合いました。
結果は言うほど強いものではありません。正確に言う価値があります。破綻のない最初のパスは、計算書がつながっていることを意味します。ドライバーを変えても貸借対照表が壊れない、という意味ではありません。ドライバーを十分に動かせば、恒等式は算術的に成り立ちながら、どれかのロールフォワードが経済的に意味を失う期間は作れます。それがストレステストの記事の主題です。
| # | 恒等式 | 破綻が指すもの | このワークブックが答えるか |
|---|---|---|---|
| 1 | 資産=負債+純資産 | 破綻がどこに出るか(なぜかは示さない) | はい、9件 |
| 2 | 資産=資産明細の合計 | 資産側の残高か小計 | はい、4件 |
| 3 | 負債+純資産=資金調達明細の合計 | 資金調達側の残高か小計 | はい、4件 |
| 4 | 純固定資産=取得原価−減価償却累計額 | モデルが資産スケジュールを持つか | いいえ — 取得原価/累計額の分割なし |
| 5 | 純固定資産がロールフォワードする | 設備投資や減価償却の期間ずれ | はい、8件 |
| 6 | 損益の減価償却費=CFの減価償却費 | 2つのスケジュールの不一致 | 一部 — ロールフォワードに含まれる |
| 7 | 負債がロールフォワードする | 借入、返済、上書きされたセル | いいえ — 固定償却 |
| 8 | 運転資本の増減=ΔAR+Δ棚卸資産−ΔAP | 符号の慣習 | いいえ — 導出のみで、独立した突合なし |
「いいえ」の3行が、この表で最も有用な部分です。恒等式4に答えられないモデルは資産スケジュールを持たず、7に答えられないモデルは負債スケジュールを持たず、8に答えられないモデルは運転資本スケジュールを持たず、導出された数字が1つあるだけです。どれも必ず誤りとは限らず、このモデルは制約・限界シートにそれぞれを開示しています。しかしどれもレビューする人がいずれ問うことで、答えはレビュアーではなくモデルから出てくる方がよいものです。
8つすべての恒等式が合格しても貸借が合わないとき
8つすべてが成り立つのに、貸借対照表がまだ間違っていることがあります。その組み合わせにはよくある3つの原因があり、この順にたどる価値があります。
期間ヘッダーがずれた。 どの計算書にも日付の行があります。あるシートのヘッダーがリンクではなく手入力なら、列を挿入すると日付は動かず数字だけがずれ、すべての突合が1列ずれたまま整合してしまいます。3つの計算書のヘッダーが、同じ文字列ではなく同じセルかを確認してください。
非表示の行やシート。 行を非表示にしても、数式からは参照できます。スケジュールを画面外に移しても合計がまだ参照していれば、モデルは合い、誰にも理由が見えません。すべてを再表示し、次に非表示範囲から依存先のトレース(Trace Dependents)を使う(または数式監査アドイン)ことで、その範囲をまだ参照している数式を確認します。
誤ったブロックを指す名前付き範囲。 名前付き範囲は、モデルを美しく読ませながら誤って動かせる唯一のExcel機能です。名前は範囲全体を指し、その範囲には含めるべきでない行も入れられるからです。合計が名前で定義されているなら、数式ではなく名前をクリックして、点線の枠を見てください。
それでも見つからないなら、答えはたいてい、モデルに2つの貸借対照表があることです。報告されたものと、導出されたもの。両者は食い違います。統合の記事の第2経路が捕まえるために存在するケースで、恒等式だけからは診断できない唯一の破綻です。
貸借チェックをモデル内で生かし続ける
恒等式が実際に崩れたとき、チェックは記憶ではなく、実際に機能するものでなければなりません。チェックされるワークブックと、再チェックされるワークブックの違いです。Micaはパスごとに貸借対照表の恒等式を再チェックします。壊れた突合は、モデル構築が終わってからではなく、構築の途中で表面化します。12本の突合は同じ恒等式をスケジュール別にまとめたもので、監査証跡は次の人がこの一覧を自分で実行できるだけのものを残す方法を扱っています。セルをそれが依存するセルまでたどる仕組みについては、Microsoftの参照元と依存先のトレースのガイドが参考になります。上の診断順序は、そこに書かれていない部分です。