
債券分析:7本の債券、1つのカーブ
ケース。 入力は7本の普通固定利付債を1つのバスケットとしてまとめたもので、ポジションレポートの画像から読み取り、1行あたり想定元本100に換算しました。キーレート・カーブと、各債券のベーシスポイント建てスプレッドも入力です。コールもプットもシンキング・ファンドもフローターもなく、ブートストラップしたカーブもありません。キーレートは商品ではなく入力です。最初の債券のスプレッドは433.77ベーシスポイントで、ポートフォリオ価値は663.57です。それ以外はすべて2回計算します。キャッシュフロー、価格、利回り、デュレーション、コンベクシティ、キーレート・デュレーション、5つのカーブ・ショック下のP&Lです。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
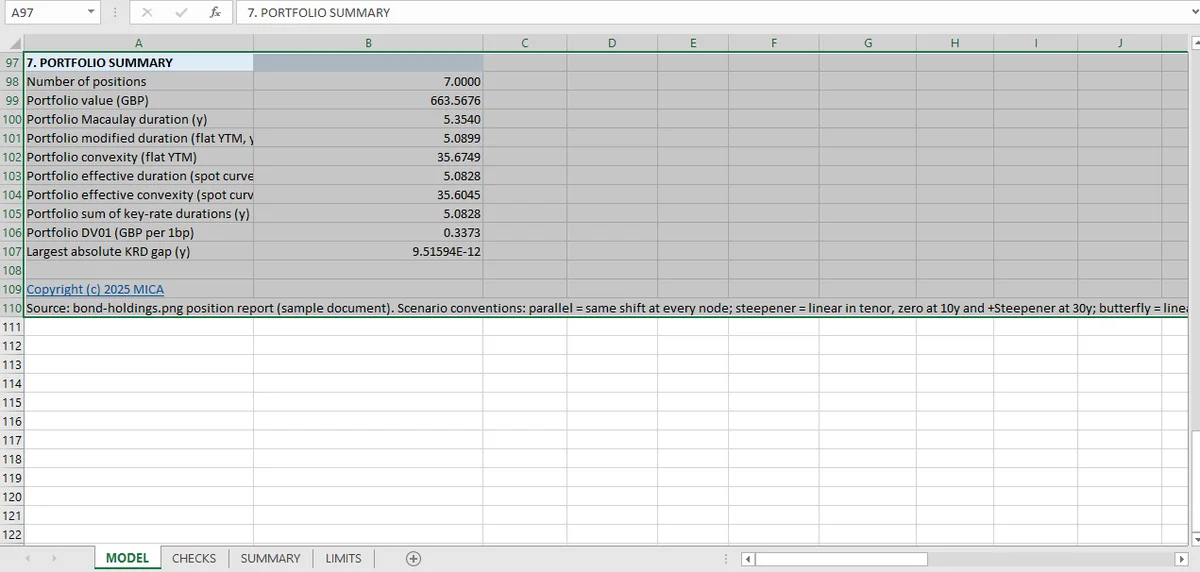
7本の債券を対象に、55件のチェックを実行します。ポートフォリオ価値663.57、修正デュレーション5.090、実効デュレーション5.083、コンベクシティ35.675、DV01は1ベーシスポイントあたり0.337です。すべての分析値は公式から計算し、カーブをバンプしてもう一度計算します。両方の列を1つのシートに保つ仕組みはExcelで財務モデルを作るガイドにあります。
| 指標 | 結果 |
|---|---|
| ポジション | 7 |
| ポートフォリオ価値 | 663.57 |
| マコーレー・デュレーション | 5.354年 |
| 修正デュレーション(フラット利回り) | 5.090年 |
| 実効デュレーション(スポット・カーブ) | 5.083年 |
| コンベクシティ(フラット利回り) | 35.675 |
| 実効コンベクシティ(スポット・カーブ) | 35.605 |
| キーレート・デュレーションの合計 | 5.083年 |
| DV01 | 1ベーシスポイントあたり0.337 |
55件のチェックがワークブックを支えます。すべて合格し、最も余裕の少ないチェックでも許容誤差の43.6%に収まります。
興味深いのは合格数ではなく、最も厳しいチェックの余裕です。55件はカーブを前提にしており、カーブから続く分析を試し、カーブ自体は試しません。
55件のチェックが示すもの
チェックは6つのグループに7件ずつ、キーレート・デュレーションの8件、そして5つのショック・テストに分かれます。
| グループ | 件数 | 何を確立するか |
|---|---|---|
| キャッシュフロー | 7 | 名目フローがクーポン×期間+額面に等しい |
| 価格 | 7 | 価格が割引キャッシュフローの合計に等しく、インライン再構築も一致 |
| 利回り | 7 | 解いた利回りが満期のカーブレート+スプレッドに等しい |
| ソルバー | 7 | 解いた利回りでの価格がカーブ価格を再現 |
| 修正デュレーション | 7 | 閉形式と1bp有限差分の比較 |
| コンベクシティ | 7 | 閉形式と1bp有限差分の比較 |
| キーレート・デュレーション | 8 | キーレートの合計が実効デュレーションに一致(ポートフォリオ含む) |
| ショックP&L | 5 | 全再価格とデュレーション+コンベクシティ予測の比較 |
このうち2つのグループがトピックの中心です。
デュレーションとコンベクシティはそれぞれ2通りで計算されます。 閉形式は教科書の式で、有限差分はカーブを1ベーシスポイント動かして再価格します。示された許容誤差で一致するとは、解析式と債券の数値挙動が一致するということで、片方だけを計算するより強い主張です。同じ割引の仕組みはデリバティブのエンジンにあります。
キーレート・デュレーションは実効デュレーションに合計されなければなりません。 これは定義上の恒等式ではなく加法性です。カーブがキーレートから構築され、バンプが適切に分離されているときに成り立ちます。キーレート分解がセグメント(たとえば30年点)を逃すと、合計は実効デュレーションに届きません。その差はまさに測られていないエクスポージャーです。
マコーレー、修正、実効デュレーション:最も混同しやすい3つの数字
マコーレー・デュレーションは5.354年。修正デュレーションは5.090年、実効デュレーションは5.083年です。
3つの数字はすべて「デュレーション」と呼ばれ、同じポートフォリオで互いに5.5%以内です。それぞれ少しずつ違う問いに答えます。
- マコーレー はキャッシュフローまでの加重平均時間で、年単位です。
- 修正 はマコーレーを(1+期間あたり利回り)で割り、利回り1単位の変化あたりの価格変化率を与えます。
- 実効 はスポット・カーブの小さなパラレル・シフトの下で債券を再価格し、あらゆるオプション性を捉え、フラット利回りを仮定しません。
片方を別のものとして引用すると、このポートフォリオでは0.26年の誤りで、オプション性を持つものではさらに大きくなります。ワークブックは3つすべてを計算し、区別したまま保ちます。それが区別を残す唯一の方法です。
債券シリーズの残り
利回りの求解はソルバーとその残差です。デュレーションは同じ名前を持つ3つの数字です。コンベクシティは2次の項です。キーレート・デュレーションは全体に合計されなければならない分解です。クレジット・スプレッドは入り方が1つに決まる入力です。ショック・テストは1次と2次が全再価格と出会う場所です。統合の記事は55件のチェックの並べ方です。
数字が示さないこと
6つの限界が重要で、ワークブック自身の注記が最も的確です。
> PASSは、2つの値が示された許容誤差内で一致することを意味します。それは算術と計算の組み立てを裏付けるもので、入力や市場慣習の正しさを裏付けるものではありません。
カーブはキーレートの集合で、市場カーブではありません。 商品からのブートストラップも、シートが行う以上の補間慣習も、ベーシスもありません。
割引と投影に1つのカーブ。 OIS割引も、デュアルカーブもありません。
利息の計上慣習は単純です。 端数期間(スタブ期間)も、営業日カレンダーも、決済日による影響もありません。
クレジットはスプレッドで、モデルではありません。 満期のスプレッドは入力で、デフォルト確率も、回収率も、格付遷移もありません。
ショック・テストはパラレルかつ瞬時です。 5つのカーブ・ショック、それぞれ1回の再価格。シナリオ集合でも、経路でもありません。
7本の債券はすべて普通債(プレーン、オプションなし)です。 コールも、プットも、シンキング・ファンド(sinking fund)も、フローターもないので、実効デュレーションがオプション性の理由で修正デュレーションから分かれる必要はありません。
このワークブックはリスク管理システムではなく、計測ツールだと読むのが有用です。デュレーション、コンベクシティ、キーレート・エクスポージャーを、実演できる精度で測ります。カーブがどう動くかは教えません。これらの分析の報告側は財務レポートのウォークスルーにあります。
Micaのシートでは、閉形式とバンプ価格が並べて保たれています。有限差分チェックはレビューの場ではなく、シート内で実行されます。
よくある質問
マコーレー、修正、実効デュレーションの違いは何ですか?
マコーレーはキャッシュフローまでの加重平均時間、修正はそれを(1+期間あたり利回り)で割って利回り変化に対する価格変化率を出し、実効は小さなパラレル・シフトに対して債券を再価格します。このポートフォリオでは5.354年、5.090年、5.083年です。
Excelでデュレーションをどう確認しますか?
債券のキャッシュフローから閉形式で計算し、1ベーシスポイント動かした後に再価格して2つを比べます。このワークブックの各債券はそうやって確認され、閉形式と有限差分のデュレーションが一致します。
DV01とは何で、どう計算しますか?
DV01は利回りが1ベーシスポイント動いたときの価値の変化です。ここではポートフォリオ価値663.57に対して1ベーシスポイントあたり0.337です。
実効デュレーションが修正デュレーションと違うのはなぜですか?
2つが一致するのは、利回りが変わってもキャッシュフローが変わらないときだけです。差はオプション性や変動クーポンを示します。ここでは差は0.007年です。