
このモデルでスプレッドが入る場所
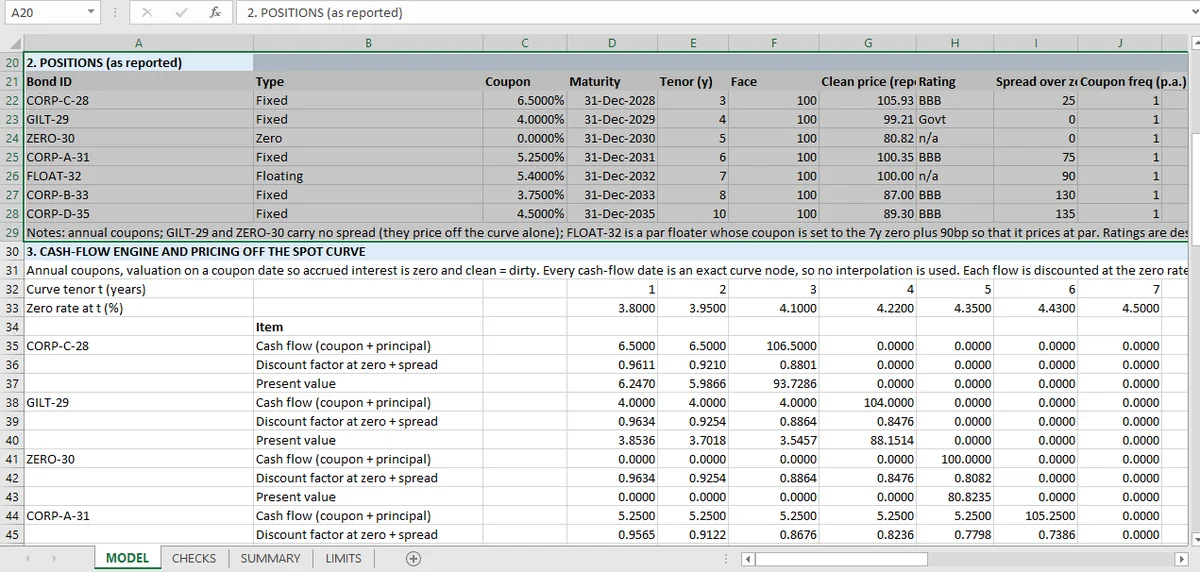
債券の利回りは満期のカーブレートにスプレッドを加えたものです。最初の債券では433.77ベーシスポイント。チェックはスプレッドが1回だけ入ることです。2回足すモデルは自分自身と整合し、存在しない債券を価格付けします。
各債券はベーシスポイントのスプレッドを持ちます。ワークブックの慣習は、債券の利回りが自身の満期のカーブレートにそのスプレッドを加えたもの、というものです。最初の債券はカーブに対して433.77ベーシスポイントになります。
保有はポジションレポートの画像から読み取り、いくつかの項目は複数回のOCRパスを要しました。すべてのデュレーション、コンベクシティ、キーレートのチェックは同じ転記済みポジションから計算されるので、クーポンやスプレッドの転記ミスはそれらが測る範囲の外です。
それは見積りの慣習で、クレジットのモデルではありません。シートのどこもデフォルト確率、回収率、ハザードレートを推定しません。スプレッドは割引率を動かす入力で、チェックはそれが正確に1回適用されることを確認します。
チェック:スプレッドは1回だけ足す
7本の債券それぞれで、解いた利回りを、独立に計算した満期のカーブレート+スプレッドと比べます。一致し、それは同時に2つを確立します。
- ソルバーが機能していること。
- スプレッドが2回適用されていないこと。
2つ目が価値のある方です。価格計算でスプレッドを足し、利回り計算でもう一度足すモデルは、間違った価格と、それでも自分自身とは整合する利回りを生みます。存在しない債券について、内部だけ整合したモデルです。
スプレッドが分析に何をするか
割引率にスプレッドを加えると、価格、デュレーション、コンベクシティが一緒に変わります。
価格は、リスクフリー債に対して、おおよそスプレッド×デュレーションだけ下がります。
修正デュレーションは少し変わります。 分母が1+利回りで、利回りが動いたからです。
コンベクシティは逆方向に少し変わります。 高い割引率は遠いキャッシュフローの現在価値ウェイトを減らすからです。
どれも外部の数字と照合されません。ワークブックに外部のクレジット・カーブがないからです。確認されるのは、スプレッドが入る場所すべてで一貫して入ることです。価格、利回り、分析はすべて同じ割引キャッシュフローから作られます。
実際のクレジットモデルが加えるもの
3つの層があり、それぞれが分析を変えます。
ハザードレートの枠組み。 期間あたりのデフォルト確率、デフォルト時の回収、仮定ではなくそこから導かれるクレジット・スプレッド。その枠組みではスプレッドはアウトプットで、スプレッド拡大はハザードレートの変化であり、入力ではありません。
スプレッド・デュレーション。 スプレッドの変化に対する価格の感応度で、リスクフリー・カーブへの感応度とは別です。クレジット・ポートフォリオではしばしば支配的なリスクで、ワークブックにはまったくありません。
2つの相関。 リスクオフの動きでは、金利が下がりスプレッドが広がります。独立にショックを与えるモデルは2つのエクスポージャー間の分散効果を過大にします。それが相関ストレステストが明示しなければならない相関の前提です。分散効果はまさに必要なときに消えるからです。
制約・限界シートは、制約を正直に述べています。クレジットはスプレッド入力で、デフォルトのモデルではありません。価格、利回り、デュレーションのチェックの実演としては正しい範囲です。クレジット・ポートフォリオなら、最初に置き換えるものです。
慣習が重要な理由
異なる慣習で見積もられた2つの債券(満期のカーブに対するスプレッド、一定満期に対するスプレッド、フル・クレジット・カーブ)は比較できません。ワークブックは慣習をセルに明記し、すべての債券をそれで価格付けします。
その1文は、2つの数字がなぜ食い違うかという問いでは、クレジット分析1ページより価値があります。スプレッドの不一致のほとんどは慣習の不一致で、慣習を明記しないモデルはそれを解決できません。セルに明記することは、2つの見積りを比較可能に保つワークブックの規律です。
利回りの記事は同じ慣習のソルバー側を扱い、ショック・テストはカーブが動いてスプレッドが動かないときに何が起きるかを示し、55件のチェックシートは債券のページに集約されています。スプレッドが動かす2つの分析はデュレーションとコンベクシティです。
Micaは、スプレッドを単一の入力セルに保ちます。二重計上は内部で一貫するのではなく、目に見える形で現れます。