
利回りは、誰も直接は聞かない問いへの答え
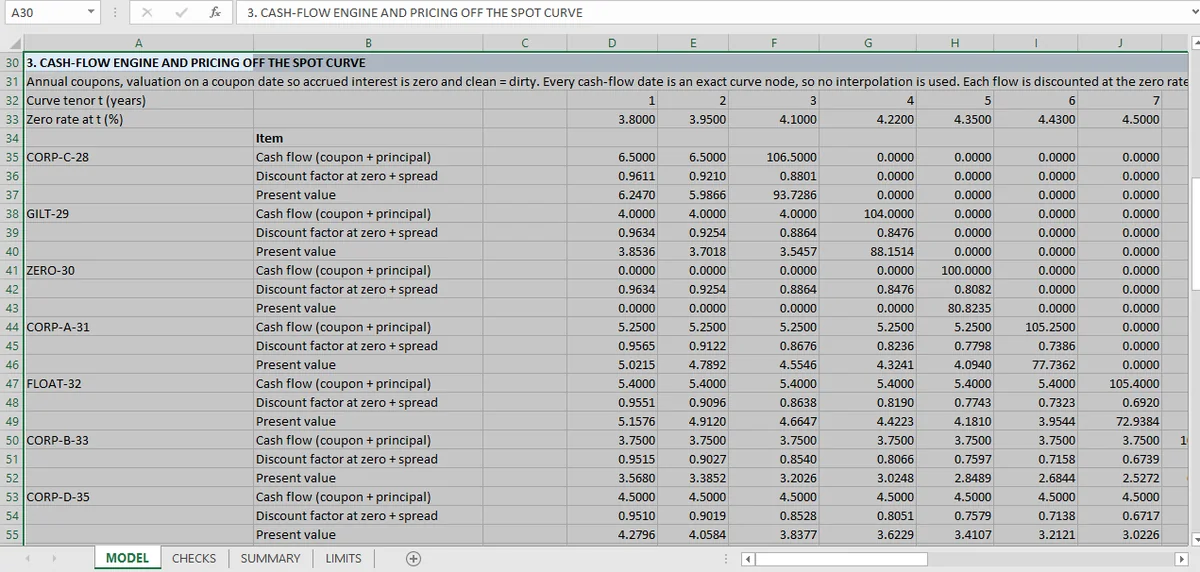
最終利回りは債券価格を再現する単一の利率です。最初の債券では、カーブに対するスプレッドが433.77ベーシスポイントになり、重要なチェックは残差です。解いた利回りで再価格すると市場価格が戻ります。
債券価格は合計です。クーポン支払と元本を、それぞれある率で割り引きます。最終利回りは、すべてのキャッシュフローに適用して観測価格を再現する単一の率です。
閉形式はなく、解くしかありません。解いた値は、その後に続くチェックの分だけしか信用できません。
求解の両側
7本の債券それぞれについて、ワークブックは価格から利回りを計算し、独立した経路と比べます。債券自身の満期におけるカーブレートに、その債券のスプレッドを加えたものです。
| チェック | 何を比べるか |
|---|---|
| 解いた利回り | 価格から求めた利回り |
| 独立経路 | 満期のカーブレート+スプレッド(ベーシスポイント) |
| 差 | 2つをベーシスポイントで |
| ソルバー残差 | 解いた利回りで再計算した価格と、カーブ価格 |
最初の債券のスプレッドは433.77ベーシスポイントで、解いた利回りもその値に一致します。一致は 入力 の慣習に対するクロスチェックです。利回りとカーブが互いに整合しています。
残差はより深いチェックです。解いた利回りでの再価格は、ソルバーの許容誤差まで市場価格を戻さなければなりません。2ベーシスポイントずれた利回りは、小数第4位の水準で明らかに誤った価格を生み、残差は誰かが利回りを何かに使う前にそれを捕まえます。それが証明するのはソルバーが収束したことで、カーブやスプレッドが正しいことではありません。
残差が利回りの許容誤差に勝る理由
解いた利回りを参照利回りと比べるのには弱点があります。同じ前提を共有していれば、両方が同じだけ間違うことがあります。
再価格にはその弱点がありません。価格は入力で、割引は定義です。ソルバーが価格を再現しない利回りを返すなら、参照利回りが何を言おうと残差は非ゼロです。
これはこのシリーズのすべての収束チェックと同じ構造です。2つの経路、1つの数字、引き算。ここでの経路は「利率を解く」と「その利率で割り引く」で、逆演算です。だから一致すれば、どちらの計算にとっても強い検証になります。デリバティブのセクションではインプライド・ボラティリティのソルバー安定性で同じ逆算を行い、そこではニュートン・ステップが割引率の根に取って代わります。
求解が確立しないこと
利回りが意味を持つこと。 YTMは債券が満期まで保有され、すべてのクーポンが同じ利回りで再投資され、カーブがその利回りでフラットだと仮定します。433ベーシスポイントのスプレッドを持つ債券では、再投資の前提がかなり働いています。
スプレッドが正しいこと。 それは入力です。433.77bpのスプレッドは忠実に再現されますが、433.77bpが市場スプレッドかはワークブックが答えられる問いではありません。
価格がクリーンであること。 経過利息、決済、日数計算はすべて簡略化され、限界シートに並んでいます。ダーティ価格とクリーン価格は経過クーポンだけ違い、利回りもそれに伴って変わります。
利回り求解から持ち帰るべきこと
シートのすべての利回りには、それが再現する価格が付いています。その組が規律のすべてです。残差のない率は、ソルバーが出しただけの数字です。ソルバーは収束したかどうかに関係なく数字を返します。
同じ原則がデュレーションの記事を導き、3つのデュレーションはそれぞれ明示された定義を持ちます。ショックP&Lのテストでは、全再価格がデュレーション+コンベクシティ予測の残差です。コンベクシティはこの記事が無視する2次の項で、キーレート・デュレーションは、カーブがフラットでないときのエクスポージャーの内訳です。
Micaは、解いた利回りとそれが再現する価格を別のセルに書きます。途中で止まったソルバーはすぐに現れる仕組みです。その組はExcelモデルのガイドがすべてのチェック済み数量に使うレイアウトでもあります。