
デュレーションの次の数字
コンベクシティはデュレーションが見落とす曲率です。ポートフォリオで公式から35.675、スポット・カーブの再価格から35.605。有限差分は2階差分でなければなりません。3つの価格から求めた2つの値を引く計算では、丸め誤差が増幅されるからです。
デュレーションは債券価格が利回りにどう反応するかの直線推定を与えます。コンベクシティは曲率、直線が見落とす部分を与えます。
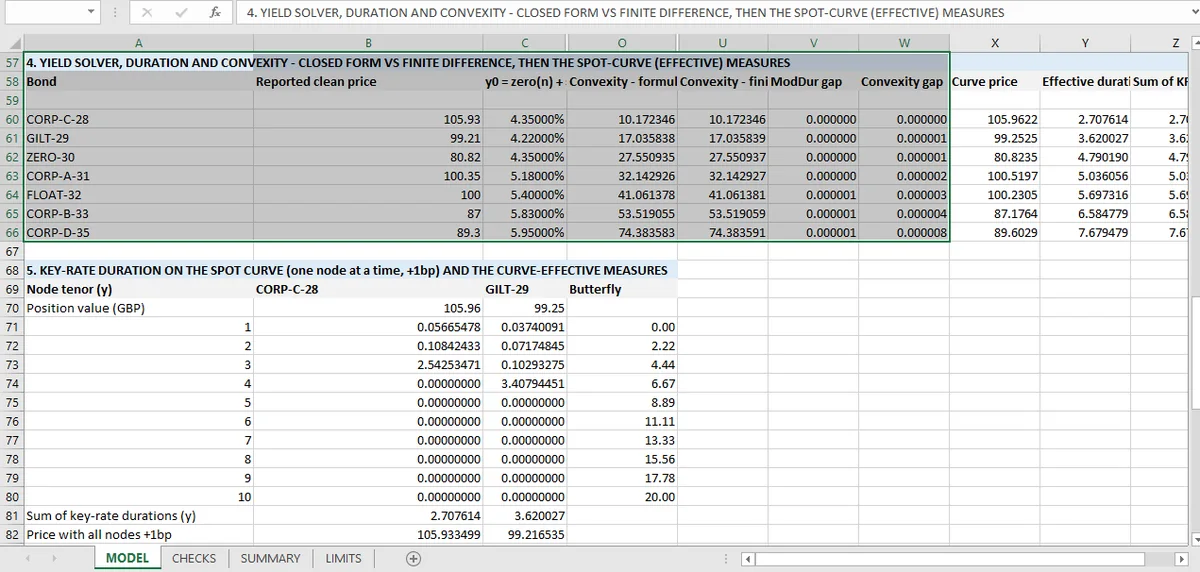
ここでのポートフォリオでは、コンベクシティはフラット利回り基準で35.675、スポット・カーブから実効で35.605です。最初の債券では10.172です。
コンベクシティが大きいほど、利回りが下がるときの価格上昇が、同じだけ上がるときの下落より大きくなります。デュレーションだけのヘッジが決して完全にフラットにならない理由です。
公式から計算する
閉形式は、時間の2乗を現在価値で重み付けした合計を価格の2乗で割り、複利頻度の調整を加えたものです。マコーレー・デュレーションと同じ系列の公式で、実装は簡単ですが、複利の慣習の分だけ間違えやすいです。
ワークブックは7本の債券それぞれについて、その公式から計算します。
バンプで確認する
数値経路は中心2階差分を使います。
h = 1ベーシスポイントで、結果を表示単位に変換する慣習係数を適用します。
チェックは公式とバンプが一致することです。7本すべてとポートフォリオについて、フラット利回り版とスポット・カーブ版の両方で一致します。
バンプが2階差分でなければならない理由
デュレーションは1階微分なので、中心差分1つで足ります。コンベクシティは2階微分で、有限差分版は2つではなく3つの価格を組み合わせなければなりません。
帰結は数値的です。それぞれ3つの価格から計算した2つの数を引くと丸め誤差が増幅します。0.1ベーシスポイントのバンプはノイズに支配され、100ベーシスポイントのバンプでは曲率を捉えきれません。1ベーシスポイントが標準的な妥協で、ここでもそれを使っています。
テストされていないモデルでコンベクシティのチェックが最も失敗しやすい理由でもあります。解析式は片方向に、数値経路は別方向に間違え得て、その差はしばしば許容誤差より大きく、それがまさにチェックの目的です。
コンベクシティがもたらすもの
ワークブックのショック・テストは、デュレーション+コンベクシティで5つのカーブ・シナリオ下の価格変化を予測し、その後で全再価格して比べます。
予測と再価格の差は、1次でも2次でも捉えられない残余で、3次の効果とカーブの形を表します。1ベーシスポイントのショックでは無視でき、100ベーシスポイントでは予測が目に見えてずれ、そのずれの大きさがデュレーション+コンベクシティのヘッジがどれだけ未ヘッジを残すかの直接の尺度です。
デュレーションチェックの2次版であり、人々がデュレーションだけを引用する場合でも、コンベクシティを計算する価値がある理由です。
どちらの数字も示さないこと
スプレッド・デュレーション。ポートフォリオのコンベクシティはリスクフリー・カーブに対して測られます。クレジット・スプレッドの拡大は別の経路で価格を動かし、ワークブックはスプレッドを動的な量ではなく入力として扱います。
オプション性。7本の債券はすべて普通債です。コーラブル債の実効コンベクシティは負になり得て、オプション調整フレームワークのないモデルはそれを完全に見逃します。その感応度は債券市場におけるオプション・ガンマの類似物で、デリバティブのワークブックがバンプで確認する2階微分です。
ショック・テストはこの2つの数字を一緒に使う場所で、デュレーションの記事は1次の部分を扱い、55件のチェックは債券のページにそろっています。1次の数字は利回りの求解に、両方の次数を生き残るエクスポージャーはキーレート・デュレーションにあります。
Micaが組み立てたワークブックでは、解析コンベクシティとバンプ版が隣接セルに計算されます。2次チェックが有効なままなのはそのためです。隣接セルはこのシリーズが全体で使うExcel監査のパターンです。