
P&Lを推定する2つの方法
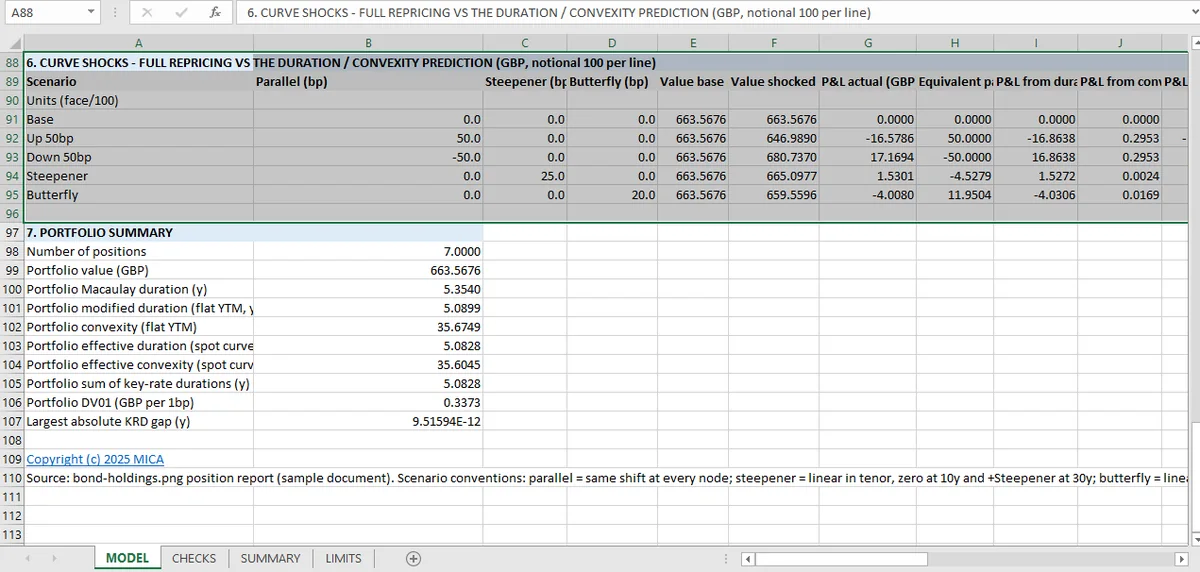
5つのカーブ・ショックの下で、全再価格とデュレーション+コンベクシティ予測は一致しなければなりません。その差がデルタ・ガンマ・ヘッジが残すエクスポージャーです。ワークブックの最も厳しいチェックは許容誤差の43.6%にあります。
ポートフォリオを取り、カーブを動かし、何が起きるかを問います。答えは2つあります。
再価格。 ショック後のカーブですべてのキャッシュフローを割り引き、元の価格との差を取ります。モデルが正しければ、これが正しい値です。
予測。 デュレーションとコンベクシティを使います。
ワークブックには5つのショック・シナリオがあり、それぞれ両方で計算されます。チェックがそれらを比べます。
パラレル・シフトで予測と再価格が一致する理由
プレーン・バニラ・ポートフォリオのパラレル・シフトでは、2つは2次で打ち切った同じ計算です。予測誤差はショックの3次なので、1ベーシスポイントでは小数第4位まで一致し、100ベーシスポイントでは目に見えて分かれます。
分岐は欠陥ではなく、デュレーション+コンベクシティのヘッジが残すエクスポージャーを測ります。
チェックが主張すること
5つの組、ショックごとに1つ。それぞれ全再価格と予測を比べ、差が許容誤差内であることを要求します。
許容誤差の選び方が興味深い部分です。厳しすぎると正当な打ち切り誤差で失敗し、緩すぎると壊れたデュレーションを通します。ワークブックの最も厳しいチェックは許容誤差の43.6%にあり、本物の誤りを捕まえるには十分近く、2次近似を許すには十分緩いです。
その比率はどのチェックシートでも見るべき数字です。許容誤差の99%にあるチェックは丸めが1回変われば誤失敗し、1%にあるものはおそらく何かを自分自身と比べています。
残差が教えること
3つの領域があり、ワークブックの5つのショックはそれらをカバーします。
小さなショック。 予測は実質的に正確です。残差は数値ノイズで、チェックは実際にはデュレーションとコンベクシティ入力の算術を試しています。
中程度のショック。 残差が見えてきます。3次とカーブ形状の効果が効き始め、差はデルタ・ガンマ・ヘッジのモデルリスクの実際の尺度です。
大きなショック。 2次予測はもはや精度が足りず、残差はポートフォリオのコンベクシティよりカーブの形に支配されます。その時点で有用な比較は、予測対再価格ではなく、再価格手法同士の比較です。
5つのシナリオがそうでないもの
それらはパラレル・ショックです。カーブが全体として動き、加法性の記事で分解されたキーレート・エクスポージャーは試されません。
それらは瞬時です。キャリーも、時間の経過も、再投資もありません。
それらは1ファクターです。スティープナー、フラットナー、ツイスト、バタフライはそれぞれ異なるP&Lを生み、どれもワークブックにありません。
ワークブックもそう述べています。ショック・テストは5つのシナリオで、制約・限界シートの項目にはシナリオ表も、バンプ・アンド・リプライスのグリッドも、この5つを超えるストレステストもないとあります。より完全なセットはポートフォリオのストレス・シナリオの議論で、相関とボラティリティのショックを同じシナリオの一部として扱います。
再価格が勝つ理由
再価格が真実なら、なぜ予測を計算するのか。
予測はリスクシステムが報告するもので、リスクシステムのアウトプットは、一致すべき条件の下で全再価格と突合して初めて有用だからです。突合がリスク数字を信頼できるものにします。デュレーションはトレーダーが実際に使う数字で、再価格を再現しないデュレーションは、ミスヘッジにつながるデュレーションです。
1レベル下のコンベクシティ・チェックと同じ議論で、ワークブックがすべての分析量を2回、公式とバンプで計算する理由です。
55件のチェックは債券のページにまとまっており、デュレーションの記事は予測への1次入力を扱います。その予測への2つの入力は利回りの求解とクレジット・スプレッドにあります。
再価格の規律はExcelで財務モデルを作るガイドで説明されているものと同じで、財務レポート自動化のガイドは突合がどこで報告されるかを扱います。
Micaは、ショック後のカーブですべてのキャッシュフローを再価格します。予測は自分自身ではなく、モデルと照合されます。