
パラレル・シフトは数あるシナリオの1つ
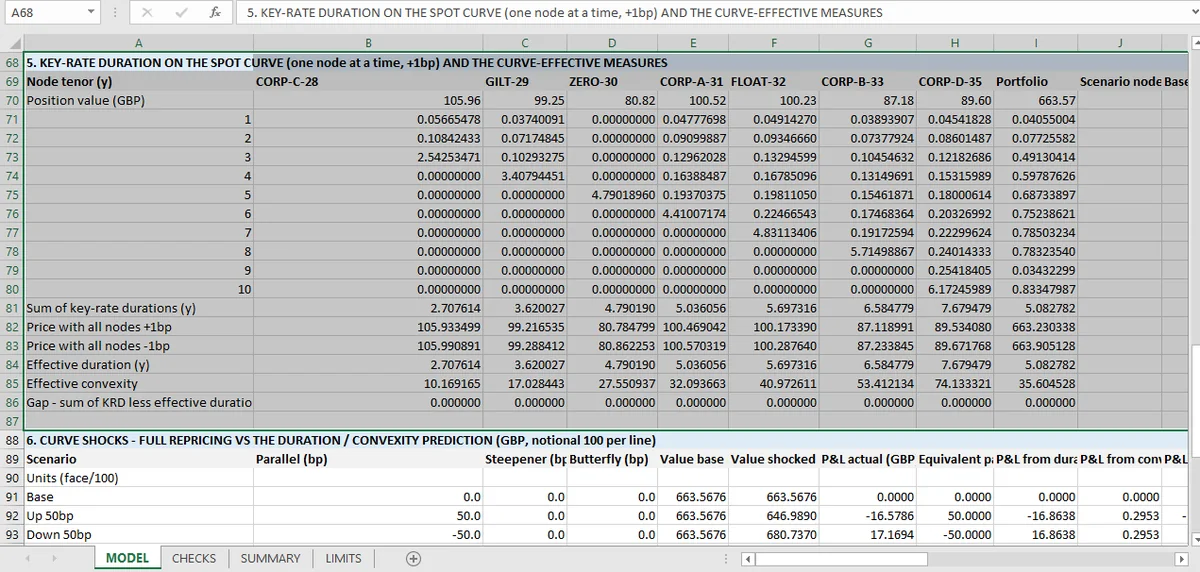
キーレート・デュレーションは5.083年の実効デュレーションをセグメントに分解し、合計が元に戻らなければなりません。ここでは戻り、ポートフォリオを含む8件のチェックで確認します。セグメントの欠落(たとえば30年点)が、このチェックが捕まえる失敗です。
実効デュレーションは、カーブ全体が同じだけ動いたら何が起きるかに答えます。キーレート・デュレーションは、5年点だけが動いたらどうなるかに答えます。
方法は同じ考えをセグメントごとに適用するだけです。1つのキーレートをバンプし、他を固定し、再価格し、変化を測ります。各キーレートで繰り返します。結果はエクスポージャーのベクトルで、カーブのセグメントごとに1つです。
このポートフォリオではキーレート・デュレーションの合計は5.0828年で、パラレル・シフト下の実効デュレーションと正確に同じです。
合計が実効デュレーションに等しくなる理由
加法性は定義上の恒等式ではありません。2つのことが真のときに成り立ちます。
キーレートがカーブ全体を覆っている。 カーブが1、2、3、5、7、10、30年点から構築され、分解がそのうち5つしか使わないなら、合計は欠けたセグメントのエクスポージャー分だけ足りません。
バンプが分離され線形である。 各キーレートのバンプは1つのセグメントを変え、他をそのままにします。補間を通じて隣のセグメントを動かすなら、合計はパラレル効果を過大にします。
両方が成り立つとき、部分の合計は全体に等しくなり、ワークブックがそれを確認します。8件、7本の債券+ポートフォリオ、すべて合格です。
このチェックは見た目より価値があります。シートでセグメントの欠落を捕まえる唯一のもので、セグメントの欠落は最もよくあるキーレートの誤りだからです。カーブは30年までブートストラップされるのに、リスクレポートは流動性のある商品の点しか示しません。
ベクトルがデュレーションに言えないこと
2つのポートフォリオは、同じ実効デュレーションを持ちながら、まったく異なるキーレート・プロファイルを持ち得ます。片方は短期端、片方は長期端にエクスポージャーがあり、カーブのスティープ化やフラット化は逆方向に効きます。
分解する意義はそこにあります。デュレーション5.083はパラレルな動きにエクスポージャーがあると言い、キーレート・ベクトルはカーブのどの部分が重要かを言います。その分解はリスク・パリティの寄与の債券版で、あちらはポートフォリオ全体のボラティリティを資産別に分けます。
ワークブックはベクトルと合計を報告しますが、ポートフォリオ間の比較も、スティープ化シナリオもありません。それらは自然な次の一歩で、まだ存在しません。同じベクトルのシナリオ・ビューは、マルチアセット・ブックにストレステスト手法が加えるものです。
加法性チェックが見えないこと
キーレートが正しいものであること。 1、5、10年に分解すれば、カーブがその3点から構築されている限り実効デュレーションに合計されます。それでも間のエクスポージャーは見逃します。
バンプが測れるほど大きいこと。 短期債への1ベーシスポイントのバンプは、丸めが問題になる小数第4位付近の価格変化を生みます。ワークブックの許容誤差はそれを許容しますが、ベクトルを精密なものと受け取るべきではありません。
カーブが正しいカーブであること。 このトピックのどこでも同じ限界です。キーレートは入力です。
ベクトルの読み方
順に見る価値のある3つ。
合計。 許容誤差内で実効デュレーションに等しくなるべきです。そうならなければ、何かが欠けています。
集中度。 1つのセグメントがエクスポージャーの大半を占めるなら、ポートフォリオはカーブの一部への賭けで、パラレル・シフトのヘッジでは捕捉できません。
符号のパターン。 符号が混在するなら、ポートフォリオはスティープ化やフラット化から利益を得るポジションで、意図的なこともあれば、そうでないこともよくあります。
どれもワークブックのサマリーにはなく、サマリーは合計とチェックを報告します。ベクトルは読むためのものです。
デュレーションの記事はこれが分解するパラレル・シフトの数字を扱い、ショック・テストはベクトルが実際のシナリオに対して使われる場所で、55件すべては債券のページで確認できます。フラット・カーブの合計は利回りの求解に、それが除外する曲率はコンベクシティにあります。
報告側については、財務レポート自動化のガイドがベクトルがレポートにどう反映されるかを示し、Excelで財務モデルを作るガイドがシートの仕組みを扱います。
Micaでは、各キーレートを独自のセルでバンプします。エクスポージャー・ベクトルとその合計は、一緒に再計算されます。