
ポートフォリオ・ワークブックに欠けているストレステスト
このポートフォリオ・ワークブックにはシナリオ分析がありません。最適化されたポートフォリオは与えられた入力に対して最適で、ストレステストはその入力が誤ったら何が起きるかを問います。ワークブックにシナリオ分析はありません。それを正直に保つチェックは3つです。固定ウェイト、すべての資産に1つのシナリオ、そして資産P&Lの合計がポートフォリオP&Lになることです。
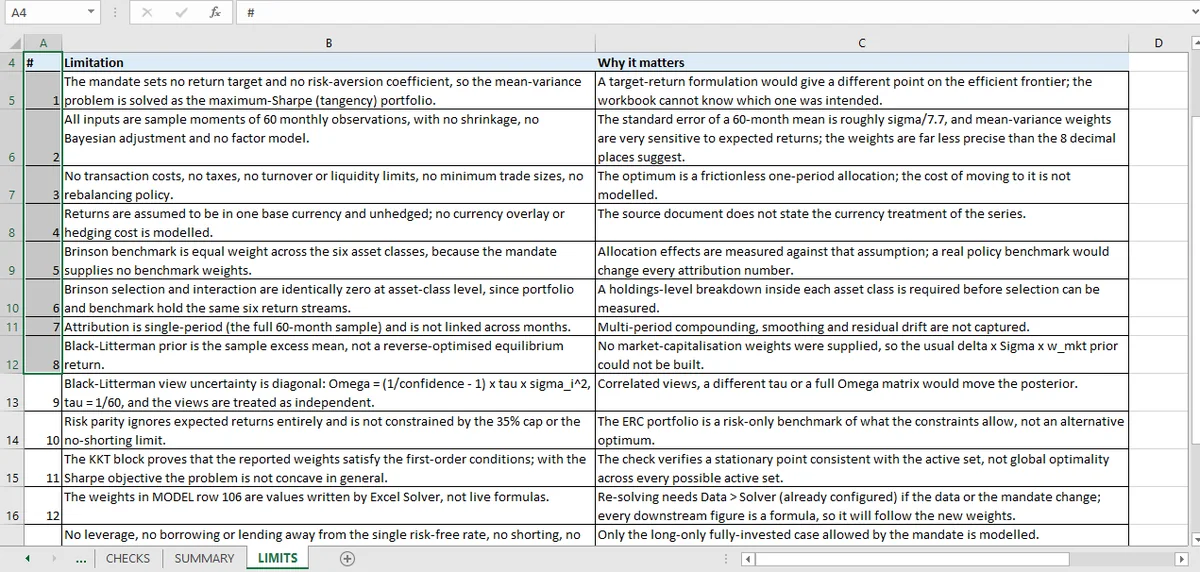
ポートフォリオのワークブックは24件を実行し、どれもストレステストではありません。制約・限界シートも挙げていません。単一期間、サンプル共分散、ロングのみ、取引コストなしを挙げますが、「シナリオなし」は挙げません。
それが配分担当者が最初に気づく穴です。最適化ポートフォリオは60か月から推定した共分散行列についての表明で、大きく異なる60か月の下でどうなるかはモデルにありません。
ポートフォリオのストレステストとは
3つの部分があり、計算の前にそれぞれ明示されなければなりません。
シナリオ はショックの集合です。資産リターン、ボラティリティ、相関へのショックです。歴史的リプレイは実際の月を使い、仮想シナリオは設計したショックを使い、ファクター・ストレスはファクターを動かして共分散を伝播させます。
保有 は固定されます。これがストレステストの要点です。保有しているポートフォリオを測り、その後でオプティマイザが選ぶポートフォリオではありません。
P&L は資産ごとに計算して合計します。合計がポートフォリオ・レベルの再価格に等しくなければ、シナリオが一貫して適用されていません。
3つの整合性チェック
資産P&Lの合計がポートフォリオP&L。 固定ウェイトでは、ポートフォリオ・リターンは資産リターンの加重合計です。偏差は算術の誤りか、モデル化されていない通貨効果です。
すべての資産が同じシナリオを使う。 株式にショックを当てて債券を忘れるシナリオ表は、より小さな損失と誤った分散感を生みます。
ストレス下のウェイトが保有ウェイト。 モデルがシナリオ内でリバランスするなら、ストレス後の値からウェイトを再計算するだけでも、もはや現在のポートフォリオを試していません。
その3つは安上がりで、ストレステストが誤解させるほとんどのパターンを捕まえます。
シナリオが動かすべきもの
明らかな答えはリターンです。有用なシナリオは2次モーメントも動かします。
危機ではボラティリティが上がり、相関が1に向かって収束します。リターンにショックを与えても共分散行列をサンプル値のままにすると、リスクモデルを持つどのポートフォリオでも損失を過小に見積もります。分散効果はまさに必要なときに消えます。クレジット市場もスプレッドと金利の相関で同じことを言い、金利が下がりスプレッドが広がるのが同じ動きです。
だから相関ストレスは通常別に引用されます。「株式が20%下がればポートフォリオは12%失い、相関も危機水準に行けば19%失う」というように。
ストレス結果を消費する報告ワークフローは財務レポート自動化のガイドに、Excelで財務モデルを作るガイドはシートの仕組みを扱います。
これがKKTの後にある理由
KKTチェックは、オプティマイザがその入力に対して最適解を見つけたことを確立します。ストレステストは別の問いを投げます。入力が誤ったら何が起きるか。
どちらも重要で、独立に失敗します。ポートフォリオは正確な最適解でありながらひどい保有になり得て、堅牢でありながら最適でないこともあります。ワークブックは前者をカバーし、後者を読者に残します。
その分担は隠さず明言されています。制約・限界シートの「単一期間」と「サンプル共分散」の項目は、まさにストレステストが問う仮定です。
オプティマイザが証明したものはKKTの記事に、ストレステストが比較する配分はリスクパリティにあります。ストレス下のポートフォリオが依然として満たすべき制約は制約スキャンに、ストレスを受ける仮定はブラック・リッターマンにあり、ポートフォリオのハブページに24件すべてをまとめています。
シナリオを適用する間、Micaはウェイトを固定します。ストレステストに必要なのは、まさにその性質です。