
ブラック・リッターマンが解く問題
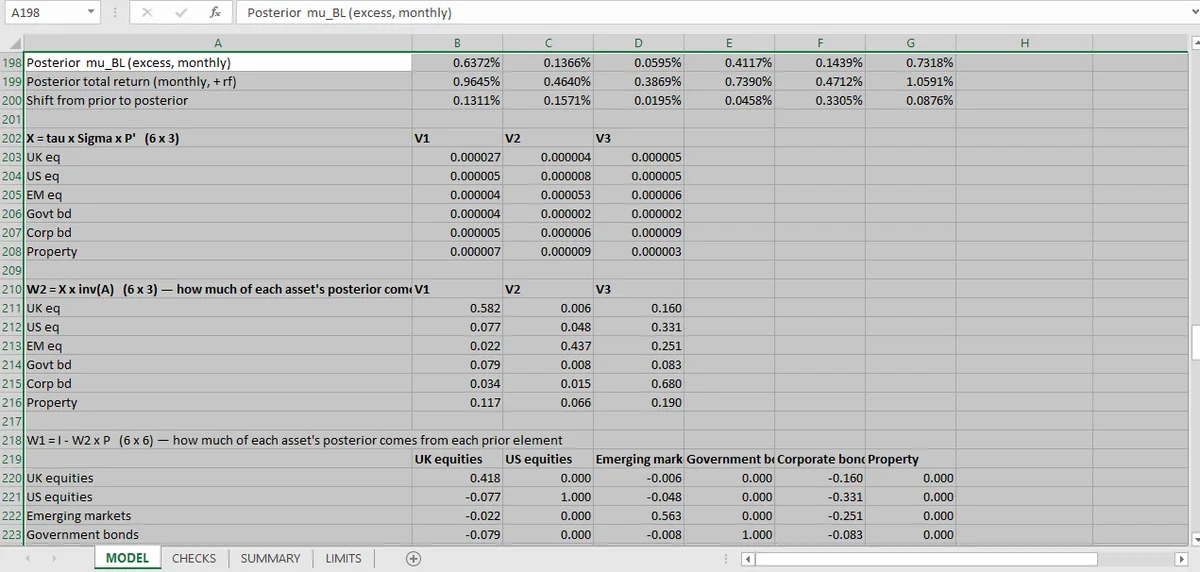
ブラック・リッターマンは生のリターン推定を事後分布に置き換えます。市場が含意する事前分布を、明示的な見解で更新したものです。ワークブックは事後を構成要素から再構築し、ブレンドが加重平均のように振る舞うことを確認します。見解のウェイトは0.17から0.75の間です。
平均分散最適化には期待リターンが必要です。そのリターンはモデル全体で最も信頼できない入力で、オプティマイザはその誤差を極端なウェイトに増幅します。
ブラック・リッターマンは生の推定を事後分布に置き換えます。市場ウェイトが含意する事前分布を、明示的な見解で更新したものです。出力は、市場が信じていることから始まり、見解が正当化する分だけ動くリターンベクトルです。
それはモデリング上の選択で、ワークブックのチェックはブレンドの算術が正しいことを試します。
3つの入力
事前分布 は共分散行列と時価総額ウェイトから導かれ、リスク回避パラメータでスケールされます。市場ポートフォリオを最適にするリターンベクトルです。その逆最適化は効率的フロンティアの裏返しで、あちらはリターンを前提にウェイトを解きます。
見解 は不確実性を伴う主張です。ある資産が別の資産をいくらか上回る、という主張に信頼度が付きます。
ブレンド は事前と見解を相対的な不確実性で重み付けする行列演算です。ワークブックはそれを計算し、事後を報告します。
4つのチェック
| チェック | 何を確立するか |
|---|---|
| 事後が事前と見解から再構築される | 行列演算が仕様どおり実装されている |
| 事前と見解のウェイトの合計が1 | ブレンドが再スケールではなく加重平均 |
| 最小の見解ウェイト ≥ 0 | どの資産の事後も負の寄与から外挿されない |
| 最大の見解ウェイト ≤ 1 | どの資産も事前を迂回して見解だけで駆動されない |
再構築チェックが強い方です。事後を構成要素から再計算し、報告されたベクトルと比べます。最大残差はワークブックの許容誤差でゼロです。
ウェイトのチェックは構造的です。ブレンドが加重平均のように振る舞うと主張します。ブラック・リッターマンがそうだからで、もっともらしい数字をたまたま生む任意の変換ではありません。
事後はどんな形か
英国株の事後月次超過リターンは0.637%です。見解ウェイトは0.170から0.748の範囲で、どの資産の事後も見解で4分の3以上駆動されず、6分の1未満でもないことを意味します。
その範囲がセクションで最も情報量の多いアウトプットです。見解のウェイトが95%の事後は、事前分布の体裁をとった見解ベクトルです。見解のウェイトが5%なら、アナリストの見解を完全に無視しています。ワークブックは点推定ではなく範囲を報告し、読者が答えのどれだけが判断かを見られるようにします。
チェックが教えられないこと
事前分布が正しいか。 市場ウェイトと共分散行列が含意します。市場ポートフォリオが最適でないなら(実際そうではありませんが)、事前は慣習です。
見解が正しいか。 信頼度付きの入力です。自信のある誤った見解は、不確実な正しい見解より事後を大きく動かします。
事後がポートフォリオを改善するか。 ワークブックはリターンベクトルで止まります。それで再最適化しないので、得られたウェイトが生推定のものよりよいかは測りません。
最後の穴が埋める価値のあるものです。ブラック・リッターマンの正当化は、ウェイトが生の平均分散より安定し分散可能になることです。ワークブックの24件はブレンドの算術を確立し、パフォーマンスの問いは触れません。
事後はオプティマイザが作用できて初めて有用です。KKTの記事が再最適化後のウェイトに走るもので、制約スキャンが実行可能性側です。等リスクの代替はリスクパリティで、24件のチェックはポートフォリオのハブページに一つずつ並んでいます。
Micaでは、事前、見解、ブレンド後ウェイトを別ブロックに保ちます。事後をセルごとに再構築できるのはそのためで、別ブロックは再構築チェックを可能にするワークブックの配置です。