
アトリビューションがすべきこと
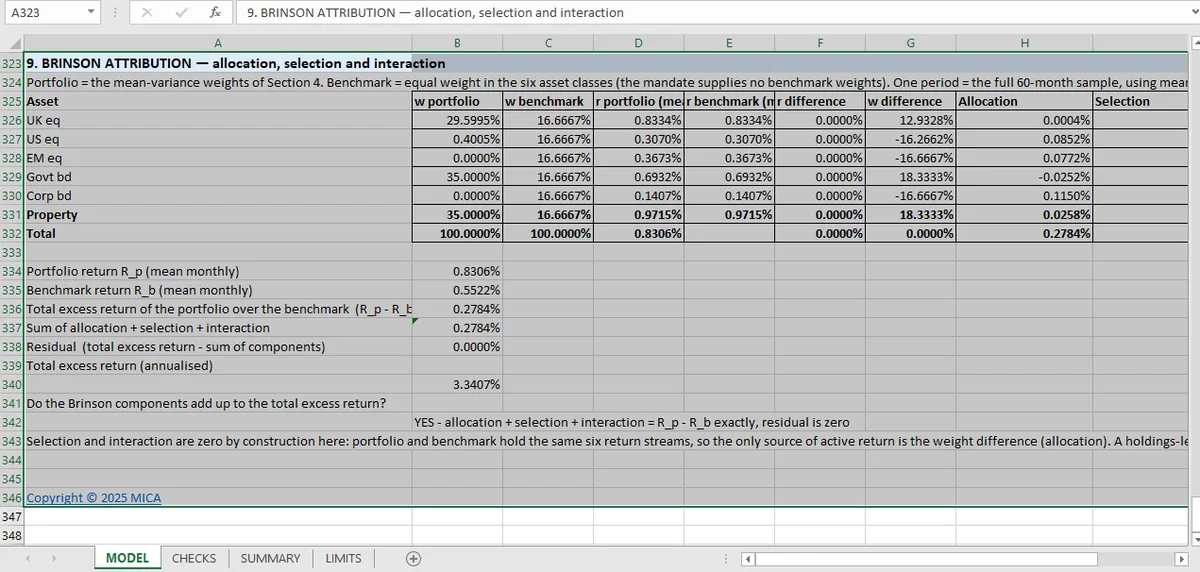
ブリンソンのアトリビューションは月次0.278%の超過を配分、選択、交互作用に分けます。3つは正確に合計されなければなりません。ここでの残差はゼロで、それが分解を分解として成立させています。
あるポートフォリオが1か月にベンチマークを0.278%上回りました。アトリビューションは、その理由を答えます。異なるウェイトを持ったことからいくら来たか、そのウェイトの中で異なる資産を選んだことからいくら来たか、交互作用からいくら来たか。
ブリンソンは超過リターンをその3項に分解します。分解は正確に合計されるときだけ有用です。そうでなければ、説明されない残差に話のからくりが隠れています。
3つの項
配分 はベンチマークに対して資産クラスをオーバーウェイトまたはアンダーウェイトした効果を、各クラス内のリターンが同じと仮定して測ります。
選択 はクラス内で異なる証券をベンチマーク・ウェイトで保有した効果を測ります。
交互作用 はクロス項です。アウトパフォームしたクラスをオーバーウェイトしたことによる追加分です。
単一ファンドのポートフォリオでは、選択は構造上しばしばゼロです。「証券」が資産クラス自体だからです。それでもワークブックは3つすべてを計算します。項がゼロかどうかに関係なく恒等式が成り立たなければならないからです。
帰属の3つの加法性チェック
チェックは3つで、いずれも合計に関するものです。
配分+選択+交互作用が総超過に等しい。 残差はワークブックの許容誤差でゼロです。それがアトリビューションを3つの推定ではなく分解にするチェックです。
ポートフォリオのウェイトの合計が1。 どこでも同じ正規化チェックで、誤り方も同じです。
残差自体が報告される。 主張ではなく数字で、0.0です。残差を「ゼロ」と主張するのではなく、数字として報告する方がよい慣行で、合格しても説明されない部分の大きさを読者が見られます。
残差がすべてである理由
0.28%の超過に対して0.05%の残差があるアトリビューションはアトリビューションではありません。答えの5分の1が欠けたもっともらしい説明の集まりで、欠けた部分は通常モデルが間違えた項です。ショックP&Lの突合と同じ基準で、予測は全再価格と突合して初めて有用です。
よくある原因は、合計が1にならないベンチマーク・ウェイトベクトル、3項のどれにも入らない通貨効果、月次分解では見えないリバランスのタイミング差です。
ワークブックの残差が正確にゼロなのは、このポートフォリオ、このベンチマーク、この月について、どれも存在しないと教えます。
ブリンソン帰属が教えないこと
アトリビューションが経済的に意味を持つか。 0.278%の月次超過を3つの小さな項に分解したものは算術的にきれいで、統計的にはノイズと区別できません。1か月は1観測です。
ベンチマークが正しいか。 入力です。誤ったベンチマークに対するアトリビューションは誰も聞いていない問いに答えます。
分解は一意か。 ブリンソンにはいくつか変種があります。算術か幾何か、交互作用を他の項に畳むかどうか。ワークブックは1つを使い、選択は合計を変えずに分割を変えます。
ポートフォリオ最適化とのつながり
アトリビューションは最適化の裏返しです。オプティマイザはどのウェイトを持つかを問い、アトリビューションは選んだウェイトが何をしたかを問います。どちらも同じ共分散とリターン入力に依存し、入力が誤れば同じように失敗します。
24件はアトリビューションが合計されることを確立します。その月がアトリビューションするのに十分長かったことは確立しません。それは算術ではなくサンプルサイズの問いです。アウト・オブ・サンプルの記事がこのシリーズでその問題に最も近い扱いです。
アトリビューションは最適化の鏡なので、最適性条件はKKTの記事にあります。ウェイトが満たすべき制約集合は制約スキャンに、その背後の予測はブラック・リッターマンにあります。24件のチェックはポートフォリオのページで一つずつ確認できます。
Micaは、3項と合計を隣接セルに保ちます。非ゼロの残差は数字として見え、隣接する合計は、このシリーズが使うExcelチェックの配置です。