
実行可能は最適ではない
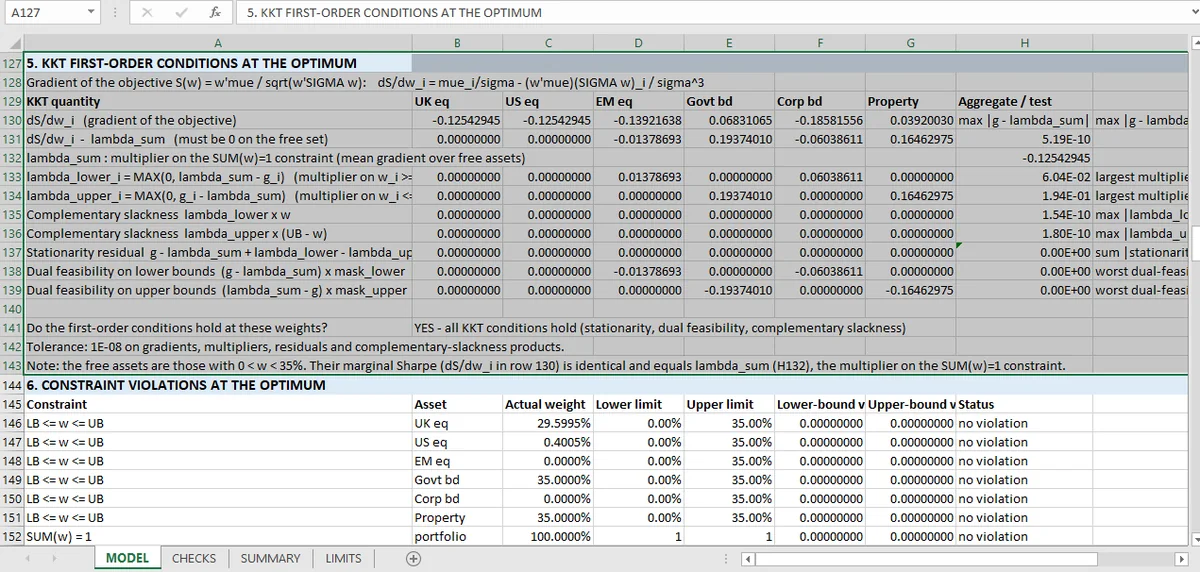
最適解はKKTを満たさなければなりません。自由な資産間の定常性、両方の境界での相補性、双対実行可能性、非負の乗数です。ここでの残差は 10⁻¹⁰ 前後で、誰かが選んだ許容誤差ではなくソルバー精度です。
制約付きオプティマイザはウェイトを返します。返されたウェイトは制約を満たし、それは簡単な部分です。最良の実行可能点かどうかは別です。
違いが重要です。1回早く止まったソルバーは、合計が1で、すべての上限を守り、得られたはずのリターンを逃したポートフォリオを返します。ウェイト自体にはそれが現れません。
カルーシュ・クーン・タッカー条件がテストです。制約付き最適解の必要条件で、ワークブックはそのすべてを確認します。
6つの条件
定常性。 最適解では、目的関数の勾配が制約の勾配の組み合わせになります。平均分散問題では、動けるすべての資産間でシャープへの限界寄与が等しいことを意味します。ワークブックは等しさからの最大偏差を測ります。5.2 × 10⁻¹⁰ です。
相補性、下限。 各資産について、空売り制約の乗数×ウェイトがゼロでなければなりません。資産が保有されていれば乗数はゼロ、乗数が正なら資産はゼロです。最大残差 1.5 × 10⁻¹⁰。
相補性、上限。 35%上限での同じ条件。最大残差 1.8 × 10⁻¹⁰。
双対実行可能性、下限と上限。 乗数は正しい符号でなければなりません。この定式化では下限に対して非負です。最悪値はちょうどゼロ。
非負の乗数。 すべての乗数 ≥ 0 を直接確認。
6つの条件で、合わせて最適性の主張全体をカバーします。定常性は動いて改善できないと言い、相補性は制約が拘束的か非拘束のどちらかで両方ではないと言い、双対実行可能性は乗数が意味を持つと言います。
6つのKKT条件がそれぞれ捕まえるもの
定常性 は早く止まったソルバーを捕まえます。ウェイトが実行可能で内側にあっても、ある資産が別よりよい限界シャープを持つことがあります。不完全な探索の兆候です。
相補性 は逆を捕まえます。資産が技術的には境界の内側なのに制約付きとして扱われる解です。オプティマイザが非拘束制約を拘束的として振る舞うので、分散効果を過大に見せるウェイトになります。
双対実行可能性 はソルバーの定式化の符号誤りを捕まえ、通常は境界の誤った端での最適解として現れます。
残差が重要な理由
ウェイトが0.1台の条件に対する 10⁻¹⁰ の残差は厳しい許容誤差ではありません。機械精度です。ワークブックは「十分近い」と言っているのではなく、ソルバーが収束したと言っています。同じ規律は回帰のp値再確認に現れ、報告された統計量は信頼される前に再構築されます。
それは、合計1やゼロ下限に対する許容誤差で比べる制約チェックとは区別する価値があります。ポートフォリオ・マネージャーが気にするチェックはそちらです。KKTチェックが確立するのは、モデルの答えが表示された目的関数と入力に対して最適であることであり、誰もが持つべきポートフォリオだということではありません。
証明の限界
KKT条件は非凸問題の大域最適解には必要条件で、十分条件ではありません。正定値の共分散行列と線形制約を持つ平均分散は凸なので、ここでは十分条件でもあります。ワークブックは同じグループの一部として共分散行列の正定値性を確認します。
そのチェックは飾りではありません。負の固有値を持つ共分散行列は問題を非凸にし、KKT条件は十分でなくなり、ソルバーはすべての定常性テストに合格する局所最適解を返し得ます。
チェックされないこと
期待リターンが正しいこと。KKTは目的関数の入力について何も言わず、平均分散はそれに有名なほど敏感です。ブラック・リッターマンの記事はリターンベクトルが事前分布を得る場所で、制約の記事は同じ解の実行可能性側を扱います。
24件の一覧はポートフォリオのトピックにまとめています。同じ6資産に対する別の目的はリスクパリティで、選んだウェイトが実際に稼いだものはアトリビューションです。
Micaでは、乗数とウェイトを別のセルに保ちます。相補性を直接確認できるのはそのためで、乗数とウェイトを分けることは、チェックを可能にするExcelモデルの配置です。