
1つの回帰から3つの数字
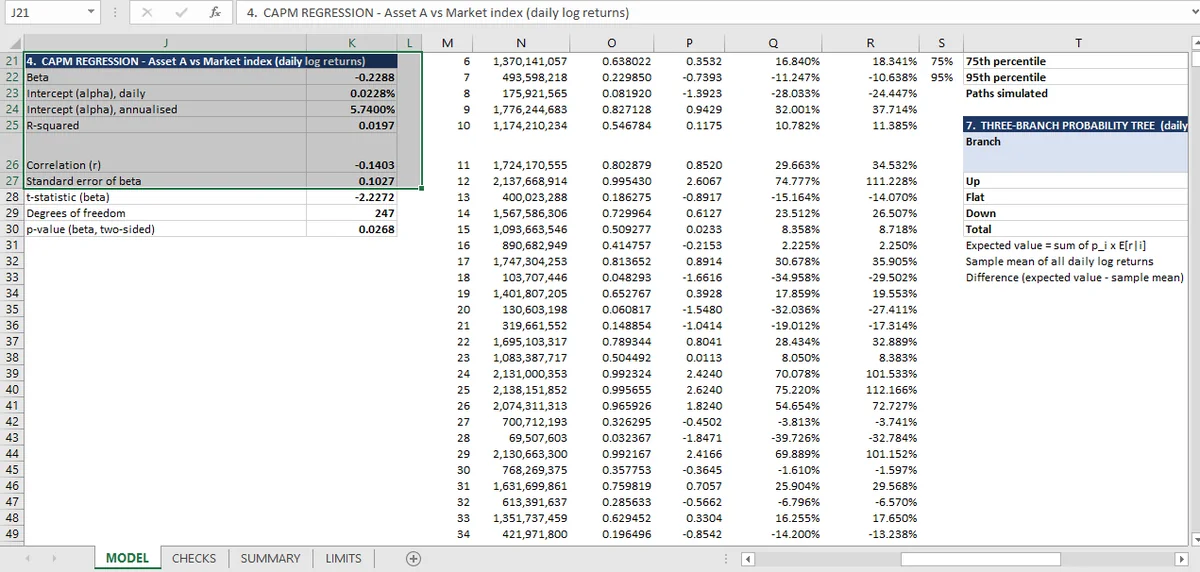
ベータ−0.229、p値0.0268は5%で統計的に有意です。R²は0.0197で、市場が変動の2%を説明します。両方の数字が報告され、合わせて関係は実在するがほとんど無用だと言います。
ワークブックは1資産の日次対数リターンを市場指数に回帰し、3つの数字を報告します。
| 統計量 | 値 |
|---|---|
| ベータ | −0.229 |
| p値 | 0.0268 |
| R² | 0.0197 |
それぞれがチェックされ、そのチェックは異なる方向から行われるので、理解する価値があります。
ベータの恒等式
ベータは2通りで計算できます。回帰の傾きとして、または相関×2つのボラティリティの比として。
2つの経路はここで小数第13位まで一致します。実装のチェックで、経済のチェックではありません。回帰の傾きと相関が同じ系列から、同じ平均と同じ分母で計算されていることを確認します。
たとえば回帰が単純リターンを使い、相関が対数リターンを使えば失敗します。不一致はもっともらしく見えて数パーセント間違ったベータを生みます。
R²は相関の2乗
2つ目の恒等式。R²は相関の2乗に等しい。どちらも0.0197です。
ここから、3つの数字が意味を持ち始めます。R² 0.0197は、指数が資産リターンの変動の2%を説明することを意味します。残り98%はこの回帰にありません。それは公式ではなく、データ分析の問いです。
p値と、何に対するp値か
p値0.0268は、真のベータがゼロなら249観測のサンプルが少なくともこの大きさの傾きを約2.7%の確率で生むと言います。249観測では、それはおよそ2.2のt統計量に対応します。
3つのことが続き、すべてが同じ方向を指すわけではありません。
符号は信頼できる。 p値0.027は従来の5%しきい値を下回るので、負の関係がこの特定のサンプルの産物である可能性は低いです。
大きさは信頼できない。 ベータ−0.229、t = 2.2の95%信頼区間は約−0.43から−0.03です。その範囲には「有用なヘッジなし」と「相当なショート・エクスポージャー」が入ります。
説明力は無視できる。 R²が0.0197しかないので、有意であることは驚きではありません。249観測では、ほとんどどんな非ゼロ関係も有意になります。有意性は「そこにあるか」に答え、R²は「重要か」に答えます。
モデルが実行するチェックは控えめで(p値が[0,1]にある)、統計的主張ではなく転記ミスへのチェックです。p値1.7は数式の誤りで、0.0268はもっともらしいです。
チェックシートが決められない理由
チェックは回帰が系列から正しく計算されていることを確認します。回帰を実行する価値があるかは教えられません。
その判断はベータが何のためかに依存します。ヘッジ比率なら、R² 2%のベータ−0.229はほとんど無用です。ヘッジは分散の2%を相殺し、自身のリスクを加えます。より大きなモデルのファクター・エクスポージャーなら、まさに必要な入力かもしれません。R²を並べて報告し、読者がどれだけ重みを与えるか分かるようにします。
ワークブックは両方を隣に報告し、それが正しい構造です。係数と有意性の星を示してR²を隠す回帰表は、正確な数字で読者を誤解させる最も確実な方法です。
回帰を強めるもの
3つあり、どれもワークブックにありません。
標準誤差。 p値はt統計量を含意しますが標準誤差は示されず、区間を作るのに読者が必要とする数字です。
2つ目のサンプル。 ここでのすべての統計は249観測すべてを使います。分割(最初の150で当てはめ、最後の99でテスト)は関係が持続するかを示し、それが最も単純な形のアウト・オブ・サンプルの問いです。
残差の正規性チェック。 p値は正規残差を仮定します。日次リターンが非正規であることはよく知られており、p値はその仮定に最も敏感な数字です。
同じ系列を使うシミュレーションはモンテカルロの記事、31件すべては定量手法のページにそろっています。両方の統計の出どころはリターンと時間価値に、正規リターンを仮定するシミュレーションは確率ツリーにあります。
回帰の出力は、Micaがそれをチェックする恒等式の隣に保ちます。ベータを相関×ボラティリティ比と比べられるのはそのためです。