
モンテカルロ:1つの価格系列、31件のチェック
ケース。 入力は価格系列1つでした。PDFの価格ファイルから読み取った250の日次終値、249の対数リターンで、資産は1つ、回帰用に市場指数も1つです。それ以外はすべてそこから計算します。年率ボラティリティ、対数ドリフト、回帰、そしてシード20250101から10,000経路でシミュレーションした1年先の分布です。制約・限界シートは、1資産・1サンプルとして扱い、ポートフォリオも、2つ目の系列も、アウト・オブ・サンプル・テストもないと述べています。リターン系列のCSV取り込みの実例はCSV/MA10のウォークスルーにあります。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
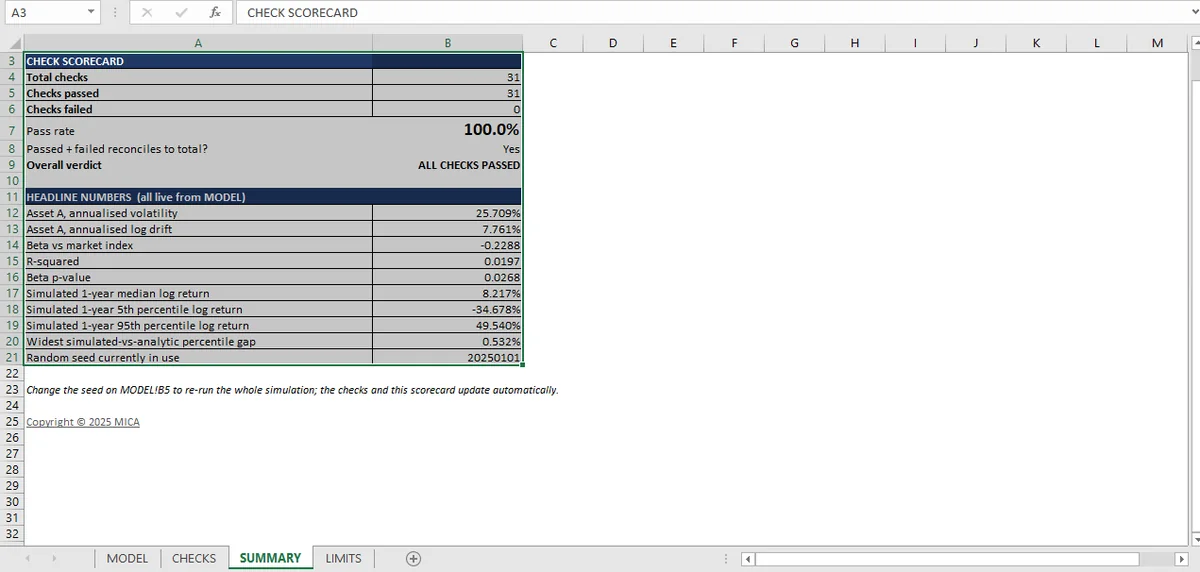
1つの価格系列から249のリターンを計算し、シード付きで1万経路をシミュレーションします。ボラティリティは25.71%、ベータは−0.229、R²は0.0197で、5つのシミュレーション・パーセンタイルが対数正規の公式と0.0053以内で一致します。
入力は価格系列1つ。それ以外はすべてそこから計算します。年率ボラティリティ、市場指数に対する回帰、1年先のシミュレーション分布です。リターン系列のCSV取り込みの実例はCSV/MA10のウォークスルーにあります。
| 指標 | 結果 |
|---|---|
| 観測数 | 250価格、249対数リターン |
| 年率ボラティリティ | 25.71% |
| 年率対数ドリフト | 7.76% |
| 市場指数に対するベータ | −0.229 |
| R² | 0.0197 |
| ベータのp値 | 0.0268 |
| シミュレーション経路 | 10,000 |
| シード | 20250101 |
31件のチェックがワークブックを支えます。すべて合格です。
シミュレーションはそれが基づいた前提と一致します。それは一貫性の証拠であって、前提の検証ではありません。
31件のチェックが示すもの
チェックは4つのグループに分かれ、それぞれ異なる層を試します。
データ(3件)。 250価格から249の対数リターン、どこにもゼロまたは負の終値なし、日付が厳密に増加。些細に見えますが、最初に壊れるものです。順序が入れ替わった系列は、すべてのリターンと下流のすべての統計を、気づかれないまま変えてしまいます。その系列のクリーニング側はデータクリーニングのガイドにあります。
恒等式(4件)。 年率ボラティリティは日次標準偏差×取引年の平方根、ベータは相関×2つのボラティリティの比、R²は相関の2乗、p値は[0,1]にある。どれもデータに関係なく成り立つ関係なので、失敗は常に実装の誤りです。
シミュレーション(7件)。 シードは非ゼロ整数なので実行は再現可能です。経路数は10,000です。乱数の平均はゼロ、標準偏差は1です。シミュレーションの平均と標準偏差は解析的なドリフトとボラティリティに一致します。パーセンタイルは解析的な対数正規パーセンタイルに一致します。
順位テスト(4件)。 パーセンタイルのはしご(P5 < P25 < P50 < P75 < P95)が、シミュレーションと解析分布の両方で、すべての区分にわたって成り立ちます。
シミュレーションに解析解が必要な理由
モンテカルロは、何を出すべきかを知っているときだけ検証できます。ここでの答えは対数正規分布です。ドリフトとボラティリティが与えられれば、1年先の5、25、50、75、95パーセンタイルは閉形式で求められます。
| パーセンタイル | シミュレーション | 解析解 | 差 |
|---|---|---|---|
| 5 | −0.3468 | −0.3453 | 0.0015 |
| 25 | −0.0905 | −0.0958 | 0.0053 |
| 50 | 0.0822 | 0.0776 | 0.0046 |
| 75 | 0.2535 | 0.2510 | 0.0025 |
| 95 | 0.4954 | 0.5005 | 0.0051 |
最大の差は対数リターンで0.0053で、10,000経路のサンプリング誤差でありモデリング誤差ではありません。それがシミュレーションを信用できるものにするチェックです。モデルは単に分布を出すのではなく、理論がそうあるべきと言う分布を出します。
有意だが何も説明しないベータ
ベータは−0.229、p値0.0268で、5%水準で統計的に有意です。R²は0.0197で、市場指数がこの資産のリターン変動の2%を説明することを意味します。
どちらの事実も真ですが、ざっと読む人には矛盾して見えます。有意なベータは推定値がゼロである可能性が低いと言い、2%のR²は関係がリターンを説明するには弱すぎると言います。ワークブックは両方を隣に報告し、それが249観測の回帰を提示する唯一の正直な方法です。
シリーズの残り
リターンと時間価値はデータと3つの基本統計です。確率ツリーは足し合わなければならない確率を持つ最小の対象です。モンテカルロは閉形式に対する1万経路の実行です。回帰は有意だが何も説明しないベータです。効率的フロンティアはこのワークブックにないオプティマイザへの制約についてです。アウト・オブ・サンプル・テストは欠けているテストです。統合の記事は31件がどう組み合わさるかです。
サンプルが教えられないこと
制約・限界シートが述べており、4つが重要です。
1資産、1系列。 ポートフォリオも、2つ目の資産も、共分散行列もありません。シミュレーションが資産Aについて言うことは、それらのポートフォリオについて何も言いません。共分散行列を消費するポートフォリオ層はポートフォリオ・オプティマイザです。
分布は仮定され、検証されていません。 リターンは対数で正規とモデル化されます。ワークブックは価格系列の正規性、自己相関、ボラティリティ・クラスタリングを検証しません。対数正規を仮定し、その仮定に対してシミュレーションを確認します。
アウト・オブ・サンプル・テストなし。 すべての統計は249観測全体で計算されます。何も取っておかないので、モデルが予測することを確立するものはありません。
シードは実行を再現可能にするだけで、正しさを保証しません。 シード付き生成器は毎回同じ経路を出します。経路が正しい分布から引かれていることは意味しません。それを試すのがパーセンタイル比較です。
有用な要約は4つのグループがすでに与えるものです。データはきれい、恒等式は成り立ち、シミュレーションは解析解を再現し、回帰は統計的に有意でありながらほとんど何も説明しない。3つはチェックで、4つ目はワークブックが読者に渡す判断です。
シードはMicaがセルに保ちます。シミュレーション全体は、同じ経路に対して再実行し、再チェックできます。
よくある質問
モンテカルロは何回実行すべきですか?
報告する統計が収束する程度です。10,000経路はよくある出発点です。このワークブックはセルに保存したシード(20250101)から10,000を使うので、同じ実行を正確に繰り返せます。
モンテカルロ・シミュレーションはどう検証しますか?
閉形式の答えがあるケースと比べ、経路を増やしたときの収束と、固定シードからの再現性を確認します。ここでは5から95パーセンタイルが対数正規の閉形式値の0.0053以内です。
R²が低いとき、統計的に有意なベータは有用ですか?
有意性は傾きがゼロである可能性が低いと言い、R²は変動のどれだけを説明するかを言います。ここではベータはp = 0.0268で有意ですが、R²は0.0197なので、市場は変動の約2%を説明し、ベータは実在しても予測子としては弱いです。
なぜモンテカルロにシードを設定するのですか?
シードは実行を再現可能にします。同じシードと同じ抽選は同じ答えを出し、チェックを再実行して監査できます。このシミュレーションは揮発性のRAND()を一切使いません。