
唯一意味のあるモンテカルロ・テスト:閉形式
シード付き1万経路が対数正規分布を再現します。5から95パーセンタイルが閉形式と0.0053以内で一致し、それはモデル誤差ではなくサンプリング誤差です。シードは実行を再現可能にし、比較は検証可能にします。
モンテカルロは分布を生みます。その分布がモデルの仮定するものと一致するときだけ有用です。答える方法は、同じ分布を解析的に計算して比べることです。
対数正規資産では答えは閉形式です。1年先の5、25、50、75、95パーセンタイルはドリフトとボラティリティから直接従います。シミュレーションにはその公式がなく、10,000経路とカウントがあります。
実行:10,000本のシード付きパス
ワークブックはシード付き生成器から10,000経路を引き、シード20250101をセルに保存します。3つのチェックが実行自体を確認します。
- シードは非ゼロ整数なので、結果は再現可能です。
- 経路数が要求数に等しいです。
- 乱数の平均がゼロ、標準偏差が1です。それぞれ0.0112と1.0012で、10,000個の正規乱数がそう見える値です。
3つ目のチェックが飛ばされがちなものです。微妙な偏りのある生成器、たとえば連続する抽選の相関や切り詰められた裾は、もっともらしく見える分布を出します。安上がりな証拠は抽選の最初の2モーメントだけです。
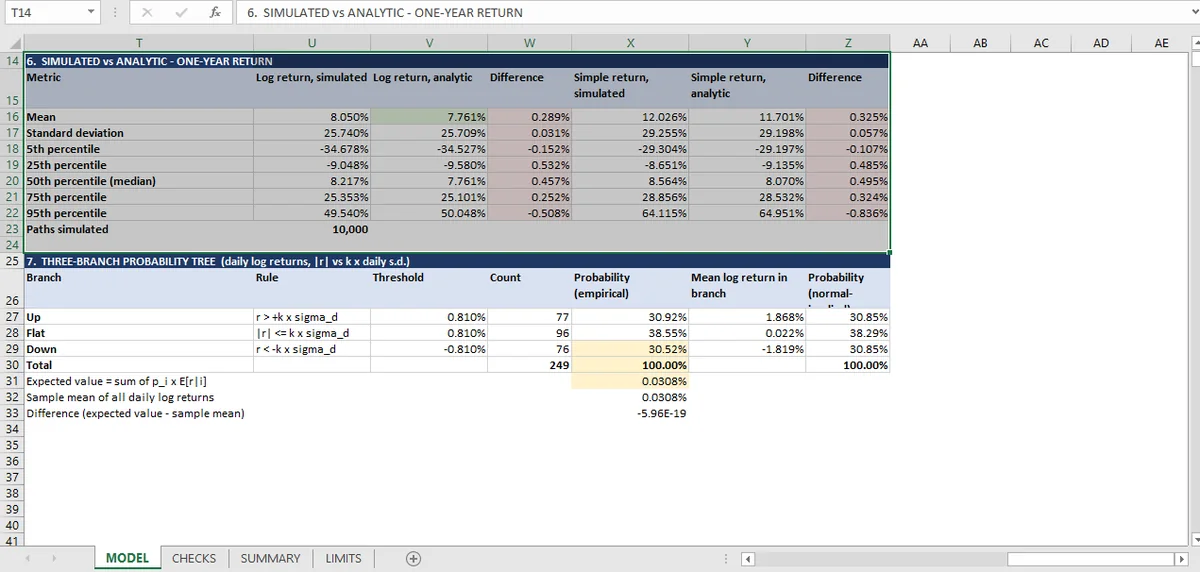
シミュレーションと解析的パーセンタイルの比較
シミュレーションと解析解のパーセンタイルを比べます。
| パーセンタイル | シミュレーション | 解析解 | 差 |
|---|---|---|---|
| 5 | −0.3468 | −0.3453 | 0.0015 |
| 25 | −0.0905 | −0.0958 | 0.0053 |
| 50 | 0.0822 | 0.0776 | 0.0046 |
| 75 | 0.2535 | 0.2510 | 0.0025 |
| 95 | 0.4954 | 0.5005 | 0.0051 |
最大の差は対数リターンで0.0053です。10,000経路でのモンテカルロ標準誤差で、モデリング誤差ではありません。有限サンプルから推定したパーセンタイルは独自の標本分布を持ち、ゼロには縮みません。
さらに2つのチェックが、パーセンタイルではなくモーメントを対象にします。シミュレーションの平均と標準偏差を解析値と比べます。平均0.0805対0.0776、標準偏差0.2574対0.2571。ここでも差はサンプリングノイズで、要点はモデルに比べる独立した答えがあることです。
ここでの収束の意味
モンテカルロの収束は1つの数字ではありません。標準誤差についての表明で、経路数の平方根に反比例して下がります。経路を4倍にすると誤差は半分になります。
10,000経路はパーセンタイルの標準誤差を分布の広がりの約100分の1にします。だから上の差が小数第3位にあるのです。モデルが小数第2位を必要とするなら、経路数はおよそ100倍必要です。
ワークブックは異なる経路数を実行して収束を試しません。解析解と比べます。その方が強く、10,000で一致し50,000で分かれるモデルは経路数比較に失敗し解析比較に合格します。
シードの問い
シード付きの実行は再現可能ですが、独立した試行ではありません。同じシードは同じ経路を生み、それがチェックシートを再現可能にします。同時にシミュレーションは1回の抽選で、多数の平均ではありません。
正直な使い方は、シードをボラティリティと同じモデル入力の一部として扱うことです。変えれば数字は上に示した分だけ動きます。2つのシードで再実行してパーセンタイルを比べるチェックシートは、解析比較と同じことを反対方向から試しています。
モンテカルロ収束が確立しないこと
資産が対数正規であること。シミュレーションはその仮定の上に作られ、それに対して確認されます。したがってパーセンタイル比較は仮定に依存します。ファットテールの資産を対数正規としてシミュレーションすれば、構造上パーセンタイルに一致し、裾について何も言いません。
同じ系列の回帰、ベータの記事が、ワークブックがデータを仮定どおりに振る舞うか見る唯一の場所で、2%のR²を見つけます。ツリーの記事は同じ比較の2分岐版を扱い、31件のチェックは定量手法のページで確認できます。シミュレーションされる系列はリターンと時間価値に、シミュレーションが答えないポートフォリオの問いは効率的フロンティアにあります。
シミュレーション全体をその場で再計算するMicaなら、シードを変えたときにすべての経路とパーセンタイルが一緒に再実行されます。