
ワークブックの実体
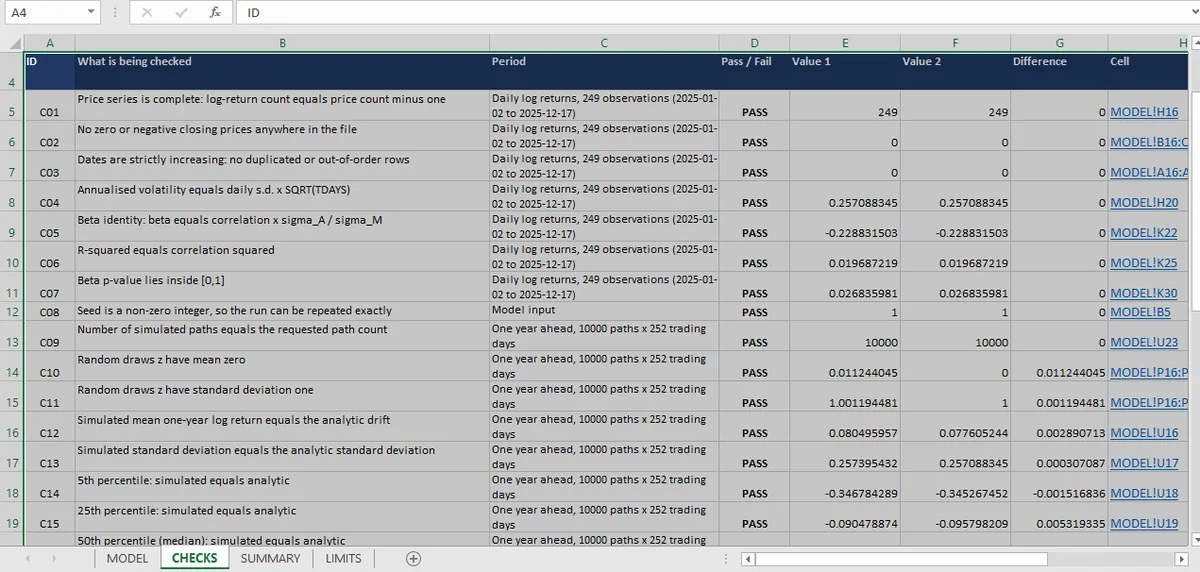
1本の価格系列に対する31件のチェックです。データ整合性が3件、恒等式が4件、シミュレーションが7件、分布ラダーが4件、ツリーが5件、残りが回帰の報告です。各グループは、次のグループが依存する問いに答えます。
問いは、データはきれいか、統計は定義どおりに計算されているか、シミュレーションは仮定した分布を再現するか、回帰は報告どおりに振る舞うか、の4つです。
| グループ | 件数 | 確立すること |
|---|---|---|
| データ整合性 | 3 | 250価格から249リターン、ゼロ終値なし、日付順 |
| 恒等式 | 4 | ボラティリティ、ベータ、R²、p値が定義に従う |
| シミュレーション | 7 | シード付き、10,000経路、モーメント一致、パーセンタイル一致 |
| 分布ラダー | 4 | シミュレーションと解析の両方で順序が保たれる |
| ツリー | 5 | 確率とカウントが観測と突合する |
| 回帰の報告 | 2 | ベータの恒等式と相関の2乗 |
| パーセンタイルとモーメントの比較 | 6 | シミュレーション対解析、単純対対数正規 |
このトピックを特別にするパターン
3表モデルでは、チェックはワークブック内の1つの数字を別の数字と比べます。ここでは6件のチェックが、シミュレーションを、ワークブックも計算する公式と比べます。その公式はモデル自身の仮定です。
それは聞こえるより弱くもあり、強くもあります。弱いのは、対数正規の仮定で作ったシミュレーションを対数正規のパーセンタイルと比べても、仮定の誤りは検出できないからです。強いのは、数値手法を閉形式の答えと比べるシリーズ唯一の比較であり、モンテカルロにまさに必要なテストだからです。解析的な基準がなければ、シミュレーションはシード付きの乱数発生器にすぎません。
読者が持ち帰るべき3つの数字
25.71%のボラティリティ。 日次標準偏差×取引年の平方根として計算され、その恒等式に対して検証されます。
−0.229のベータと0.0197のR²。 5%で有意で、説明力は2%です。ワークブックは両方を報告し、この組み合わせがワークブックの中で最も有用なものです。
最大0.0053のパーセンタイルの差。 対数リターンで見た10,000経路のサンプリング誤差であり、分布がどれだけ正確に分かっているかに数字を与えます。
どこも扱っていないこと
4つあり、どれも省略ではなく構造的なものです。
1資産、1年。 ポートフォリオも共分散も、第2のレジームもありません。すべての統計は249日を記述します。
分布は仮定。 正規性の検定も、自己相関の検定も、ボラティリティ・クラスタリングもありません。チェックが確かめるのは、シミュレーションが仮定に一致することであり、仮定が正しいことではありません。
アウト・オブ・サンプルの分割なし。 すべての数字は標本内で、制約・限界シートもそうでないとは主張していません。
効率的フロンティアなし。 ワークブック自身の題名はリターンとリスクのシミュレーターです。制約付きのオプティマイザはポートフォリオのトピックにあります。
シートの読み方
データのチェックから始めます。他のすべてがそこから受け継ぐからです。次に恒等式で、誤った数式を捕まえる最も手軽な方法です。次にシミュレーションの比較で、数値手法が閉形式と出会う唯一の場所です。最後に回帰の報告で、モデルが判断を読者に渡すところです。
その順序はワークブックのチェックシートと同じ順序で、31件で足りる理由でもあります。各グループが、次のグループの依存する問いに答えるからです。
リターンの記事はデータから始まり、モンテカルロの記事は閉形式との比較、ベータの記事は判断、チェックシート全体は定量手法のページにあります。シートで最小の対象は確率ツリーで、このワークブックが外している層は効率的フロンティアです。
ワークブックの中にモデルを組み立てるMicaなら、シミュレーション、回帰、チェックがすべて同じリターン系列を読みます。