
ポートフォリオ最適化:6つの資産クラス、1つの最適解
ケース。 入力は6つの資産クラスにわたる60か月の月次リターンです。英国株、米国株、新興国、国債、社債、不動産で、委任とリターンファイルをPDFとして読み取りました。資産ごとに35%の上限を設け、空売りはなしです。期待リターンと共分散行列は入力であり、アウトプットではありません。共分散行列はサンプル行列で、シュリンケージもファクターモデルもありません。オプティマイザの実行は1回で、ウェイトが得られます。これは手法を実演するための合成ケースであり、投資・税務・法務上の助言ではありません。
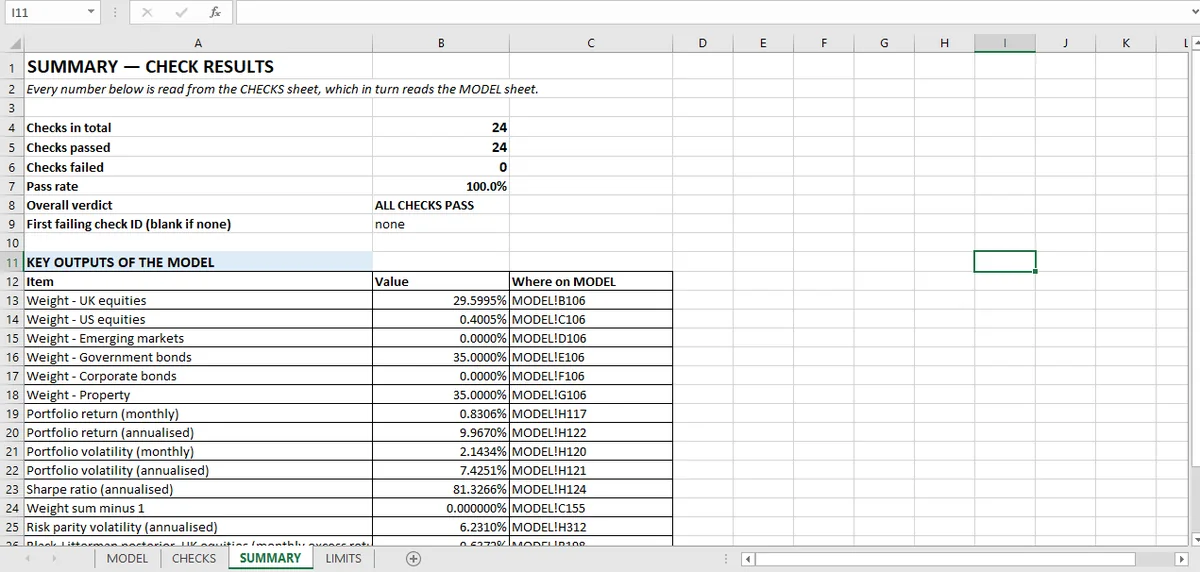
6つの資産クラス、35%の上限、空売りなし。モデルのオプティマイザは英国株29.6%、米国株0.4%、新興国0%、国債35%、社債0%、不動産35%を返し、シャープレシオは0.813です。これはモデル出力であり、推奨配分ではありません。
得られたウェイトは次のとおりです。
| 資産クラス | ウェイト |
|---|---|
| 英国株 | 29.6% |
| 米国株 | 0.4% |
| 新興国 | 0.0% |
| 国債 | 35.0% |
| 社債 | 0.0% |
| 不動産 | 35.0% |
| 指標 | 結果 |
| ポートフォリオ・リターン(年率) | 9.97% |
| ポートフォリオ・ボラティリティ(年率) | 7.43% |
| シャープレシオ | 0.813 |
| リスクパリティ・ボラティリティ | 6.23% |
| ウェイト合計−1 | 0.0000 |
24件のチェックがワークブックを支えます。すべて合格です。
24件はオプティマイザが与えられた問題を解いたことを証明します。期待リターンベクトルは問題の設定であり、答えの一つではありません。
24件のチェックが示すもの
4つのグループがあり、それぞれ最適化について異なる主張を試します。
制約(4件)。 ウェイトの合計が1、ゼロ未満のウェイトなし、35%上限超なし、最適解での違反ゼロ。2資産が上限にちょうど乗っており、それが拘束力のある制約の表れです。
最適性(7件)。 KKT条件(定常性、相補性、双対実行可能性、非負の乗数)に加え、共分散行列の正定値性と分散対角の恒等式。ソルバーが「実行可能な何か」を返したのか「最適解」を返したのかを分けるチェックです。
モデル入力(4件)。 共分散行列が正定値、対角が標準偏差の2乗に等しい、各資産が60か月そろっている、観測数が委任と一致。
堅牢性とアトリビューション(9件)。 ブラック・リッターマンの事後が事前と見解から再構築される、リスクパリティの寄与がポートフォリオ・ボラティリティに合計され均等化される、ブリンソンのアトリビューションが配分、選択、交互作用に正確に分解される。
ポートフォリオのウェイトとリスク・パリティ:説明が必要な2つの結果
2資産がゼロ、2資産が上限。 オプティマイザは新興国も社債も保有せず、国債と不動産をちょうど35%保有します。ソルバーの失敗ではなく、制約付きの平均分散問題ではそうなるのです。35%上限と空売りなしでは、最適解はリスク調整後リターンが最も高い場所に集中し、どの資産が境界にあるかのパターンは共分散行列についての情報です。
リスクパリティは別のボラティリティを出す。 等リスク寄与ポートフォリオは年率6.23%で、最適化版の7.43%に対してです。目的が違えば答えも違います。平均分散はシャープを最大化し、リスクパリティは期待リターンに関係なくリスク寄与を均等化します。どちらも「唯一の」ポートフォリオではなく、ワークブックは選ばずに両方を報告します。
KKTチェックを平易に
制約付きオプティマイザはカルーシュ・クーン・タッカー条件を満たさなければならず、ほとんどのソフトはウェイトしか報告しません。このワークブックは解に対して6つの条件を確認します。
理解する価値があるのは 相補性 です。資産が境界の内側にあるなら、その境界の乗数はゼロでなければなりません。乗数が正なら、資産は境界に乗っていなければなりません。内側の資産が非ゼロの乗数を持つ解は、ウェイトがどれほどもっともらしく見えても最適解ではありません。
これらの条件に対するワークブックの残差は 10⁻¹⁰ 台で、誰かが選んだ許容誤差ではなくソルバー精度です。それらのチェックを可能にするシートの配置はExcelで財務モデルを作るガイドにあります。
オプティマイザへの他のテスト
KKT条件はソルバーが完了したことを知る方法です。制約スキャンは答えを投資可能にする4つの主張です。ブラック・リッターマンはリターンベクトルが推測でなくなる場所です。リスクパリティは同じ6資産への別の目的です。アトリビューションは合計されなければならない分解です。ストレステストはワークブックが持たないチェックです。統合の記事は24件が4つの異なる主張にどう分かれるかです。
オプティマイザが見えないもの
5つの限界があり、最初が最も重要です。
期待リターンは入力です。 平均分散最適化はリターンベクトルに極端に敏感で、ワークブックはそれを前提とします。期待リターンがよいかを試すものはここにありません。ブラック・リッターマンのセクションが存在する理由であり、別記事である理由です。
1期間、1サンプル。 60か月、レジーム分割なし、取引コストなし、ターンオーバー制約なし、リバランス規則なし。
共分散行列はサンプルから推計したものです。 シュリンケージも、ファクターモデルも、推定誤差への堅牢性もありません。共分散行列に供給する単一資産のリターンとリスク統計は定量手法のワークブックにあります。
ロングのみ。 レバレッジも、空売りも、デリバティブもありません。
ストレステストなし。 ワークブックにシナリオ分析はありません。ストレスの記事はそれが何を加えるか、なぜ自然な次のチェックかを扱います。これがチャットではなくローカル・エージェントとして動く理由は、アクションボットの記事がカテゴリーレベルで説明しています。
正直に言えば、24件が確立するのは、オプティマイザが与えられた入力に対して求められたことを正確に行った、ということです。その入力が誰かが持つべきポートフォリオを生むかは別の問いで、ワークブックもそう述べています。
Micaが組み立てたワークブックでは、上限がセル単位のチェックとして適用されます。拘束力のある制約は、ウェイトとKKT残差に同時に現れます。
配分についての質問
ポートフォリオ最適化が正しいかはどう確認しますか?
最適解をそれ自身の一次条件と制約に対して試します。ウェイトの合計が1、境界外のウェイトなし、KKT条件が成り立つこと。このワークブックは別個の制約違反スキャンを含む24件を実行し、違反ゼロを見つけます。
平均分散最適化が一部の資産クラスを0%にするのはなぜですか?
最適解が制約の上に乗るか、資産がその期待リターンで分散効果を加えないからです。ここでは新興国0%、社債0%で、入力の欠落ではなくコーナー解です。
よいシャープレシオはいくつですか?
普遍的なしきい値はありません。資産クラス、期間、リターンが年率かどうかに依存します。このポートフォリオは年率リターン9.97%、年率ボラティリティ7.43%で0.813です。
制約は守られましたか?
はい。ウェイトの合計は1、ゼロ未満なし、35%上限超なし、最適解での違反ゼロです。