
リスク・パリティ:平均分散とは異なる目的
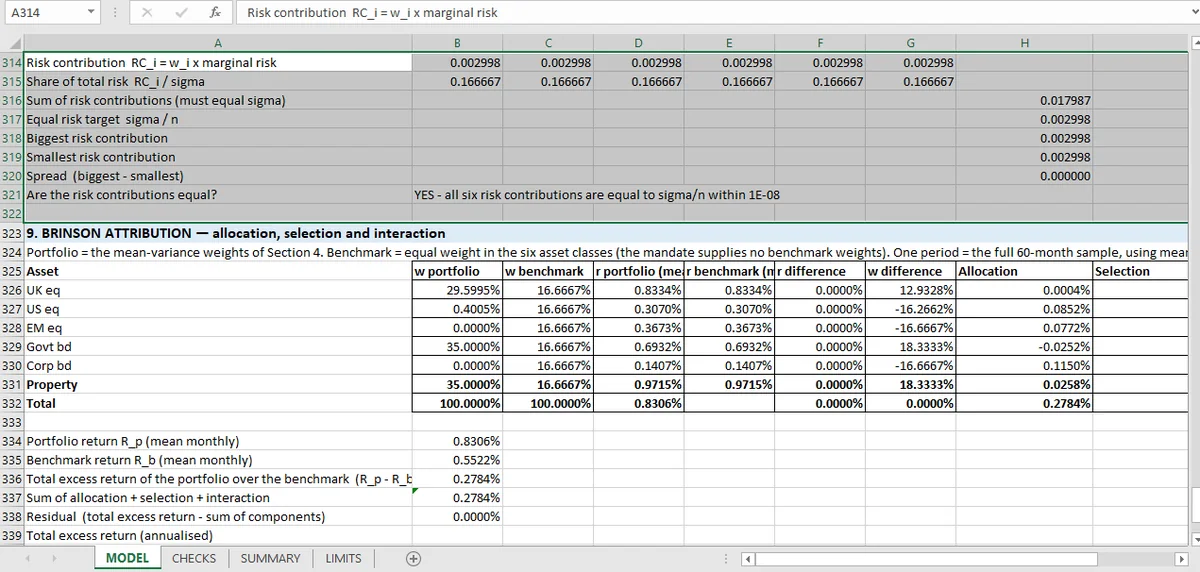
リスクパリティは期待リターンを無視し、代わりにリスク寄与を均等化します。3つのチェックがそれを確認します。ウェイトの合計が1、寄与の合計がポートフォリオ・ボラティリティ、最大と最小の寄与の差がゼロに近いこと。ここでは0.003です。
平均分散はリスク調整後リターンを最大化します。リスクパリティは期待リターンを完全に無視し、各資産の総リスクへの寄与を均等化します。
ワークブックは両方を計算します。最適化ポートフォリオの年率ボラティリティは7.43%、等リスク寄与ポートフォリオは6.23%です。目的が違えばポートフォリオも違い、その差はリターン予測がどれだけ働いているかの尺度です。
3つの主張
リスクパリティは述べるのが簡単で、間違って実装するのも簡単です。3つのチェックがそれを確認します。
ウェイトの合計が1。 どのポートフォリオと同じで、誤り方も同じです。現金を未投資のまま残す、正規化の誤差です。
リスク寄与の合計がポートフォリオのボラティリティ。 これが定義のチェックです。各資産の寄与はウェイト×ボラティリティへの限界寄与で、合計すると全体に等しくなければなりません。ここでは合計が月次0.017987で、ポートフォリオ・ボラティリティ0.017987と一致します。
最大と最小の寄与の差がゼロに近い。 ワークブックは0.002998と報告します。正確なゼロではなく小さな残差で、等化が反復で解かれ許容誤差で止まるからです。
3つ目の数字が見るべきものです。寄与の水準が0.002台なのに差が0.003あるリスクパリティ解は、完全に等しくはなく、ソルバーの許容誤差内で等しいだけです。許容誤差は選択です。
定義のチェックが重要な理由
寄与の合計がボラティリティになるという加法恒等式が、概念を整合させます。もしモデルが別のものに合計される寄与を計算したら、「等リスク」目標はポートフォリオのリスクと無関係な量を均等化することになります。キーレート・デュレーションがカーブ分解に要求するのと同じ加法性を、価格ではなくリスクに適用したものです。
共分散行列が正しく使われていることのチェックでもあります。寄与は限界ボラティリティに依存し、それは共分散行列から来ます。スケールを誤った行列はウェイトより先にここに現れます。
リスクパリティがしないこと
期待リターンを無視します。 それが要点で、同時に限界です。等リスクは等リワードではなく、ある資産クラスがアウトパフォームする期間には、リターンを意識した配分に遅れます。
共分散行列に敏感です。 60か月のサンプル共分散が入力で、リスクパリティはそのすべての推定誤差を引き継ぎます。シュリンケージやファクターモデルならウェイトが変わります。
レバレッジがありません。 真のリスクパリティ戦略はしばしば目標ボラティリティまでレバレッジします。ワークブックの配分はロングのみでレバレッジがないので、等化されたリスク予算ではなく、ボラティリティ6.23%で動きます。
リスク・パリティと平均分散を比較する
両者を比べるなら、同じリスク水準でのリターンとシャープレシオを見るべきです。ワークブックは両方のポートフォリオとそのボラティリティを報告します。報告しないのはリスクパリティ・ポートフォリオのリターン、またはどちらのシャープです。
それは読者が自分で埋められる穴で、その結果こそ通常は興味深い部分です。等リスクが異なる集中度で似たシャープを生むなら、配分の判断はリターンではなくガバナンスについての選択になります。その比較は財務レポート自動化が手作業ではなく日常にすべき種類のものです。
平均分散側の最適性条件はKKTの記事にあり、制約スキャンは両方に適用されます。得られたリターンがどこから来るかはアトリビューションで、24件すべてはポートフォリオのハブにまとめています。
Micaでは、各リスク寄与を共分散行列に対する数式として計算します。等化は主張ではなく、確認できる事実になります。