
1つのポートフォリオ、3つの答え
3つのデュレーション、3つの問い。マコーレー5.354年、修正5.090、実効5.083。1つ目は時間、2つ目は感応度、3つ目はカーブ・シフト下の再価格です。片方を別物として引用すると、ここでは0.26年の誤りです。
同じ7本の債券ポートフォリオに3つのデュレーションがあります。
| 手法 | 値 | 何を測るか |
|---|---|---|
| マコーレー | 5.354年 | キャッシュフローまでの加重平均時間 |
| 修正 | 5.090年 | 利回り1単位の変化あたりの価格変化率 |
| 実効 | 5.083年 | 小さなパラレル・カーブ・シフト下の再価格 |
互いに5.5%以内ですが、置き換えられるものではありません。ここで差が小さいのは、すべての債券が普通債(プレーン・バニラ)でカーブがほぼフラットだからです。コーラブル債や急なカーブでは大きく分かれます。
マコーレー:時間
マコーレー・デュレーションは各キャッシュフローの到達時間を、その現在価値シェアで重み付けします。クーポン付き5年債では、クーポンが早く届くので、満期より短い約4.5年になります。
それは時間で、感応度ではありません。修正デュレーションへの入力として、また負債主導型(LDI)ポートフォリオの大まかなマッチング統計として使われます。
修正:感応度
修正デュレーションはマコーレーを(1+期間あたり利回り)で割ります。加重時間を、利回り1単位あたりの価格変化率に変えます。
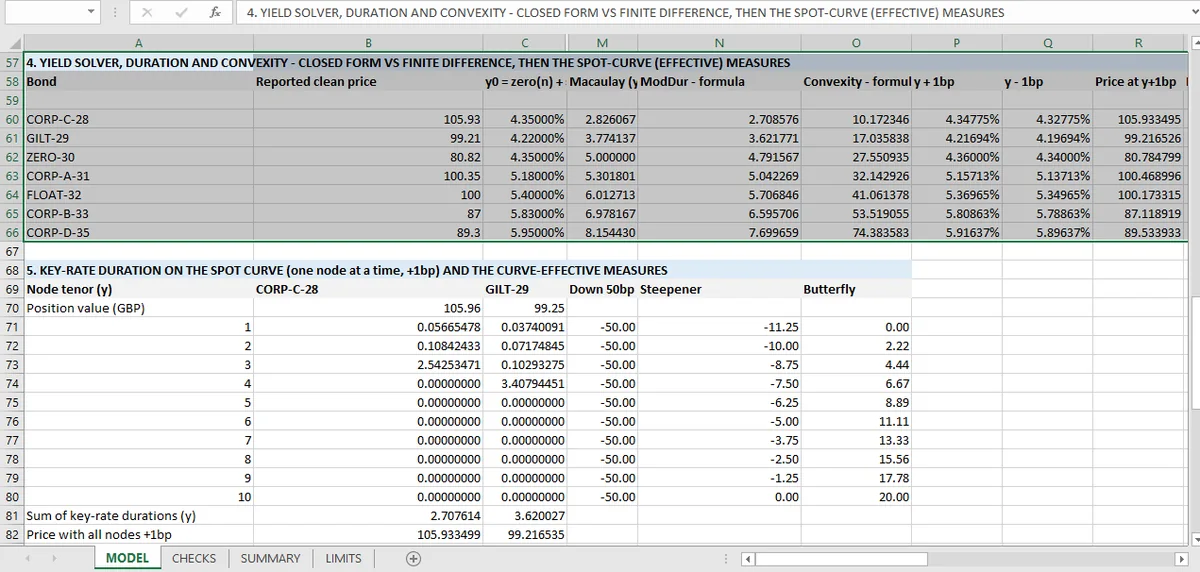
5.090では、利回り1ベーシスポイントの上昇は価値の約 5.09 × 0.0001 = 0.0509% を失わせます。663.57のポートフォリオでは約0.337となり、ワークブックが報告するDV01(1ベーシスポイントあたり0.337)と一致します。
各債券のチェックは、閉形式デュレーションと1ベーシスポイントの有限差分の比較です。最初の債券では、閉形式が2.7086を与え、バンプ価格が一致します。7本の債券、7件のチェック、すべて許容誤差内です。
実効:再価格
実効デュレーションはデュレーションの公式をまったく使いません。カーブを少し動かし、すべてのキャッシュフローを再価格し、変化率を計算します。
実効デュレーションが重要なのは、価格関数が、修正デュレーションでは見えない埋め込みオプションまで含めて捉えるからです。ここには何もないので、実効デュレーション5.083は修正5.090に近いです。
小さな差はカーブの形です。修正デュレーションは利回りのパラレル・シフトを仮定し、実効デュレーションはスポット・カーブを動かして割引係数を成り行きに動かします。フラットなカーブでは2つは一致し、急なカーブでは一致しません。
どれを引用するか
答えは問いによります。
簡単な目安なら、修正デュレーションです。 ベーシスポイントの動きを掛ければ変化率になります。
リスク管理システムなら、実効デュレーションです。 フラットでないカーブと、オプション性のある債券に耐える数字です。
負債マッチなら、マコーレーです。 年で測られ、負債の加重平均時間と比べられる唯一のものです。
どれかを言わずに「デュレーション5」と引用するのは、このポートフォリオでは小さな誤りで、オプションを持つブックでは重大です。ワークブックは3つすべてを保ち、名前を付けます。それが引き継ぎで区別を残す唯一の方法です。名前を付けておくと、ラベルのないデュレーションが誤ったリスク数字になりかねない自動財務レポートでも、アウトプットを使えます。
誤った定義を捕まえるチェック
各債券のデュレーションは有限差分で確認され、それは算術ではなく 定義 に対するチェックです。マコーレーを計算して修正とラベルしたモデルは、有限差分チェックにすぐ失敗します。バンプ価格は5.09付近を出し、公式は5.354を報告するからです。
これが、片方が数値であるときに数量を2通りで計算する価値です。数値の方はラベルを間違えた公式に騙されません。デリバティブのワークブックは同じバンプをオプションのグリークスに適用し、各感応度を閉形式と比べます。
コンベクシティの記事は同じ手法を2階微分に広げ、キーレートの記事は5.083をセグメントに分解します。利回り自体がどこから来るかは利回りの求解に、それを動かすスプレッドはクレジット・スプレッドにあります。
Micaは、デュレーションを公式と1ベーシスポイントのバンプの両方から計算します。ラベルを間違えた定義は、その時点でチェックに失敗します。