
1つの式が大半を説明する
キャップレート5%、LTV60%、負債コスト4%で、株主リターンは約6.5%です。キャップレート+レバレッジ×スプレッドです。正のレバレッジは負債コストがキャップレートを超えた瞬間に負になります。
物件のアンレバード・リターンはおおよそキャップレートです。レバレッジをかけると株主リターンは次になります。
キャップレート5%、LTV60%、負債コスト4%で、株主リターンは 5% + 1.5 × 1% = 6.5% です。
式は単純で、不動産リターンについて人が驚く2つの点を説明します。なぜレバレッジがそんなに重要なのか、なぜ両方向に効くのか。
式が言っていること
掛け算されるのはスプレッドです。 キャップレートと負債コストの100ベーシスポイントの差は、LTV60%で150ベーシスポイントの追加株主リターンになります。LTV75%では乗数が3で、同じ差が300ベーシスポイントになります。
スプレッドがゼロならレバレッジは何もしない。 負債コストがちょうどキャップレートなら、株主リターンはLTVに関係なくキャップレートに等しいです。
負債コストがキャップレートを超えると、正のレバレッジは負のレバレッジになる。 金利上昇環境では、キャップ4.5%で買い負債6%の物件は負のスプレッドを持ち、レバレッジを増やすほどリターンが悪化します。
レバレッジ・テストが示すべきもの
レバレッジ・リターンを主張する不動産モデルは、構成要素を示さなければなりません。
LTV×価値=負債。 ローン額は購入価格か鑑定価値の割合で、どちらかが明示されなければなりません。ローンに一方を使い、リターン計算に他方を使うモデルは一貫しません。企業モデルは資金調達構造の連動で同じ一貫性を強制し、そこでは負債比率が一度だけ設定されます。
NOIが債務返済をカバーする。 DSCR、NOI÷年間債務返済は、悪い年にローンが生き残るかを決めるコベナンツです。DSCRなしでレバレッジ・リターンを報告するモデルはローンをモデル化していません。
キャッシュ・オン・キャッシュ・リターンが株主チェックと突合する。 債務返済後のキャッシュフロー÷投下株主資本が、モデルが報告するリターンに等しくなければなりません。そうでなければ、何かが二重計上か漏れです。
式が隠すもの
償却。 式は利息のみの負債を仮定します。償却ローンは元本を返し、株主資本を積み上げ、時間とともにリターンを変え、通常は株主にとって上向きです。
出口。 出口でのレバレッジ・リターンは現在のキャッシュ利回りと同じではありません。購入と異なるキャップレートでの売却は、レバレッジが同じく増幅するキャピタルゲインまたはロスを生みます。
コスト。 取得コスト、資金調達手数料、capexはすべて式の外で、すべてリターンを減らします。
リコースとコベナンツ。 モデルはDSCRコベナンツが作動する点まで正のリターンを出せ、その時点で株主資本は消えます。算術はその境界を示しません。
ワークブックに不動産モデルがない理由
このシリーズは会社、ラウンド、ウォーターフォールのファンドをモデル化し、建物ではありません。物件も、キャップレートも、ローンもなく、制約・限界シートもそう主張しません。
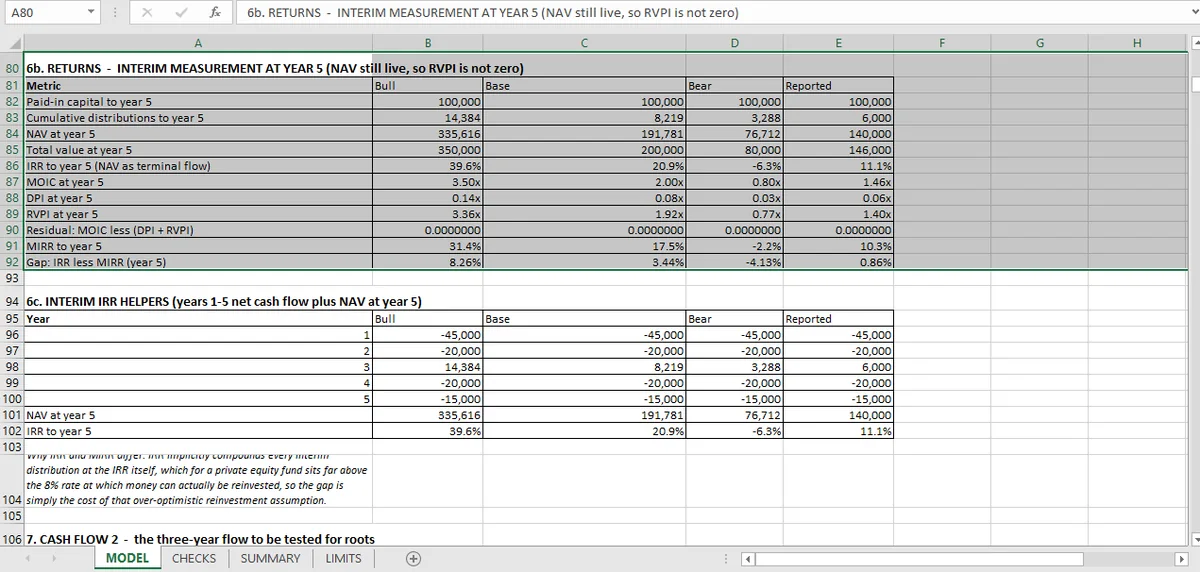
ワークブックにあるのは、この式が必要とする規律です。報告されるすべてのリターンは構成要素から組み直されます。マルチプル恒等式はMOIC、DPI、RVPIで同じ役割を果たし、ウォーターフォールの記事はリターン計算後に分配がどう分かれるかを示します。
式はどんな不動産モデルにも心に留める価値があります。報告株主リターンがキャップレート、LTV、負債コストから再現できないなら、3つのどれかが表示どおりではないということです。そのリターンが供給する出口価値は不動産DCFに、ファンド・レベルの分割は統合記事にあります。
キャップレート、LTV、負債コストは、Micaが別々の入力に保ちます。レバレッジ・リターンをそれらから組み直せるのはそのためで、別々のセルの3入力は、組み直しを可能に保つ分離入力の配置です。