
一致しなければならない3つのマルチプル
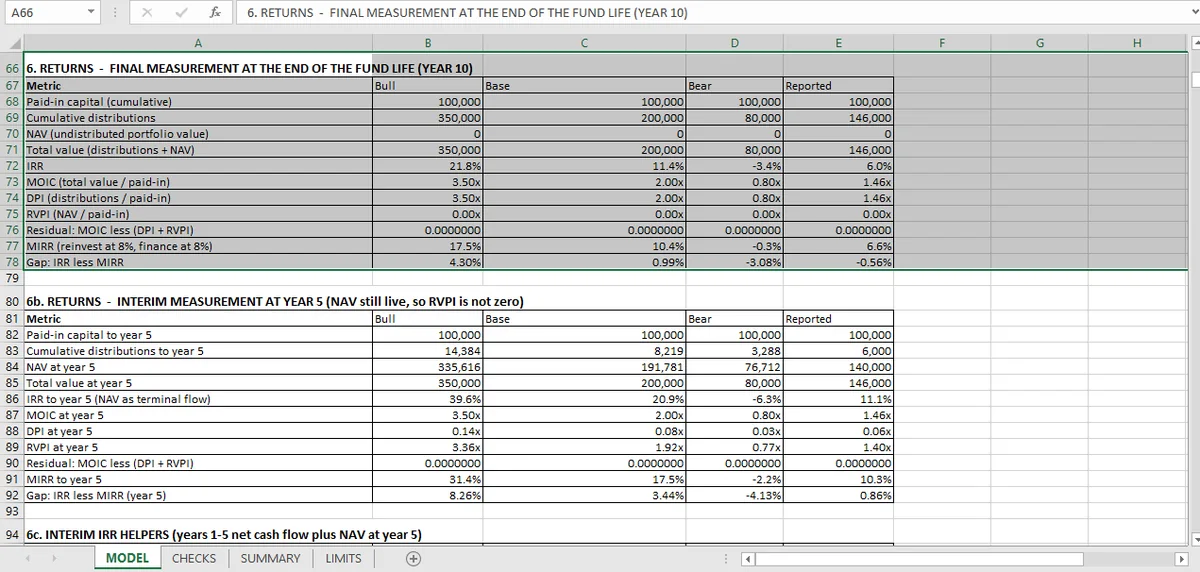
MOICは定義上DPI+RVPIに等しいです。ワークブックは4つのシナリオで、さらにライブNAVで恒等式を確認し、すべての集計残差はゼロです。
プライベート・エクイティはIRRだけでなくマルチプルでもリターンを報告します。マルチプルは現金ベースで、IRRはタイミングベースだからです。
- DPI:分配÷払込資本。実際に戻った現金。
- RVPI:残存価値÷払込資本。まだ保有しているものの評価額。
- MOIC:総価値÷払込資本。
恒等式は単純です。
最もよくある報告誤りを捕まえるチェックでもあります。DPIに未実現価値を含めるマルチプル、またはMOICとラベルされたTVPIです。
4つのマルチプル・シナリオ
4つのシナリオのマルチプルは次のとおりです。
| シナリオ | DPI | RVPI | MOIC |
|---|---|---|---|
| 強気 | 3.50× | 0.00× | 3.50× |
| 基準 | 2.00× | 0.00× | 2.00× |
| 弱気 | 0.80× | 0.00× | 0.80× |
| 報告 | 1.46× | 0.00× | 1.46× |
12件のチェックが恒等式を確認します。シナリオごとに3件、さらにライブNAVのセットです。RVPIがゼロだと恒等式は構造上満たされ、加算を試すのはライブNAV版です。残存価値が非ゼロのシナリオだけが合計を動かすからです。
最後の残差チェックはすべてのシナリオと両方の基準を集計します。MOIC−DPI−RVPIが全体でゼロです。
MOIC = DPI + RVPI の恒等式が重要な理由
MOIC = DPI + RVPI が成り立てば、3つの数字のどこが食い違うかを切り分けられます。ファンドの報告マルチプルはしばしば3つの異なるシステムから組み立てられます。分配の現金元帳、残存価値の評価方針、合計のスプレッドシートです。恒等式が成り立たなければ3つのどれかが間違いで、引用されるのは報告MOICです。
チェックは安く、3つの数字を一貫して定義させる唯一のものです。元本返還を2回数えるDPIは、すぐに破綻します。
MIRRと、ファンドが両方を報告する理由
MIRRは8%の再投資率で6.59%、IRRは6.03%です。4件のチェックがIRRと8%の間にあることを確認します。定義はプロジェクトのMIRR比較にあるプロジェクトファイナンスのもので、そこではMIRRが明示的再投資の代替です。
狭い差で、それがファンドにとってのMIRRの有用さです。IRRとMIRRが近いとき、キャッシュフローのタイミングはあまり働いておらず、リターンは単純な複利が生むものに近いです。分かれるとき、IRRは再投資の前提で甘く見られています。
早期分配のある10年ファンドでは、その分離は大きくなり得ます。ここでは小さいです。分配がコールに対して後ろ倒しだからです。
マルチプルが教えられないこと
タイミング。 10年で2.0×と5年で2.0×は同じマルチプルで、非常に異なる結果です。IRRがそのためにあり、両方が報告される理由です。
リスク。 弱気0.80×と強気3.50×は広い分布です。マルチプルはどちらが起こりやすいかを何も言いません。
評価の質。 RVPIは評価額で、現金額ではありません。RVPIが大きいファンドは、誰もまだ支払っていない大きな数字を持っています。
最初に確認する価値のある恒等式
3つの関連する量が報告される場所では、そのうち1つが通常残差です。構成要素ではなく恒等式を確認します。DPIとRVPIはそれぞれもっともらしく見えても合計がMOICと合わないことがあり、読者が引用するのは合計です。
IRRの記事はこの恒等式が制約しないリターン指標を扱い、48件のチェック一覧はオルタナティブのページで参照できます。分配を生む持分はキャップテーブルに、出口価値版は不動産DCFにあります。
分配と残存価値は、Micaが別々のセルに保ちます。マルチプル恒等式は仮定ではなく確認され、その分離は恒等式を検証可能にするExcelモデルの規律です。