
NPV・IRR・MIRR:3つの指標、1つの問い
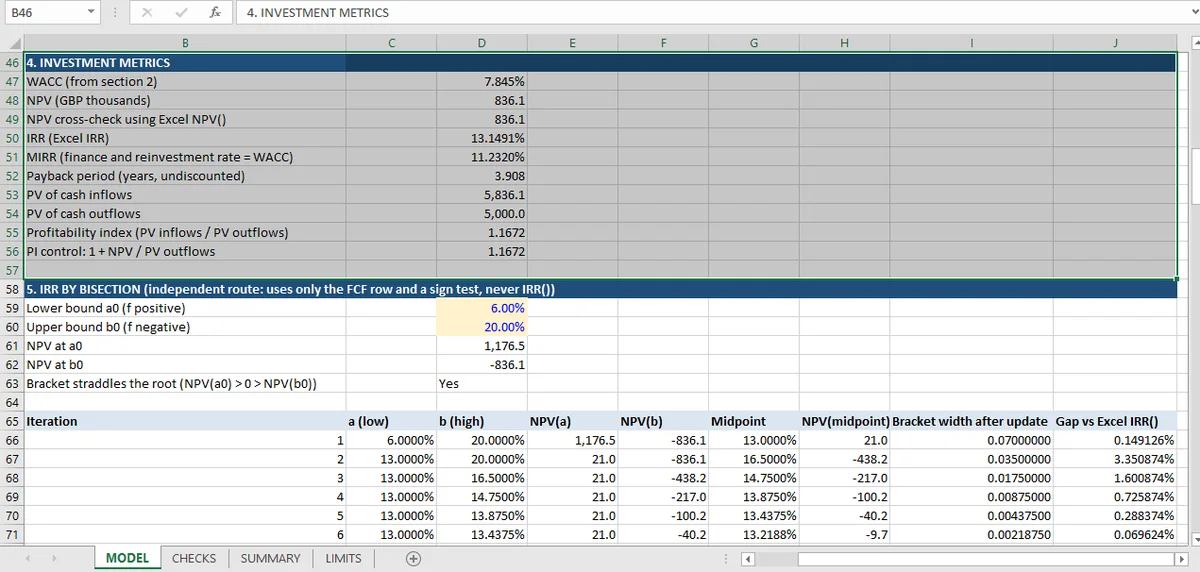
NPV、IRR、MIRRは同じ問いに3つの単位で答えます。ここでは同じキャッシュフローがNPV 836、IRR 13.15%、MIRR 11.23%になります。3つのモデル出力はすべて「受け入れる」を指し、1.92ポイントの差は誤りではなく再投資の前提です。
NPVはプロジェクトが金額でどれだけの価値を生むかを示します。IRRはキャッシュフローが示す収益率を示します。MIRRは、再投資率を隠さず明示したうえで、キャッシュフローが示す収益率を表します。3つが一致すれば判断は簡単で、その一致はキャッシュフローの形が素直だと教えてくれます。食い違えば、その食い違いはキャッシュフローの特徴を示しています。
この記事の評価では、判断では一致し、数字では食い違います。WACC 7.845%でNPV 836、IRR 13.15%、MIRR 11.23%。3つのモデル出力はすべて「受け入れる」を指します。IRRとMIRRの1.92ポイントの差が、理解する価値のある部分です。
NPV:他の指標が近似しようとする数字
フリーキャッシュフローを資本コストで割り引き、合計します。計算はそれだけであり、率ではない唯一の指標で、再投資の前提にも依存せず、小さなプロジェクトを過大に見せる比率ではなく金額で価値を測ります。
基準ケースは、0年目に −5,000、その後5年間に900、1,312.5、1,425、1,500、2,375です。7.845%で現在価値の合計は836になります。
2つのチェックが異なる方向から算術を確かめます。1つ目は割引後のキャッシュフロー行から合計を再計算し、2つ目は同じ系列にExcelの NPV() 関数を適用します。2つは 2 × 10⁻¹³ まで一致し、これはモデリングの差ではなく倍精度演算の丸めノイズです。3つ目のチェックは本当に重要なことをします。IRR自体でNPVを再計算し、8.08 × 10⁻⁸ を得ます。これは 10⁻⁷ 未満で、IRRが定義上生み出すべき値です。
NPVを先頭に置くべきなのは、加法性があるからです。2つのプロジェクトのNPVは足せますが、2つのIRRは足せません。
IRR:自分自身での再投資を前提とする率
内部収益率は、NPVがゼロになる割引率です。このプロジェクトでは13.15%で、資本コスト7.845%を十分に上回ります。
その数字に埋め込まれた前提は、すべての中間キャッシュフローがプロジェクト終了まで13.15%で再投資されることです。予測ではなく数学の性質です。WACCが7.845%の企業が、3年目の1,425を残り2年間13.15%で再配置できると信じる理由はありません。
この評価では、IRRがWACCを上回るので、その前提は答えを少し甘く見せます。初期に大きな流入がありIRRが高いプロジェクトでは、甘さはかなり大きくなります。耐用年数の異なるプロジェクト間のIRRランキングが信頼できない理由の1つです。
Excelの IRR() には、もう1つ目立たない性質があります。出発点の推測から根を1つ見つけるだけです。推測の既定値は10%で、反復が収束しない場合は20回試行後に #NUM! を返します。Microsoftのドキュメントにそう書かれています。符号が2回以上変わるキャッシュフロー系列は正の根を複数持ち得て、IRR() は反復がたまたま到達した根を返します。このプロジェクトの系列は符号の変化が1回だけなので、ここに曖昧さはありません。しかしモデルはそれを前提にせず、IRRをもう一度解いています。
IRRを2回解く
二分法のブロックは、どの評価モデルにもコピーする価値のあるチェックです。6%から20%の固定区間から始め、反復の前に区間が根を挟むことを確かめます。6%のNPVは +1,176.51、20%のNPVは −836.05です。
次に区間を20回半分にします。区間は0.14から 2.67 × 10⁻⁷ まで狭まり、最後の中点は13.149122%です。Excelの IRR() は13.149126%を返します。差は 3.4 × 10⁻⁸、およそ0.0003ベーシスポイントで、モデルはそれが0.0001%未満であることをチェックします。
本物の収束チェックはこういうものです。2つのアルゴリズムがキャッシュフロー行だけを共有し、異なる方向から同じ数字に着きます。単一の方法では、収束したのか止まったのかを教えられません。
その背後の構築、すなわちキャッシュフロー行だけを読む独立したブロックと、手入力ではなく名前付きの利率は、Excelで財務モデルを作るガイドのパターンです。
MIRR:再投資率を明示した同じキャッシュフロー
MIRRは再投資の前提を、明示することで取り除きます。すべての流入を明示した率でプロジェクト終了まで複利計算し、すべての流出を同じ率で開始時点まで割り引き、両者を等しくする単一の率を解きます。ExcelのMIRR関数はその2つの率を明示します。支払う調達率と、受け取る再投資率です。前提が隠れなくなるので、それがこの指標の要点です。
このワークブックでは両方の率をWACC 7.845%に設定し、11.23%になります。モデルはExcelの MIRR() を鵜呑みにせず、流入の将来価値と流出の現在価値を手計算で組み直して比べるチェックを持ちます。
結果はIRRより1.92ポイント低く、方向は理論の予測どおりです。13.15%ではなく7.845%で再投資すると、プロジェクトが見かけ上稼ぐ収益率は下がります。初期のキャッシュフローが自分の率で複利計算されなくなるからです。
WACCでのMIRRが正しい慣習かは別の問いです。WACCを調達率と再投資率の両方に使うのは予測ではなく慣習で、限界シートにもそう書かれています。より高い率で再投資できると本当に信じる企業は、そう明言してその率を使い、前提をセルに見える形で置くべきです。
NPV・IRR・MIRRがどこで食い違い、どれに従うか
ここでは3つとも一致するので、ランキングの問いは仮定の話になります。具体的になるのは下振れシナリオです。売上が10%低いとNPVは −277、IRRは6.03%、MIRRは6.62%です。
NPVはマイナスです。IRR 6.03%とMIRRは資本コスト7.845%を下回ります。3つのモデル出力はすべて却下を指します。ランキングが全会一致なのは、プロジェクトの符号変化が1回で、キャッシュフローが通常型だからです。
NPVとIRRが本当に衝突するのは、ほぼ次の2つのケースのどちらかです。1つは、資金調達型のキャッシュフロー(先に流入、その後流出)を持つプロジェクトで、IRRが意思決定ルールを完全に反転させ得る場合です。もう1つは、規模の異なる2つのプロジェクトで、小さい方が高いIRRと低いNPVを持ち得る場合です。どちらでもNPVがルールで、IRRは説明です。NPVは生み出される価値を測り、問いは価値が生み出されるかどうかだからです。
同じ衝突は、キャッシュフローがプロジェクトではなく企業レベルの話になったときにも現れます。4手法のバリュエーションは同じ予測をDCF、FCFE、配当、残余利益に通し、同じ理由で74%幅のレンジを得ます。
MIRRはその間に位置します。人が比較しやすい率の形式を保ち、IRRを誤解させる前提を取り除きます。規模の問題は直さず、NPVを置き換えもしません。
チェックが見えないもの
6件のチェックがこの3指標の収束を扱いますが、どれもキャッシュフローが正しいか、収束した根が一意かは教えられません。
2つ目の穴について明示する価値があります。二分法と IRR() の一致は、両方が同じ根に収束することを条件にします。一意性には根の数を数える必要があり、このワークブックはそれを持ちません。オルタナティブ投資のトピックは持っています。符号が3回変わり正の根が1つのファンドのキャッシュフローと、根が2つある比較系列を例に、IRR() が推測の届いた根を静かに返すケースを扱っています。
このプロジェクトでは穴は理論上のものです。系列は −5,000 の後に5つの正のフローが続き、符号の変化はちょうど1回なので、デカルトの符号法則により正の根はちょうど1つです。ただしモデルはそれを主張せず、保証を求める読者はキャッシュフロー行を自分で確認する必要があります。
もう1つの穴は割引率です。IRR 13.15%とWACC 7.845%の差は5.3ポイントで、その余裕がどれだけ価値を持つかは、7.845%がどれだけよく構築されているかに完全に依存します。
チェックが確立するのは、そのどれよりも限定的なことです。各指標が自分の定義から計算されたこと、定義がキャッシュフローと一致すること、IRRの2つのアルゴリズムが収束すること。7.845%が正しい資本コストであること(WACC感度の記事がその数字を分解します)や、メモのキャッシュフローが正しいことは確立しません。67件を一つずつ追うなら資本予算のページが入口です。IRRの2経路がどう組み込まれているかを先に見たいなら、構築の視点から読んでください。
各指標はMicaが自分の定義から再計算します。報告するIRRも、同じシートにある第2経路と突き合わせられます。