
WACCは数字ではなく、組み立てたもの
WACCは入力ではなく、6つの入力から組み立てる出力です。このプロジェクトでは、WACC 7.845%でNPVは836になります。利率を6%から14%まで動かすと、判断は13.15%で反転します。5.3ポイントの余裕、つまりプロジェクトが収益を生まなくなるまで、資本コストに68%の上昇余地があるということです。
この評価のWACCは7.845%です。その数字は入力ではなく、6つの入力と3つの数式から計算される出力です。どれも間違え得ます。
| 入力 | 値 | 出どころ |
|---|---|---|
| リスクフリーレート | 4.00% | 案件メモの資金調達前提 |
| 株式ベータ | 1.15 | 外から与えた値、リレバレッジなし |
| マーケットリスクプレミアム | 5.50% | 資金調達前提 |
| 税引前負債コスト | 5.50% | 資金調達前提 |
| 目標負債比率 | 40% | 資金調達前提 |
| 税率 | 25% | プロジェクトの税率 |
そこから、株主資本コストは 4.00% + 1.15 × 5.50% = 10.325%。税引後負債コストは 5.50% × (1 − 0.25) = 4.125%。WACCは 0.60 × 10.325% + 0.40 × 4.125% = 7.845% です。
4件のチェックが数字ではなく構築を確かめます。ウェイトの合計が1であること、株主資本コストがRf+ベータ×プレミアムに等しいこと、税引後負債コストがKd×(1−税)に等しいこと、WACCがKeから負債比率×(Keと税引後Kdの差)を引いたものに等しいこと。いずれも恒等式です。合格は算術を証明し、入力を証明しません。
各入力のコスト
4つの入力の感応度は同じではありません。他を固定して、それぞれ1ポイント動かします。
- ベータ、1.15から1.25へ。株主資本コストを0.55ポイント上げ、株式比率60%ではWACCを0.33ポイント上げます。
- マーケットリスクプレミアム、5.5%から6.5%へ。Keを1.15ポイント上げ、WACCを0.69ポイント上げます。
- リスクフリーレート、4%から5%へ。Keを丸1ポイント、WACCを0.6ポイント上げます。
- 負債コスト、5.5%から6.5%へ。税引後コストを0.75ポイント、負債比率40%ではWACCを0.3ポイント上げます。
重要なのはリスクフリーレートとマーケットリスクプレミアムで、しかもこの2つはプロジェクト固有度が最も低い入力です。感応度から最初に得られる重要な示唆です。割引率を最も大きく動かすのはマクロの入力で、プロジェクトの入力ではありません。
6%から14%までプロファイルをたどる
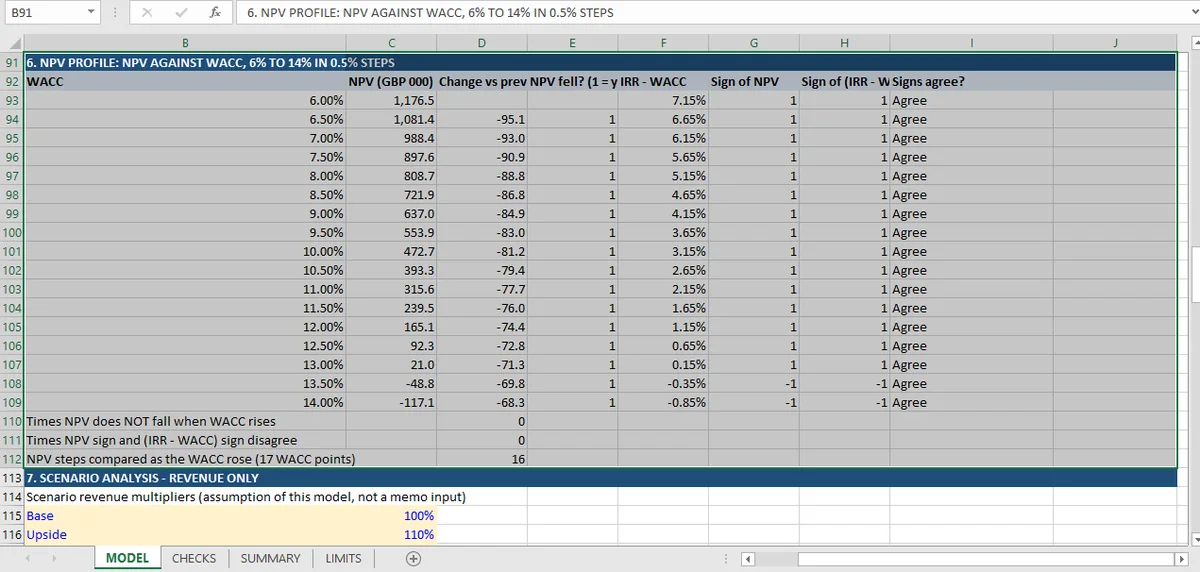
ワークブックは0.5%刻みで17点のNPVプロファイルを作り、各点をチェックします。各点はExcelのNPV関数による完全な再割引で、すべての値を期末に受け取るものとして扱います。それがキャッシュフロー行の前提とする慣習です。端点は次のとおりです。
| WACC | NPV | 前の点からの変化 |
|---|---|---|
| 6.0% | 1,176.51 | — |
| 8.0% | 808.73 | −88.82 |
| 10.0% | 472.72 | −81.22 |
| 12.0% | 165.09 | −74.42 |
| 13.0% | 20.97 | −71.29 |
| 13.5% | −48.82 | −69.79 |
| 14.0% | −117.14 | −68.33 |
この表から、チェックを実行する前に2つのことが分かります。1つ目は損益分岐点です。NPVは13.0%でまだプラス、13.5%でマイナスなので、判断は13.15%前後の0.5ポイント幅のどこかで反転します。それがIRRで、そこにあるべき場所です。2つ目は、利率が上がるにつれてプロファイルが平坦になることです。各ステップのコストは前より小さくなります。割引の影響が、より早くて小さいキャッシュフローに強く出るからです。
同じ割引をゼロから組みたいなら、DCFのウォークスルーがキャッシュフロー行から始めて後から利率を加えます。
プロファイルをチェックにする符号のテスト
プロファイルは、何かを主張するまではただのグラフです。すべての点で2つの主張をします。
単調性。 WACCが上がればNPVは下がります。16ステップで失敗は0回です。これは当然の主張ではありません。ここで成り立つのは0年目以降のすべてのキャッシュフローが正だからで、制約・限界シートにも明記されています。期中に大きな流出があるプロジェクトは非単調なプロファイルになり得て、単調性を仮定するモデルは気づかれないまま誤った値を報告します。
IRRとの符号一致。 すべてのWACC点で、NPVの符号は(IRR − WACC)の符号と一致しなければなりません。17点すべてで一致します。6.0%から13.0%までは正のNPVと正のスプレッド、13.5%と14.0%では負と負。不一致は0件です。
コピーする価値があるのは2つ目のチェックです。割引合計と解いた根という2つの異なる計算のクロスチェックで、どちらかが間違った瞬間に失敗します。完全に単調なプロファイルを持ちながらIRRが間違っているモデルはあり得ますが、両方のうち片方が壊れているのにすべての点で符号が一致することはありません。
WACCが動くとNPVの答えが反転する場所
プロジェクトはWACC 7.845%でNPV 836として受け入れられ、13.15%を超えると拒否されます。
2つの数字の差が、割引率で測った安全余裕です。5.30ポイント、つまり資本コストが68%増える余地です。寛大に聞こえますが、入力の感応度と比べるとそうではありません。リスクフリーレート1ポイントとマーケットリスクプレミアム1ポイントの変化でWACCは1.29ポイント動き、ベータを1.15ではなく1.6と推定し直すとさらに1.49動きます。3つ合わせるとWACCは10.6%になり、それでも損益分岐まで2.5ポイント足りません。68%ではなく、こちらが本当の余裕です。
正直な要約はこうです。このプロジェクトは、余裕をもって構築された割引率ならクリアし、悲観的な割引率ではクリアしない。そして悲観的な構築は突飛ではありません。それは「プロジェクトのNPVはプラス」とは別の結論で、プロファイルが裏付ける結論です。
NPVプロファイルが教えないこと
17点のプロファイルは単一ドライバーの感応度です。このプロファイルが答えられないことが3つあります。
WACCだけが動くと仮定しています。 利率が6%から14%まで動く間、売上、コスト、初期投資は案件メモの値に固定されます。すべてのドライバーを同じもっともらしい幅で動かし、効果順に並べるトルネードチャートを作れば、割引率が最大の要因かどうかが分かります。このプロジェクトではおそらく違います。売上10%の未達はNPVを1,113動かし、WACCの1ポイントはおよそ80動かすだけです。
単調性を仮定し、モデルはその理由を述べています。 利率が上がればNPVが下がるというチェックは、0年目以降のすべてのキャッシュフローが正だから成り立ちます。期中に大きな流出があるプロジェクト、たとえば解体費や原状回復義務は、下がる前に上がるプロファイルを生み得ます。単調性を主張するモデルは、それを無視するのではなく失敗します。
より高いWACCがどれくらい起こりやすいかは何も言いません。 損益分岐は13.15%で、それが近いか遠いかは入力のボラティリティに依存し、プロファイルの算術には依存しません。
どれも入力が正しいことは言いません。ベータは外から与えた値で、比較企業からのリレバレッジも負債ベータもなく、40/60の構造が5年間一定と仮定されています。資金調達構造の記事がその仮定を分解し、統合の記事がプロファイルのチェックが残りにどう収まるかを示し、資本予算のページにこのプロファイルの背後の20件を含む67件のチェックがあります。
割引率を名前付きセルに保つMicaなら、数式に触れずにプロファイル全体を再実行できます。