
評価は5つのセクションの連鎖
67件のチェックは5つのセクションにまたがります。前提、フリーキャッシュフロー、指標、独立した経路、シナリオです。各指標は2回計算され、各シナリオは分離され、承認か却下かの行自体が主張です。
このトピックのワークブックは、1ページのメモからプロジェクト評価を5つのセクションに分けて作ります。各セクションは次のセクションに引き継がれます。
前提:投資額、耐用年数、残存価値、運転資本、税率、そしてWACCを構築する6つの資金調達入力。フリーキャッシュフロー:売上−営業費用−EBITに対する税+減価償却−設備投資±運転資本+残存価値。指標:NPV、IRR、MIRR、回収期間、収益性指数。独立した経路:IRRを解き直す二分法と17点のNPVプロファイル。シナリオ:同じモデルを3回、売上だけ変えたもの。
67件はこれら5つのセクションにまたがります。67件は独立した意見ではありません。各セクションが名乗るとおりであるという主張と、セクション同士が一致するというクロスチェックです。
67件のチェックは何のためか
| グループ | 件数 | 何を確立するか |
|---|---|---|
| 設定 | 5 | ウェイトの合計が1、WACC・Ke・税引後Kdが部品から構築、税率が一致 |
| 減価償却と税 | 6 | 減価償却の合計が投資額−残存価値、税が毎年EBIT×25% |
| フリーキャッシュフロー | 8 | 各年のFCFが構成要素の合計、0年目が初期投資、運転資本と残存価値は5年目 |
| NPVとIRR、2経路 | 6 | NPVは合計と NPV()、IRRでのNPVがゼロ、二分法が IRR() に収束 |
| 回収期間、PI、MIRR | 5 | 各指標を自分の定義から組み直す |
| NPVプロファイル | 20 | 17のWACC点、単調性、IRRとの符号一致 |
| シナリオ | 17 | 動いたのは売上だけ、基準はモデルと一致、順序が保たれる |
このうち3つのグループはよく読む価値があります。
NPVは3通りで計算しています。 割引キャッシュフローの合計として1回、Excelの NPV() 関数で1回、そして解いたIRRの時点で1回。そこでは答えがゼロでなければなりません。3つとも一致します。最初の2つは 2 × 10⁻¹³、3つ目は 8.08 × 10⁻⁸ まで。コピーではなく、定義から計算されている指標は、こういう結果になります。
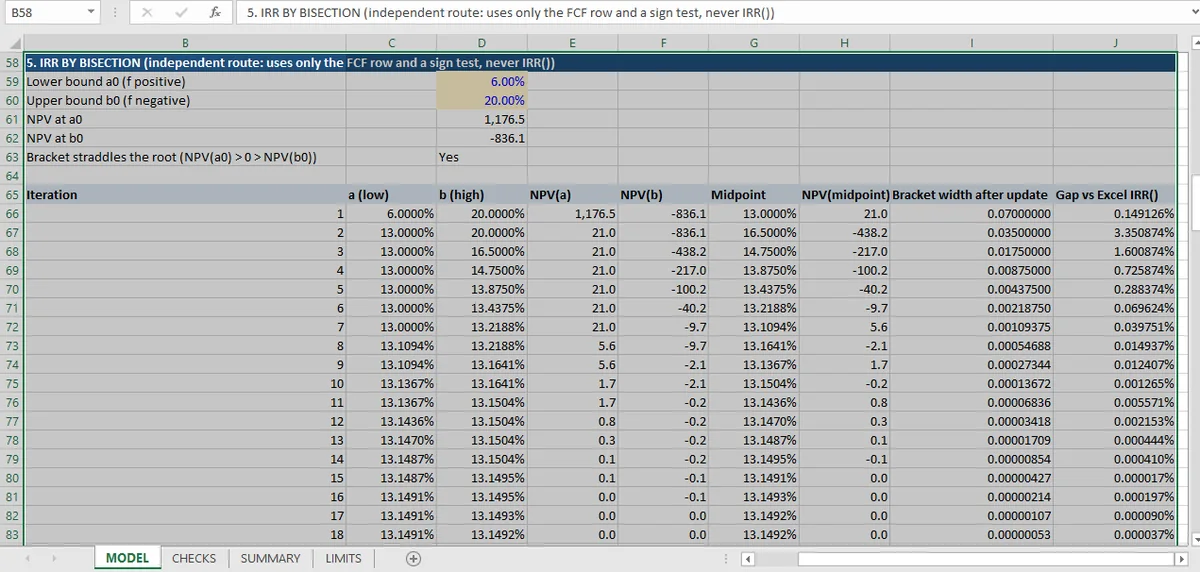
IRRは第2のアルゴリズムで解いています。 Excelの IRR() は推測値から反復し、20回試行後に #NUM! で諦めます。それはエラーではなく、文書化された仕様です。二分法のブロックは6%〜20%の固定区間から始め、区間が根を挟むことを確かめ、20回半分にします。区間は 2.67 × 10⁻⁷ まで狭まり、答えはExcelの値から 3.4 × 10⁻⁸、約0.0003ベーシスポイント離れます。
シナリオは分離をチェックしています。 17件のうち5件が、営業費用、設備投資、運転資本、残存価値、減価償却がシナリオ間で動いて いない と主張し、3件が売上が動いたと主張します。次に順序をチェックします。上振れNPV>基準>下振れ。下振れシナリオが静かに割引率も変えているシナリオ表は、もっともらしく見えて何の意味も持ちません。分離チェックがそれを止めます。
意思決定ルールは文ではなく主張
サマリーシートは、意思決定テスト:NPVが0超かつIRRがWACC超 — 承認(モデル出力) と読める行で終わります。
その行は手入力ではなく計算され、両方の半分が別々にチェックされます。NPVがゼロ超であること、収益性指数が1超であること。後者は、同じことを別の単位で表したものです。収益性指数のチェックは、構造上 1 + NPV ÷ 流出の現在価値 です。それが証明するのは恒等式で、キャッシュフローではありません。モデルはプロジェクトを承認すべきか決めるのではなく、2つの条件が一致するかを判定し、それらが超えるしきい値を報告します。
なぜ手間をかけるのか。メモには「NPVプラス、IRRはハードル超」と、どちらも真でないまま書けます。その文を信じる読者には、確かめる方法がありません。主張として表現された判断は再実行できます。
評価モデルがしないこと
19の限界があり、依拠すべきか決める読者にとって最も重要な4つを挙げます。
入力はメモの数値です。 売上3,200が4,200へ、営業費用1,900が2,400へ、初期投資5,000、残存価値500、運転資本300の投下と回収。どれも外から与えられた値です。チェックはそこから続くことを証明し、メモが正しいことは証明できません。
メモは1ページの文書で、数字は手入力され、いくつかは複数回のOCRパスを経ています。67件が試すのはメモから続く算術で、転記ではありません。メモが前提です。
同じ境界は、メモの元になる計算書にも当てはまります。3表の統合は連鎖の反対端です。
確率はありません。 3つのシナリオ、重みなし、シミュレーションなし。下振れNPVは −277 で、ワークブックはそれがどれくらい起こりやすいか言えません。プロジェクトのモンテカルロの記事が、その穴を埋めるのに何が必要かを扱っています。
資金調達は固定ベータの目標ウェイトWACCです。 リレバレッジなし、負債ベータなし、構造は5年間一定。資金調達構造の記事は、それがレバレッジ感応度に何をするかを示します。WACCはウェイトとともに動きますが、他に一緒に動くものがないからです。
タイミングは年次です。 すべてのキャッシュフローは年末です。運転資本の投資は1年目末の単一の流出で、回収は5年目末の単一の流入で、その間には何もありません。
どれも直すべき欠陥ではありません。評価が答える範囲の境界で、制約・限界シートの有用さは、読者が数字を読む前に、その境界が自分の問いに重要かを決められることにあります。
持ち帰るべき1つの数字:NPV 836
67件を取り除けば、評価は1つのことを言います。5,000の投資で836の価値が生まれ、資本コストは7.845%、損益分岐利率は13.15%。
ワークブックの他のすべては、その文を検証可能にするために存在します。2つのNPV経路が割引を証明し、二分法が根を証明し、プロファイルが両者の関係を証明し、回収期間と指数のチェックが近道ではなく自分の定義から計算されていることを証明し、シナリオ分離が、比較条件がそろっていることを証明します。
同じ構築をゼロから行いたいなら、DCFのウォークスルーがキャッシュフロー行を先に組み、後からチェックを加えます。
制約・限界シートは、その文が覆わないことを述べるためにあります。メモの入力、単一経路、売上だけのシナリオ、固定ベータ、年次タイミング。
合わせると、それが検証可能なモデルの形です。正しいモデルではなく、正しいという主張を他の誰かが試せるモデル。差が最も重要になるのは答えが際どいときで、ここは際どいと言えるほど際どいです。下振れシナリオはすでにマイナスです。
10分で読者が確かめられること
3つのチェックをこの順に見れば、そのファイルが時間をかける価値があるか分かります。
NPVプロファイルを開き、その下の2つの要約数字を見ます。WACCが上がったのにNPVが下がらなかった回数(ゼロ)と、NPVの符号がIRRの位置と食い違った回数(ゼロ)。この2つのカウントは16回の比較をカバーし、キャッシュフローや根が間違っていればすぐ動きます。
二分法のブロックを開き、最後の差を読みます。0.0001%未満なら、2つのアルゴリズムが一致し、IRRはExcelの推測の産物ではありません。
LIMITSを開き、最初の3項目を読みます。それが自分の問いと一致するなら、モデルはその問いに答えています。
他はすべて(67行、シナリオ分離、回収期間の境界)さらに進みたいレビュアーのためにあります。NPV・IRR・MIRRの比較が3つの指標を分解する場所で、結果の全体は資本予算のページにあります。
ワークブックはMicaがExcelでシートごとに組み立てたため、チェックシートとそれが読むモデルは同じファイルに収まっています。