
2つの近道の指標を、きちんと検証する
回収期間3.91年と収益性指数1.167は、どちらも「受け入れる」を指します。下振れシナリオでは回収期間は5年の耐用年数内の4.46年のままですが、NPVは −277 です。どちらの指標も意思決定には使えない理由がここにあります。
回収期間と収益性指数は、最も雑に計算されがちな2つの指標です。回収期間は累積列から目分量で読まれ、収益性指数はNPVを何かで割ったもので、その何かが忘れられがちです。
どちらも正確に計算でき、そうすれば近道ではなく有用なチェックになります。回収期間は流動性とタイミングを測り、収益性指数は投資額1単位あたりの価値を測ります。どちらも生み出される価値は測らず、正確に計算する目的は、価値を測る指標とどこで一致しなくなるかを正確に見ることです。
累積行から回収期間を求める
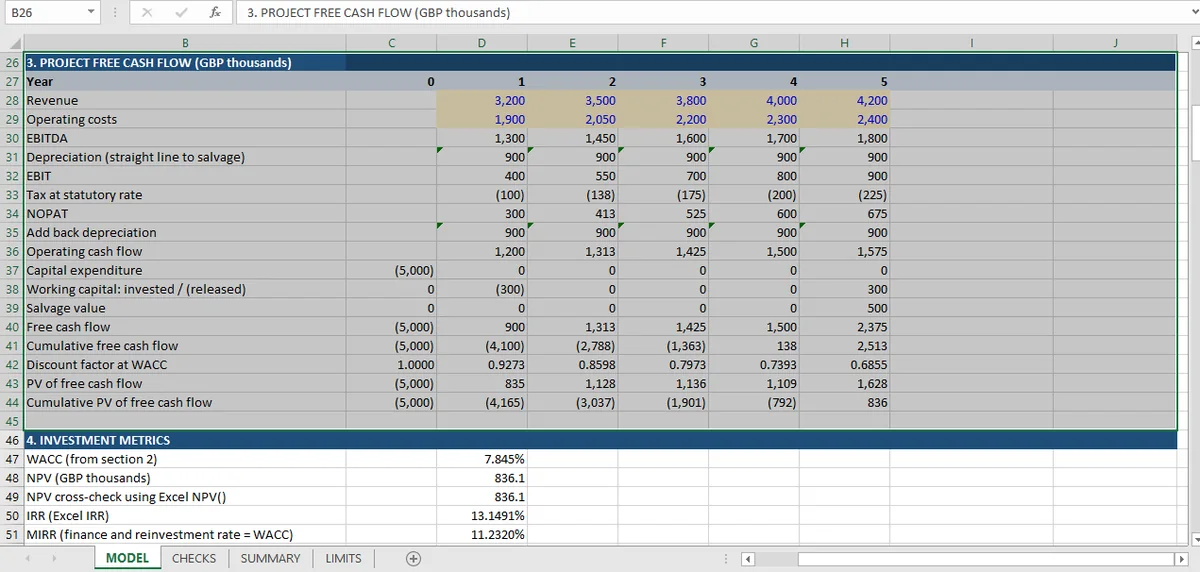
フリーキャッシュフローは0年目に −5,000、その後900、1,312.5、1,425、1,500、2,375です。累積行は4年目にゼロをまたぎます。
| 年 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| フリーキャッシュフロー | −5,000 | 900 | 1,312.5 | 1,425 | 1,500 | 2,375 |
| 累積 | −5,000 | −4,100 | −2,787.5 | −1,362.5 | 137.5 | 2,512.5 |
回収期間は単に「4年目」ではありません。3年に、残る1,362.5を4年目の1,500から回収するのに必要な割合を足したもので、3.9083年です。
ワークブックの仕組み(キャッシュフロー行に1つの数式を置き、目分量の累積を使わない)は、Excelで財務モデルを作るガイドで説明しています。
2つのチェックがそれを近似ではなく正確にします。回収年の累積残高が非負(137.5)であること、その前年の残高がまだ負(−1,362.5)であること。この2つの主張が交差点を定義し、キャッシュフローが実際には到達しない回収年を報告するケースを捕まえます。
単純回収期間は割り引かれず、制約・限界シートにもそう書かれています。代わりに累積行を割り引くと交差点は5年目に押し出され、2つを混ぜるモデルはどちらでもない数字を出します。
回収期間がNPVと食い違う場所
回収期間は実行可能と言い、NPVは価値を破壊すると言うケースがあります。下振れシナリオが実演です。売上が10%低いと次のようになります。
- 回収期間 4.46年、5年のプロジェクト耐用年数内。
- NPV −277、つまりプロジェクトは価値を破壊します。
- IRR 6.03%、資本コスト7.845%を下回る。
回収期間は、プロジェクトが終わる前に資金が戻ると示します。NPVは、戻ってくる資金が投じた資金より価値が低いと示します。どちらも真で、回収期間が何を測るかを見れば整合します。名目キャッシュを数え、交差後のすべてを無視し、割引を適用しないからです。
それが境界です。プロジェクトの耐用年数内の回収は、実行する価値があるための必要条件で、十分条件にはほど遠いものです。回収期間だけでスクリーニングする企業は、下振れケースでもこのプロジェクトを承認します。
収益性指数とその恒等式
指数は流入の現在価値を流出の現在価値で割ったものです。5,836.05 ÷ 5,000 = 1.1672です。
その恒等式、すなわち指数が1+NPV÷流出の現在価値に等しいことは直接チェックされ、小数第12位まで成り立ちます。この恒等式は、単一プロジェクトで指数とNPVが決して食い違えない理由でもあります。NPVがゼロを超えることと、指数が1を超えることは、同じことを意味します。モデルはそれもチェックし、一致を見つけます。
つまり単一プロジェクトの判断に指数は何も加えません。加えるのは比較可能性です。投資額1単位あたり0.167の価値は、別のプロジェクトの数字と並べられる数字で、投資額が異なるときNPVには直接できないことです。
割引回収期間も、念のため
同じ累積行を7.845%で割り引くと、交差点は4年目から5年目に押し出されます。累積現在価値は4年目で −791.98、5年目で +836.05 なので、割引回収期間は3.91年ではなく4.49年です。
どちらの数字も正しく、異なる問いに答えます。割引なしの版は、現金ベースで4年未満に資金が戻ると示します。割引版は、現在価値ベースで投資額を回収するのに4年半かかると示し、NPVの隣に置くべきはこちらです。
実務では、2つを混ぜてしまいます。割引なしの交差点を割引後の累積列の隣に報告したり、分数を誤った分母で計算したりするのです。2つ目の誤りを捕まえるチェックが、このワークブックが使うペアです。回収年の残高が非負で、前年の残高が負でなければなりません。交差点を期間と分数に固定し、誰かが別の年のキャッシュフローに対して分数を再計算した瞬間に失敗します。
MicrosoftのNPV関数のドキュメントには、組み込み関数が最初の値を1期間割り引く点が書かれており、併せて読む価値があります。初期投資を NPV() の範囲に入れるモデルは、回収期間とNPVの両方がちょうど1期間分ずれます。どちらももっともらしく見えたままです。
指数が解決しない規模の罠
指数はプロジェクトのランキングもできません。この点はしばしば指数の利点として挙げられるので、ここで述べておきます。
投資100で指数1.5のプロジェクトと、投資10,000で指数1.2のプロジェクトを考えます。1つ目は50の価値を生み、2つ目は2,000を生みます。指数で並べれば1つ目、NPVで並べれば2つ目が優先されます。どちらのランキングも正当化でき、異なる問いに答えます。資本効率か総価値かです。モデルは両方のランキングを報告します。どちらを重く見るかは資本配分の方針判断であり、モデルの出力でも推奨でもありません。
このワークブックにはプロジェクトが1つしかないので、その衝突は実演できず、制約・限界シートもそう主張していません。実演できるのは逆方向の境界です。下振れケースでは指数が0.945まで落ちて1を下回り、同時にNPVがマイナスになります。2つは構造上一緒に動き、それが要点です。
回収期間と収益性指数は何のためにあるか
どちらも意思決定ルールではありません。どちらもキャッシュフローの形に対するチェックで、それぞれNPVが答えない問いに答えます。
回収期間が答えるのは、資本がどれだけ長くリスクにさらされるかです。5年プロジェクトで3.9年の回収期間は、投資額を回収する前にプロジェクトの大半の期間リスクを負うということであり、割引合計では見えない流動性の事実です。
指数が答えるのは、希少な資本1単位あたりどれだけの価値かです。投資5,000で指数1.167は、5,000の他の用途と比べられる数字で、資本制約のある企業が実際に直面する比較です。
どちらも近道ではなく自分の定義から計算され、それを生むキャッシュフローと照合されます。67件のチェックは資本予算のページにまとまっています。決定する指標についてはNPV・IRR・MIRRの比較が姉妹編で、下振れケースを生んだシナリオについては統合の記事が3つのシナリオの制約を説明します。
「この指標は実際に何を測るのか」という同じ問いは、債券側でも投げかけられ、3つのデュレーション手法(マコーレー、修正、実効)が互いに照合されています。
各指標は、Micaがキャッシュフロー行に対する数式として書き込みます。回収期間と指数も、それを生むフローまでたどれます。