
資金調達構造は4つの数字と1つの仮定
負債比率を40%から60%に動かすと、ベータを固定すればWACCは1.24ポイント下がり、株式ベータをリレバレッジすると0.19ポイント下がります。資金調達によるメリットと言えるのは、2つ目の数字だけです。
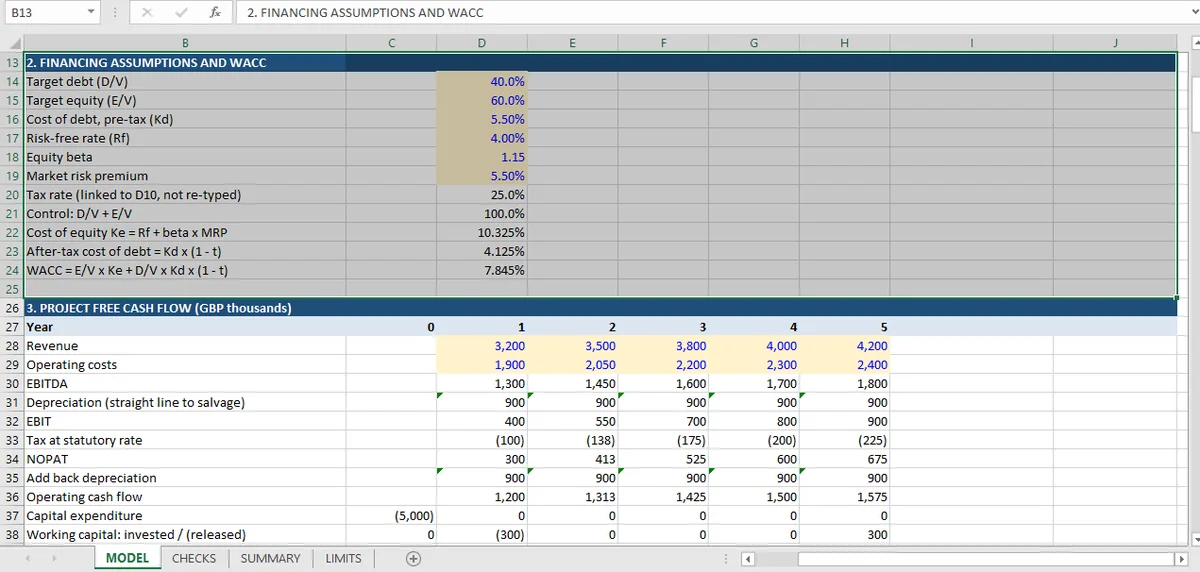
このシリーズの評価は負債40%・株式60%で調達し、負債コスト5.5%、リスクフリーレート4%、株式ベータ1.15、マーケットリスクプレミアム5.5%です。これらから株主資本コスト10.325%、税引後負債コスト4.125%、WACC 7.845%が出ます。
負債比率を変えればウェイトが変わるのでWACCも変わります。ここまでは算術です。どのモデルでもそうなります。WACCがKeから負債比率×(Keと税引後Kdの差)を引いたものに等しいというチェックも、恒等式なので通り続けます。
興味深い問いは、他に何が動くかです。完全に連動した資金調達モデルでは、レバレッジを上げると株式のリスクが高まるので、株主資本コストも上がります。2つの効果はほぼ相殺します。このワークブックではベータは入力で、リレバレッジするものがないため、2つの効果のうち1つしか存在しません。主張するのではなく実演する価値があります。
負債比率が動くと何が動くか
株主資本コストと負債コストを基準値に固定し、負債比率だけを変えます。WACCは無負債の10.325%と全負債の4.125%を結ぶ直線です。
| 負債比率 | WACC | NPV |
|---|---|---|
| 20% | 9.085% | 623 |
| 40%(基準) | 7.845% | 836 |
| 60% | 6.605% | 1,062 |
| 80% | 5.365% | 1,301 |
NPVの列は、同じキャッシュフローを各率でExcelのNPV関数で割り引いたものです。基準行はワークブックの836を正確に再現しており、これが、再計算が同じ計算であることのチェックになります。
単独で読めば、この表はレバレッジがただで価値を生むと言います。60%の行は基準ケースより226上です。負債比率1ポイントごとに割引率は約0.062ポイント下がり、NPVはおよそ11増えます。負債80%では、キャッシュフローが変わらないまま、プロジェクトの価値は40%の場合より55%高くなります。
その結論は間違っており、間違っている理由は表が固定している仮定です。
レバレッジで動くべきもの:ベータと株主資本コスト
レバレッジのある企業の株式は、ない企業の株式よりリスクが高いです。負債比率が上がれば株式ベータも上がるべきで、株主資本コストもそれに従うべきです。標準的な関係はハマダの式です。
基準ケース(負債対株式比率0.667でβL 1.15)をアンレバードβに戻すと、βUは0.767です。負債60%、D/E 1.5でリレバレッジするとβLは1.63になります。株主資本コストは12.96%に上がり、WACCは次のようになります。
| 負債比率 | WACC(ベータ固定) | WACC(ベータをリレバレッジ) |
|---|---|---|
| 20% | 9.085% | 8.031% |
| 40% | 7.845% | 7.845% |
| 60% | 6.605% | 7.659% |
リレバレッジするとWACCはほとんど動きません。負債比率20ポイントの変化で7.845%から7.659%です。調整前の表の1.24ポイントの下落はすべて、欠けているリスク調整であり、資金調達の利益ではありません。
3表モデルでは同じ選択が利息の行に現れ、負債と現金の残高が利息を動かし、利息が残高を動かします。それが生む循環性は3表のチェックが扱っています。
このワークブックは調整前の版を使い、制約・限界シートにもそう書いています。ベータは外から与えた値で、比較企業からのリレバレッジも、負債ベータもなく、40/60の構造が5年間一定と仮定されています。5年の評価としては正当化できます。リレバレッジには負債ベータ、比較企業セット、資本構成が安定しているという仮定が必要だからです。それでも開示は必要です。生み出される感応度は資金調達方針への感応度ではなく、数式のウェイトへの感応度だからです。
WACCチェックがそれでも重要な理由
WACCの恒等式チェックは、感応度の数字が意味を持つ前提を確かめるからです。恒等式のチェックは実行する価値がありますが、モデルの構造に依存します。WACCが手入力ではなく6つの入力(Rf、ベータ、MRP、Kd、負債比率、税率)から構築されていること、ウェイトが整合することを確かめます。株主資本コストがレバレッジとともに動いたかは試しません。モデルがそのチェックに失敗するなら、上の感応度は無意味です。動かしているものが数式の中のものではないからです。
ワークブックが持たない2つ目のチェックがあります。負債比率を変え、株主資本コストも変わったと主張することです。このチェックは算術ではなく、モデルの構造に対するものです。このワークブックでは失敗しますが、失敗するのが正しい結果です。構造上の期待をチェックとして書き込むことが、モデルに自分の限界を示させる方法です。
それを実務的にするのは入力と計算が別のセルにあるワークブックです。そうすればシナリオ変更が入力から出力までの証跡を残します。それが「負債比率を変える」を編集ではなくテストに変えます。
正しい資金調達の連動とは
適切に連動したモデルでレバレッジが変わると、3つが一緒に動きます。
- 株主資本コスト、リレバレッジ後のベータを通じて。
- 負債コスト(通常は)。レバレッジが高いほど信用が悪化し、スプレッドが上がります。ワークブックは単一のKdでマージン・ラチェットもないため、この経路も塞がっています。
- ウェイト、負債比率の変化に応じて。
ここでモデル化されているのは3つ目だけです。3つすべてを持つモデルではWACCの動きは上の表よりずっと小さくなり、2つの表の差、1.24ポイント対0.19が、欠けている経路の価値を測ります。
資金調達方針を試すために必要なもの
3つの追加があり、それぞれが現在開いている経路を閉じます。
リレバレッジの計算処理。 観測されたベータを一度アンレバードβに戻し、各候補の資本構成でリレバレッジします。比較企業セット、負債ベータ(またはゼロという明示的な仮定)、節税効果が確実かどうかの判断が必要です。上の例では、2.48ポイントのWACCレンジを0.37ポイントに変えます。
負債スプレッドのスケジュール。 負債コストはマージン・ラチェットのない単一の5.5%です。現実には負債比率が高いほど信用が悪化し、スプレッドは構造とともに動きます。限界シートにはコベナンツなし、マージン・ラチェットなし、アレンジメントフィーなしと書かれており、それが5年の評価で単一Kdを正当化し、資金調達方針の問いには使えなくしています。
構造上の主張。 他の2つができたら、チェックはこうなります。負債比率を変え、株主資本コストが正しい方向に、もっともらしい幅で動いたと主張する。このワークブックではそのチェックは失敗し、失敗すべきです。
プロジェクトの判断にとっての実務的な帰結は、資金調達構造の感応度を、レバレッジを高める根拠に使うべきではないということです。基準ケースは7.845%でハードル(最低要求収益率)を上回り、WACC感度は答えが反転するまで利率がどれだけ上がれるかを示し、レバレッジ表は、リレバレッジ後のWACCが実際にはどれだけわずかしか動かないかを示します。統合の記事はこれらのチェックがどう組み合わさるかを、指標の比較はWACCの変化がIRRとMIRRに何をするかを示し、全体は資本予算のページにあります。
Micaのファイルでは、前提の入力と計算セルが分けて保たれています。負債比率を動かすと、入力から出力までの証跡が残ります。