
キャップテーブルがモデル
5つの資金調達ラウンド、1つのルール。すべてのポストマネー(増資後)のキャップテーブルが100%に合計されます。6件のチェックが表ごとに1つで、二重計上されたオプションプール、掛け算ではなく足し算されたパーセンテージ、誤った価格での転換を捕まえます。
ファンドのリターンは、会社が出口を迎えたときに各社の持分をどれだけ持っているかに依存します。その持分はすべての資金調達ラウンドの積で、各ラウンドは参加しなかった全員を希薄化します。
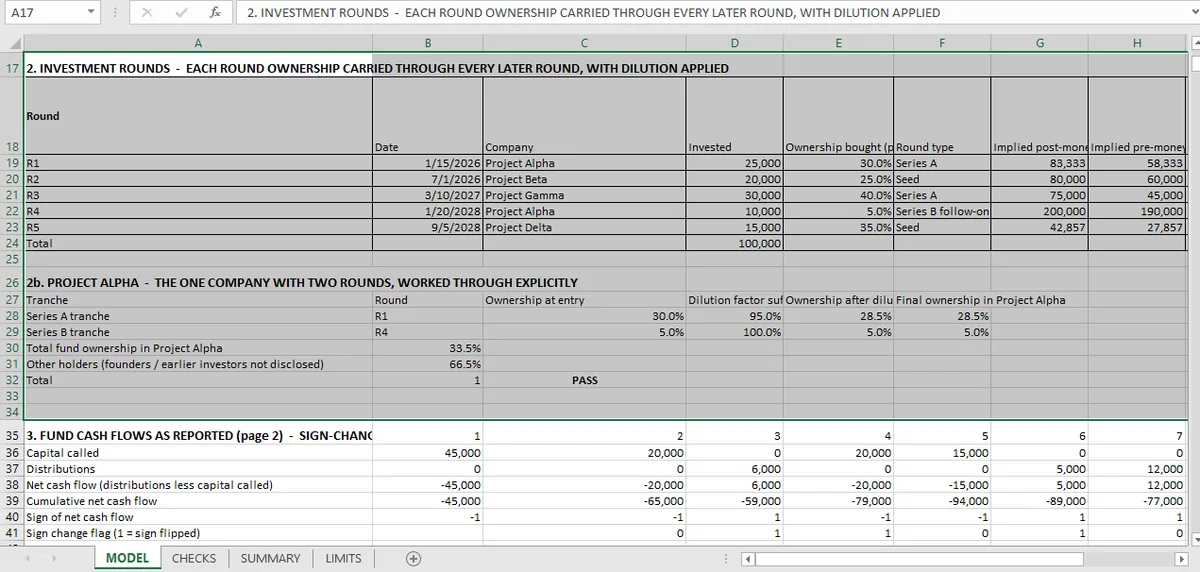
ワークブックは4社にわたる5ラウンドをモデル化し、6つのキャップテーブルを作ります。6件のチェックがその表を検証し、どれも同じ主張です。保有者の合計が100%になること。
100%合計がチェックになる理由
キャップテーブルは分割です。既存保有者、新投資家、オプションプールがポストマネー株式を完全に分け、隙間も重複もありません。
分割を壊す6つのパターン、どれもよくあります。
オプションプールが二重計上される。 プレマネー(増資前)で作られたプールは創業者を希薄化し、ポストマネー(増資後)で作られたプールは新投資家を含む全員を希薄化します。2回含めると100%を超える表になります。
ラウンドが誤った基数に適用される。 希薄化は掛け算で、足し算ではありません。20%のラウンドの後に20%のラウンドが来ると、創業者の持分は元の64%で、60%ではありません。パーセンテージを足すと、スプレッドシートでは正しく合計され、キャップテーブルでは間違った表になります。
転換社債が誤った価格で転換される。 ディスカウントとキャップのある社債は保有者にとって有利な方で転換され、得られた株式が他のすべてのパーセンテージを変えます。
プールの積み増しが漏れる。 多くのタームシートはポストマネーでプールを固定パーセンテージまで積み増すことを要求し、創業者はラウンド単独が示す以上に希薄化します。
ESOPが発行済みではなく授権株式で数えられる。
ラウンドが既存保有者を減らさずに新保有者として入力される。
6件のチェック、表ごとに1つがすべてを捕まえます。100%に合計しない表は、原因が何であれ壊れています。
ファンドにとって重要な希薄化
プロジェクトAlphaは初期ラウンドで保有され、その後シリーズBで希薄化されます。ファンドの持分比率は下がり、プロラタ権を行使しない限り、出口での受取額もそれに伴って下がります。ワークブックはそれを選択としてモデル化します。
希薄化後のトランシェのチェックが、キャップテーブルをキャッシュフローにつなぐものです。ラウンド後のファンド持分は、会社がモデル化された価値で出口を迎えたときに受け取る受取額と整合しなければなりません。その出口価値は、持分を適用する前にDCFのウォークスルーが計算する数字です。
モデルが扱わないもの
清算優先権。 出口のウォーターフォールはファンド・レベルでモデル化され、会社レベルではありません。1×非参加型優先権は低い出口価値で普通株と優先株の分け方を変え、ワークブックは会社ごとにモデル化しません。
希薄化防止条項。 フルラチェットと加重平均の保護はダウンラウンド後の転換価格を変えます。どちらもモデル化されていません。
ペイ・トゥ・プレイとプロラタの仕組み。 ファンドの参加判断は戦略的な選択ではなく、前提としてモデル化されています。
その3つが、実際のファンド・リターンが素朴なキャップテーブルから分かれる場所です。ワークブックの制約・限界シートもそれを明記しておらず、読者は持分パーセンテージをファンド持分の予測ではなく希薄化の算術として扱うべきです。
ラウンドごとに1つのルール
ラウンド構造が何であれ、ポストマネー・キャップテーブルは100%に合計されます。それは1つの数式であり、持分に触れるどんなモデルにも最初に入れるべきもので、再現できないファンド・リターンを生む誤りのほとんどを捕まえます。
IRRの記事はこれらのキャップテーブルが生む受取額を使い、48件すべてはオルタナティブのページにまとまっています。これらの持分が生むマルチプルはマルチプル恒等式に、不動産の類似物は不動産DCFにあります。
各保有者の持分は、Micaがラウンドに対する数式として書きます。合計が100%にならないキャップテーブルは、すぐに失敗します。