
ファンド・ワークブックに不動産モデルはない
このシリーズのファンド・ワークブックには不動産モデルがありません。物件価値の大半は、あなたが選んだ出口キャップレートから来ます。出口キャップ5%の5年DCFは価値の約4分の3をターミナルに置き、だからフォワード年と売却費用を確認する必要があります。
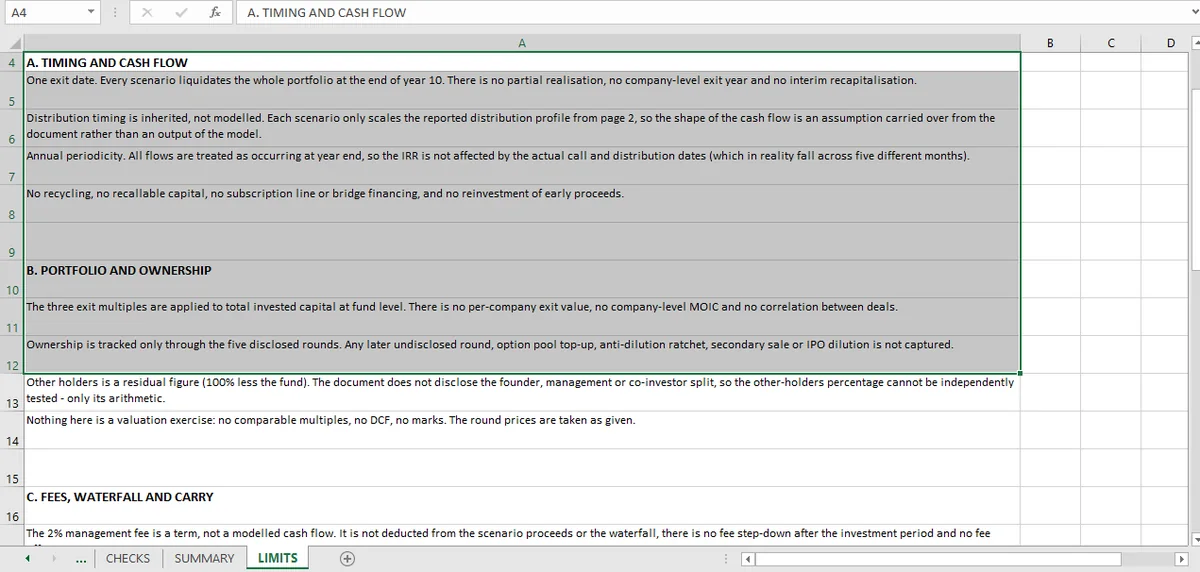
このシリーズはプライベート・エクイティ・ファンドをモデル化し、不動産ではありません。制約・限界シートもそう述べています。不動産なし、キャップレートなし、不動産キャッシュフローなし。
したがってこの記事は、不動産モデルが必要とする手法とそれを信用できるものにするチェックについてです。このシリーズの他のトピックがそれぞれの資産クラスに適用するのと同じパターンです。
不動産DCFの形
5年間の純営業利益を割り引き、5年目末の出口価値を加えて、それも割り引きます。構築は標準的なDCFのウォークスルーで、売上の代わりに賃料です。
出口価値はほぼ常に最大の項です。出口キャップ5%、成長率3%の典型的な5年保有では、出口価値が総額の約4分の3を占め、その割合はキャップレートが下がるほど大きくなります。
出口価値はフォワードNOIを出口キャップレートで割って計算します。
フォワード年に注意してください。年6ではなく年5のNOIを使うのは不動産モデルで最もよくある誤りで、出口を1年分の成長、約3%過小に見積もります。75%のターミナル・ウェイトでは物件の2%です。
それを信用できるものにするチェック
レビュアーが実行する順に、6つを挙げます。
NOIが賃料台帳に結び付く。 NOIの各行(賃料、回収、空室、営業費用)が賃料台帳か費用前提にたどれます。NOIを単一の成長率として扱うモデルは賃料台帳を持たず、次の問いに答えられません。
フォワード年が使われている。 出口価値は年6のNOIを使い、年5ではありません。1セルのチェックで、モデルで最も価値のあるものです。
出口キャップレートが明示され、含意されていない。 出口価値から含意キャップレートを計算し、明示値と比べます。違うなら、出口は成長前提から構築され、キャップレートは飾りです。
売却費用が差し引かれている。 仲介手数料、法務、移転税は通常総価値の1〜3%で、忘れるモデルは出口を過大にします。
割引率がリスクに合う。 出口キャップレートを下回る率で割り引く不動産DCFは、出口により一層の重みを置くことになり、なぜ要求リターンがキャップレートを下回るのかをモデルが述べるべきです。
ターミナル価値の割合が報告される。 出口が価値のたとえば80%を超えるなら、DCFは予測の誤差をまとったキャップレートです。株式バリュエーションのワークブックが適用するのと同じしきい値です。
出口キャップレートが答えである理由
5年DCFは5年の既知のキャッシュフローと1つの推測を割り引きます。推測がアウトプットを支配し、割引率は主に推測を現在価値に変換します。
集中は手法を避ける理由ではなく、感応度を報告する理由です。75%ターミナルのモデルで出口キャップレートが25ベーシスポイント動くと価値は約4%動き、それを告げられない読者はアウトプットを精密と扱います。
不動産モデルがさらに必要とするもの
負債。 レバレッジのある不動産DCFにはローン、償却、利息、DSCR(debt service coverage ratio、債務返済カバレッジ比率)コベナンツ、借換えイベントがあります。単純な出口モデルにはどれもなく、すべてが株主リターンに影響します。
リース。 満期がずれた賃料台帳が、不動産モデルとNOI成長前提の違いです。ロールオーバー・リスクはそこにあります。
資本的支出。 維持capex、テナント改善、リース手数料はNOIが捉えない現金流出です。
このトピックのプライベート・エクイティ・ワークブックは同じ規律を別の資産クラスに適用します。ウォーターフォールの記事は分配がどう分かれるかを示し、マルチプルの記事は不動産ファンドも報告するリターン指標を扱います。リターンの算術はキャップレートとレバレッジに、その周りのファンドの仕組みは統合記事にあります。
与えられていない不動産モデルを、Micaは勝手に作りません。だからこの記事は測定結果ではなく、手法について書かれています。