
7つのグループ、1つのキャッシュフロー
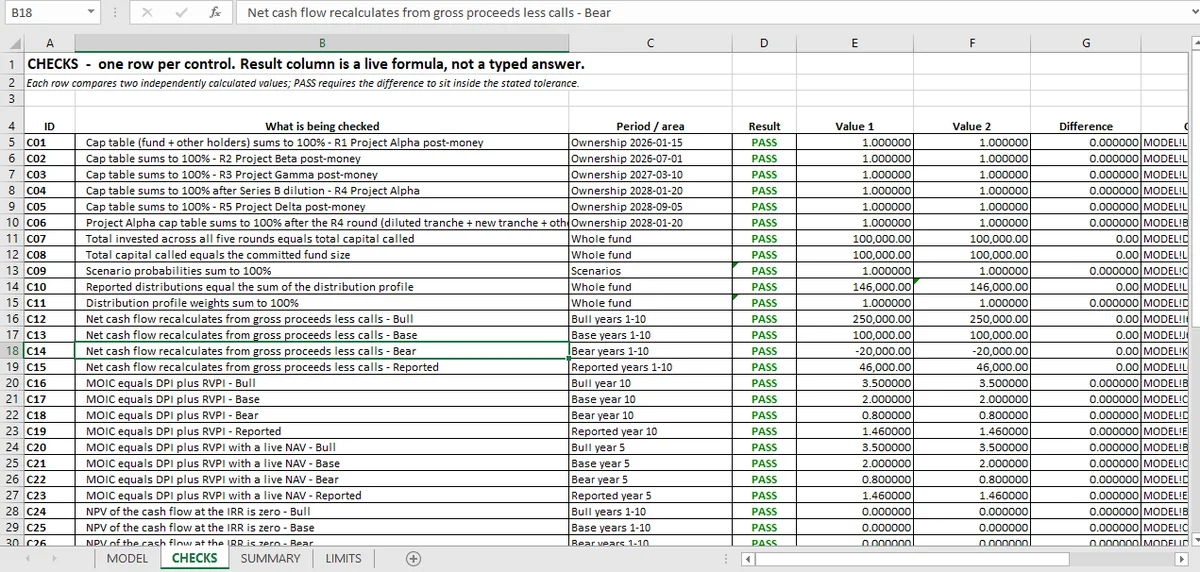
48件のチェックが現金を追います。キャップテーブル、ファンド・フロー、4つのリターン指標、IRRの根、MIRR、ウォーターフォール、そして1つの集計残差です。各層が次に供給し、チェックは接合部にあります。
ファンドのワークブックは10年のプライベート・エクイティ・リターンを7層で構築し、各層が独自のチェックを持ちます。
| 層 | 件数 | 何を確立するか |
|---|---|---|
| キャップテーブル | 6 | 各ラウンドがファンドと共同投資家で100%に合計 |
| ファンド・キャッシュフロー | 9 | コール、分配、純フローの再構築 |
| リターン・マルチプル | 12 | 4シナリオでMOIC=DPI+RVPI、2通り |
| IRRの根 | 10 | 符号変化、デカルトの上限、各根でNPVゼロ |
| MIRR | 4 | IRRと再投資率の間 |
| ウォーターフォール | 6 | ティアが分配可能額に合計、キャリーは残差 |
| 集計 | 1 | マルチプル恒等式が全体で成り立つ |
興味深い構造的特徴は、層が一方向に供給し合うことです。持分が受取額を生み、受取額がキャッシュフローを生み、キャッシュフローがリターンを生み、リターンがウォーターフォールを動かします。チェックは最後だけでなく各接合部に置かれます。その一方向の連鎖の企業版は資本予算の統合にあり、そこでは前提がキャッシュフローを、次に指標を供給します。
注意すべき3つの接合部
持分から受取額へ。 100%に合計するキャップテーブルでも、ファンド持分を誤ったラウンドから取れば誤った受取額を生み得ます。希薄化後トランシェのチェックが2つを結び付けます。
受取額からキャッシュフローへ。 純キャッシュフローは各シナリオで総受取額からコールを引いて再構築されなければなりません。3件のチェック、シナリオごとに1つと報告ケースです。純額をインポートしてそこからリターンを報告するモデルはキャッシュフローを持ちません。
リターンからウォーターフォールへ。 ティアは分配可能額に合計され、キャリーはハードル超の残差に適用したキャリー率でなければなりません。6件のチェックで、最後が分配全体で計算したキャリーを捕まえるものです。
最も有用な単一のチェック
IRRの根の数。
符号変化が3回で正の根が1つのファンド・キャッシュフローは問題ありません。符号変化が2回で正の根が2つのキャッシュフローは、誤った報告になりかねないIRRです。Excelの IRR() はどちらのケースかを言いません。
ワークブックは根を独立に計算し、各点でNPVがゼロであることを確認し、IRR() が返したものと比べます。それが48件のうち10件で、関数の答えが結果ではなく関数についての主張として扱われるシリーズ唯一の場所です。
48件が確立しないこと
ファンドが実在すること。 すべての入力は作成されたものです。5ラウンド、分配プロファイル、シナリオの重みです。実在のファンドに較正されたものはありません。
リターンがよいこと。 1.46×のマルチプルでIRR 6.03%が報告されますが、それが10年の非流動性を補うかはワークブックが下さない判断です。
ウォーターフォールがLPA(limited partnership agreement、パートナーシップ契約)と一致すること。 ティアは簡略化してモデル化されています。実際のパートナーシップ契約にはキャッチアップ、費用相殺、クローバック(clawback)条項があり、GPの取り分を変えます。
不動産がカバーされていること。 このトピックの記事2本(不動産DCFとキャップレート)は、ワークブックに含まれない手法を説明します。プライベート市場モデルはそれなしでは不完全なので含めており、記事もそう述べています。
読み方
キャップテーブルから始めます。持分が誤っていれば下流のすべてのリターンが誤り、チェックはそれでも合格します。続く算術を試すからです。
次にキャッシュフローの再構築、次にマルチプル恒等式、次に根の数、次にウォーターフォールです。層が構築されるのと同じ順で、48件が過剰ではなく十分である理由です。各グループが接合部を試し、接合部は7つあります。
IRRの記事は根の数のケース、マルチプルの記事は恒等式、希薄化の記事は持分の出どころで、チェックシート全体はオルタナティブのページにあります。ファンドがモデル化しない不動産側は不動産DCFとキャップレートとレバレッジにあります。
ファンドモデルはMicaが1つのワークブックで端から端まで組み立てます。持分、キャッシュフロー、キャリーは手入力ではなく連動し、そうした端から端のワークブックは、各層の足並みを揃えるためにレポート自動化が必要とするものです。