
4つの数字、1つのレンジ
4手法が同じ会社で7,080から15,439を出します。10,280に平均すると、どの手法もどの前提も説明しません。レンジが発見で、その幅がターミナル前提の価値を測ります。
| 手法 | 株式価値 |
|---|---|
| 多段階DDM | 7,080 |
| 株主資本コストでのFCFE | 8,370 |
| WACCでのFCFF、負債控除後 | 10,229 |
| 残余利益 | 15,439 |
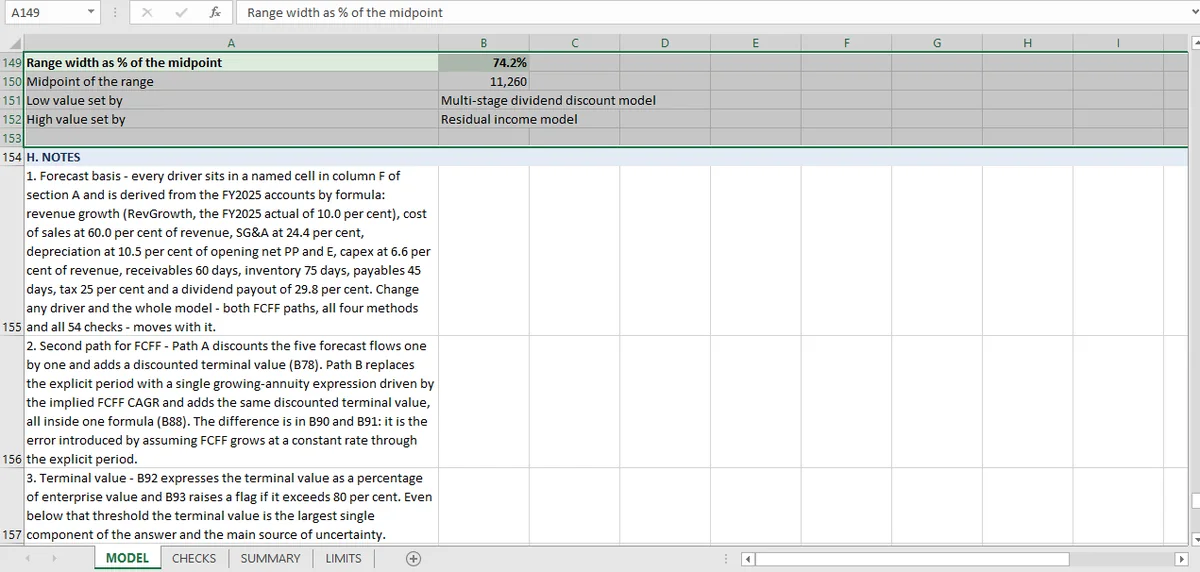
低7,080、高15,439、幅8,360。中点11,260の74.2%です。簿価純資産は6,132なので、中点は簿価を83.6%上回ります。
これほど広いレンジは決断できないことではありません。異なる前提を組み込む4手法の正直な出力で、ワークブックは平均で消さず、レンジとして報告します。制約・限界シートは4手法の確率加重がないことを明記しています。
4手法を平均する方が悪い理由
4つの数字への明らかな応答は平均を取ることです。10,280。平均は、どの手法にもどの前提にも当てはまりません。どの単一値とも同じ自信で報告され、最高と最低が2倍違う事実を隠します。
ここでは加重もあまりよくありません。加重するにはどのターミナル前提が正しいかの見解が必要で、その見解があるならアウトプットの平均ではなくモデルに適用すべきです。各25%の重みは、ターミナルROEが2.85%と17%で等しく起こり得るという主張であり、口に出して正当化する人はいない主張です。
だからレンジはレンジのまま残り、その幅が発見です。この事業は配当方針の価値と、持続する17%のROEの価値の間のどこかに価値があります。
各手法が実際に言っていること
各値は異なる問いに答えます。どれを引用するかは問いによって決まり、モデルは1つを選ばず4つすべてを報告します。
7,080、DDM。 配当性向が決して変わらず、モデル内で内部留保が何も稼がないなら、配当方針はいくらの価値か。配当だけを受け取る少数株主にとっての下限。
8,370、FCFE。 事業が現在の負債を保ち、株主資本コストが10.81%なら、株式はいくらの価値か。最も直接的なキャッシュフローの答えで、2つのDCF経路の低い方。
10,229、FCFF。 同じ事業をWACCで評価し、負債を引いたもの。2つの経路が調整されていないためFCFEより高い。収束の記事が1,858の差と、キャッシュフローは一致するのにバリュエーションが一致しない理由を示します。
15,439、残余利益。 簿価に、永久に株主資本に対して17%を稼ぐ現在価値を加えたもの。ワークブックで最も寛大なターミナル前提で、そう明記されています。
そう読めば、レンジは同じ量についての4つの意見ではありません。FY2030以降に何が起きるかについての4つの異なる前提の下での1つの量で、ばらつきはその前提がどれだけの価値かの尺度です。
レンジを正直に保つチェック
4つのことが、レンジを逃げ道にしないために効きます。
どの値も自分の構成要素から組み直されます。 10件の評価チェックが企業価値−負債、明示期間+ターミナル、簿価+残余利益、レンジ端点を再計算します。組み直せない数字はチェックされていない数字です。それが証明するのは算術であり、ターミナル前提ではありません。74%というレンジの広さが、その証拠です。
ターミナル価値は企業価値に対して上限を設けられます。 FCFFのターミナルは企業価値の76.2%で、80%のしきい値に対してです。95%がターミナル価値の評価は、予測の誤差をまとった永久価値の予測であり、チェックでは弾かれます。
株主資本コストが負債コストを上回る。 10.81%対4.33%。算術としては些細で、資本コストを手で組み立てたときに最初に壊れるものです。
配当性向が100%未満。 29.8%で、上限100%に対してです。稼ぐ以上に配当するモデルは、別の利益定義を使っているか、間違っています。
どれもどの手法が正しいかは言いません。各数字が表示どおりの内容であることを確かめ、それがレンジを、単に広いだけでなく解釈可能なものにします。
バリュエーション・レンジを狭める方法
レンジを狭めるには、市場との照合、ターミナル前提の統一、感応度グリッドの3つが効きます。3つの経路を、助けになる大きさ順に。
市場との照合。 比較会社倍率セットは、買い手が実際に払う額の隣にレンジを置きます。このワークブックに完全に欠けているアンカーです。類似会社の記事が何が必要かを扱います。
4つすべてに1つのターミナル前提を適用する。 ターミナルROE、成長、再投資が手法間で一貫するなら、レンジは急に縮みます。その収縮は安心材料ではなく、証拠と見るべきです。
感応度グリッド。 ヒートマップは、WACC 8.5%でターミナル成長1ポイントが株式価値2,009増えることを示します。レンジは手法間の不一致だけでなく、1つの手法内でのもっともらしい前提セットの幅でもあります。
そのどれかが存在するまでは、ワークブックが裏付ける範囲の主張しかできません。7,080から15,439のレンジ、すべての値がチェックされ、すべてのターミナル前提が明示され、市場テストはまったくない。それは単一の数字より弱い主張で、証拠のない単一の数字よりずっと強い主張です。レンジ下限の手法は配当割引モデルの記事、上限は残余利益、54件のチェック一覧はバリュエーションのページで参照できます。
4つの評価はすべてMicaの同じワークブックで生かされています。どの前提が変わっても、レンジはその場で更新されます。