
類似会社倍率:バリュエーションを支える手法
類似会社倍率は、市場が似た事業に今いくら払っているかを示すアンカーです。類似会社倍率分析は分布、すなわち平均ではなく四分位を報告すべきです。この評価ワークブックには比較会社セットがまったくなく、記事は何が必要でどうチェックするかを扱います。
DCFは予測が正しければ事業がいくらの価値かを教えます。類似会社倍率は、市場が似た事業に今いくら払っているかを教えます。どちらも単独では答えではなく、市場との照合がないバリュエーションは、見かけだけの予測です。
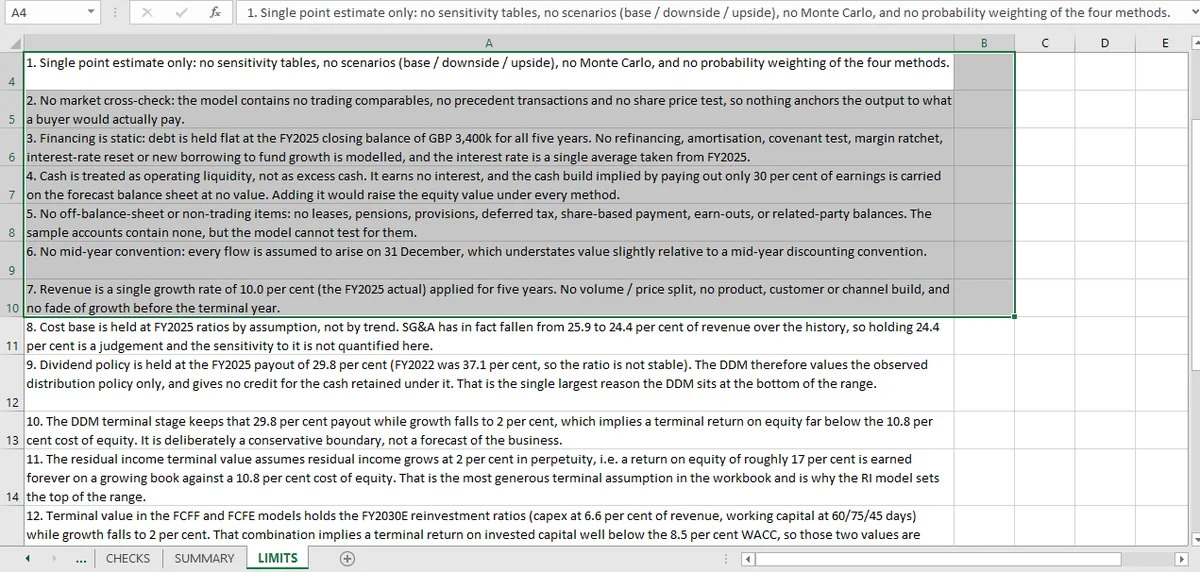
このワークブックに比較会社はありません。制約・限界シートも直接そう述べています。「取引可能な比較会社も、類似取引も、株価のテストもないため、アウトプットを買い手が実際に払う額に結び付けるものは何もない」。それは実際のギャップで、この記事は何がそれを埋めるか、存在したらどうチェックするかを扱います。
倍率は分布である
比較会社12社を取り、各社のEV/EBITDAを計算すれば12の数字があります。その平均を報告するのがバリュエーションで最もよくある誤りです。倍率の分布は歪み、平均は裾に引っ張られるからです。
有用な要約は、対象会社の指標に適用する分位点(25パーセンタイル、中央値、75パーセンタイル)の組です。4つのDCF手法がレンジを生むのと同じ理由でレンジが生まれます。入力が食い違い、その食い違いが情報だからです。
3つのチェックがそれを擁護可能にします。
倍率は比較会社間で一貫して計算されています。 企業価値は時価総額+純負債で、全社に同じ負債の定義を使います。ある比較会社のEVにリースが入り、別の会社には入らないような表は、分布ではなく、ただの寄せ集めです。
分母は同じ期間です。 予想利益のEV/EBITDAと直近報告利益のEV/EBITDAは別の倍率で、混ぜられません。表はどちらかをセルに明記し、すべての行がそれを参照すべきです。
適用は対称です。 レンジが8.0×から11.0×なら、含意価値は対象会社の指標にそれぞれを掛けたもので、中央値は含意価値の中央値であり、中央倍率の含意価値ではありません。指標が負のときは異なり、分布が歪むときは構造上常に異なります。
類似会社がこのレンジに加えるもの
ここでの4手法は7,080から15,439、74%のレンジを出します。レンジが1つの値の周りの信頼区間ではなく結論になるほど広いです。
類似会社分析は特定の方法で狭めます。市場がレンジのどちら端を信じているかを教えます。比較会社が9×EBITDAで取引され、対象会社のFY2030E EBITDAがDCFレンジの上端近くを含意するなら、市場は楽観的なターミナル前提を価格に入れています。下端を含意するなら、市場は保守的な方を価格にしています。
追加は小さくありません。「価値は7,080から15,439の間」を「市場は11,000で、ターミナルROE約12%と整合する」に変えます。2つ目の文は分析上の比較であり、売買の推奨ではありません。
このワークブックに比較会社がない理由と、そのコスト
入力パックは合成企業の4年分の勘定です。業界も、上場比較会社も、取引データもないので比較会社はいません。会社が存在しないからです。
実在企業から比較会社セットを組み、架空の会社に当てれば、意味のない数字が出て、ワークブックはすべきでない比較の算術をチェックすることになります。省略して、その旨を明記するのが正しい判断です。
読者にとっての代償は、市場のアンカーがないことです。ワークブックのどの価値も前提についての表明で、買い手が払う額についての表明はありません。それを求める読者は自分で比較会社セットを用意する必要があり、最初に確認すべきは倍率がシート内で一貫して計算されているかです。そのチェックはEBITDA倍率の0.1回転分より価値があります。
類似会社倍率表の作り方
4列で足ります。EV、指標、倍率、データの基準期間のメモです。比較会社セットが混在しているなら、負債の定義用に5列目を加えます。
次に適用レンジを3つのセル(低、中央、高)に書き、それぞれの含意株式価値を純負債を引いて計算します。重要な算術は、同じ指標を3つすべてで使うこと、引く負債が企業価値に足したのと同じ負債であることです。
評価フレームワークの残りはバリュエーションのページに、比較会社が挟む4手法はレンジの記事で組み上げられ、次の問い、倍率が動いたら何が起きるかは感応度の記事で扱っています。倍率と比べるDCF価値はFCFFとFCFEの経路から来ます。
Micaが比較会社を勝手に足すことはありません。実際に持つ入力だけが表に出るので、不在も埋もれずに見えます。