
最も単純なデリバティブ、そしてこのエンジンが価格付けしないもの
フォワード価格は、スポットに調達コストを乗せたものです。F = S × exp((r − q)T) で、スポット100、4%、1年なら104.081になります。フューチャーは日次決済が付いた同じもので、2つの価格差がベーシスです。
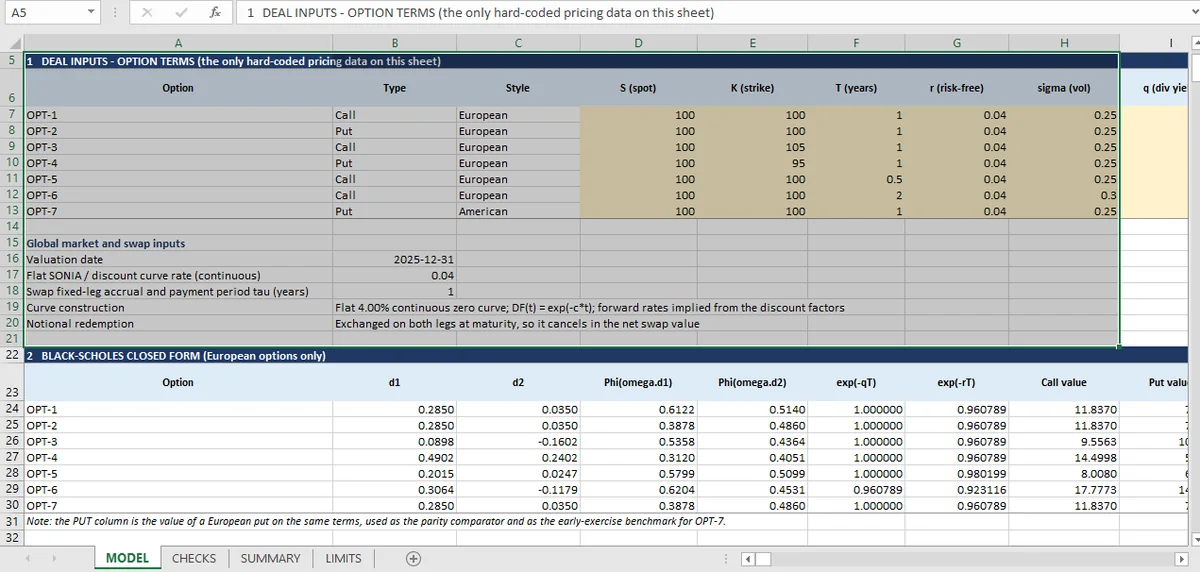
このトピックのディールシートには7つのオプションと2つの金利スワップがあります。フォワードもフューチャーもないので、ワークブックの17件のチェックはベーシスに触れません。
それはエンジンの穴というより委任範囲の境界で、境界がどこにあるかを知る価値があります。フォワードはシート上の他のすべての商品が作られる部品だからです。
フォワード価格とは何か
フォワード価格は、スポットに調達レートを適用して先送りし、資産が途中で支払うものを差し引いたものです。
スポット100、4.00%の連続調達レート、配当なしなら、1年フォワードは104.081です。2%の連続配当利回りを加えると102.020になります。フォワードの保有者は配当を受け取らないので、フォワード価格はその将来価値だけ低くなければなりません。
それがモデルのすべてです。フォワードの他のすべては慣習です。日数計算、決済日、原資産が連続利回りではなく離散配当を支払うかどうか。
フューチャーが加えるもの
フューチャーは同じ経済的ペイオフを持ち、構造上の違いが1つあります。毎日マーク・トゥ・マーケットされることです。保有者の損益は満期ではなく毎日現金で決済されます。
それが重要な理由は2つです。
資金調達。 日次決済は、損益がその日の短期金利で日々資金調達されることを意味し、開始時に固定した単一レートではありません。金利が原資産と相関し、株式では通常負の相関なら、期待調達コストはフォワードと異なり、フューチャー価格もそれに伴って異なります。
コンベクシティ。 日次決済は小さなコンベクシティ調整を生みます。金利のフューチャーでは、長期満期で問題になるほど大きな影響を持ちます。株価指数フューチャーでは通常ベーシスポイントで測られます。
ベーシスは2つの価格の差で、原資産ではなくレート経路の関数です。だからベーシスは価格ではなくレートとして見積もられます。
ワークブックにベーシス・チェックがない理由
理由は3つで、3つ目が正直なものです。
ディールシートにフューチャーがないので、比べるものがありません。エンジンのカーブは期間構造のないフラット4.00%ゼロカーブなので、コンベクシティ調整を動かす金利経路を表せません。そしてモデルにはレポも、借株も、担保もないので、実際のベーシス取引の調達レッグを表せません。
ワークブックにあるのは、そのカーブが含意するフォワードレートで、その値は確認できます。年次支払いのフラット4.00%カーブ上の5年パー・スワップレートは4.081%です。
その数字は立ち止まる価値があります。パーレートはスワップをゼロにする固定レートで、フラット・カーブの下では割引係数の純粋な関数です。1 − DF(5) を DF(1..5) の合計で割ったものです。パーレートは5年間の平均フォワードレートについてのカーブの表明で、手入力ではなく計算されます。その下のカーブはフラットなゼロカーブで、債券のワークブックが価格から利回りを解くときに行うのと同じ簡略化です。
ベーシス・チェックはどんな形か
もしフューチャーがシートにあれば、3つの主張でカバーできるでしょう。
スポットと調達レートに対して、フォワード価格に裁定取引の余地がない。 S、r、qが与えられればフォワード価格は決まります。チェックが構成要素から再計算して比べ、ハードコードされた価格を捕まえます。
フューチャーとフォワードのスプレッドは正しい符号ともっともらしい大きさ。 調整はモデルに依存するので、厳しい許容誤差ではなく上下限で確認します。期間中の調達コストより大きいベーシスは赤信号です。
構造全体のパリティ。 コールとプットから組んだ合成フォワードは、フォワードと同じ価格でなければなりません。ワークブックがすでにOPT-1とOPT-2で走らせているパリティ・チェックを、フォワードに広げたものです。
どれもワークブックにはありません。ワークブックにあるのは、フォワードが下支えするオプションとスワップを価格付けする仕組みと、その仕組みが内部で一貫していることを確立するチェックシートです。スワップの記事はパーレートがどこから来て、なぜスワップ評価の両方法がそこに着地するかを示します。フォワードが下支えする2つの価格手法はブラック・ショールズの記事で比べられ、フォワードなしでアメリカン・オプションを価格付けするツリーは収束の記事にあり、17件のチェックシートはデリバティブのページにまとまっています。
Micaはディールシートに含まれるものだけを価格付けします。ワークブックが依頼されていないフォワードを作らず、パー・スワップレートを示すのはそのためです。その境界は隠すのではなく明言され、それがMicaの仕組みが基づくスコープの規律です。