
資本表就是模型
五個融資輪次、一條規則:每個後資金輪的資本表都必須加總到 100%。六條檢查,每張表一條,抓得到重複計算的選擇權池、用相加而不是相乘的百分比,以及用錯價格轉換。
基金的報酬取決於公司在退出時它持有多少。那份持股是每個融資輪次的乘積,而每個輪次都稀釋沒有參與的人。
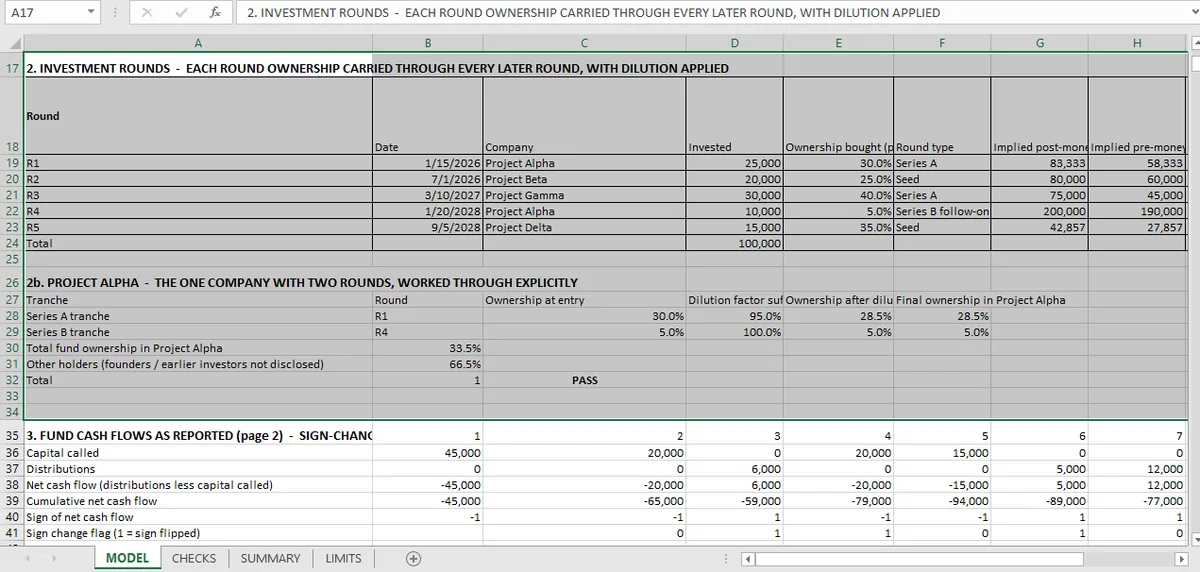
活頁簿建模四家公司的五個輪次。六條檢查涵蓋產生的六張資本表,而每一條都是同一個斷言:持有人合計為 100%。
為什麼加總到 100% 就是檢查
資本表是一個分割。既有持有人、新投資人、選擇權池:他們把後資金權益完整切開,沒有缺口、沒有重疊。
六種破壞這個分割的方式,全都很常見:
選擇權池被重複計算。 前資金(pre-money)設立的池只稀釋創辦人;後資金(post-money)設立的池會稀釋所有既有股東,包括新投資人。算兩次會產生一張加總超過 100% 的表。
某個輪次套到錯的基礎。 稀釋是相乘,不是相加。20% 的輪次接著另一個 20% 的輪次,讓創辦人留下原先持股的 64%,不是 60%。把百分比相加,會產生一張在試算表裡加總正確、在資本表裡錯誤的表。
可轉換票據用錯價格轉換。 帶折價與上限的可轉換票據,按對持有人較有利的那一個轉換,而產生的股數會改變其他每一個百分比。
漏掉選擇權池補足。 許多投資條款清單(term sheet)要求把池補足到後資金的一個固定百分比,那對創辦人的稀釋超過輪次本身隱含的程度。
員工認股權按授權股數、而不是已發行股數計算。
某個輪次被當成新持有人輸入,卻沒有減少既有持有人。
六條檢查,每張表一條,把它們全抓出來:加總不是 100% 的表就是壞的,不管原因是什麼。
對基金要緊的稀釋
Project Alpha 透過一個早期輪次持有,然後在 B 輪被稀釋。基金的持股百分比下降,退出時的處分收益也跟著下降,除非它行使按比例認購權,而活頁簿把那個決定建模成一個選擇。
對稀釋後部位的檢查,是把資本表連到現金流的那一條:輪次之後基金的持股,必須與公司在模型價值退出時它收到的處分收益一致。那個退出價值是DCF 實作教學 在套用持股比例之前算出的數字。
模型沒有涵蓋什麼
清算優先權。 退出時的分潤瀑布在基金層級建模,不是公司層級。1× 非參與型優先權會在低退出價值時改變普通股與特別股的拆分,而活頁簿沒有按公司建模。
反稀釋條款。 完全棘輪與加權平均保護,會在降價輪之後改變轉換價格。兩者都沒有建模。
付費參與與按比例認購機制。 基金的參與決定被建模成既定,而不是策略選擇。
那三項是真實基金報酬偏離簡化的資本表的地方。活頁簿的限制表沒有宣稱它們,而讀者應該把持股百分比當成稀釋的算術,不是基金份額的預測。
每個輪次一條規則
不管輪次結構如何,後資金資本表加總為 100%。它是一條公式,是任何碰到持股的模型裡第一個該放進去的東西,而且抓得到大部分產生「無法重現的基金報酬」的錯誤。
IRR 那篇 使用這些資本表產生的處分收益,要逐項重跑這四十八條檢查,可以從另類投資頁面開始。這些持股產生的倍數在倍數恆等式,而不動產的對應版本在不動產 DCF。
每個持有人的持股都寫成輪次上的一條公式,Mica 靠這個讓沒有加總到 100% 的資本表立刻失敗。