
大家學會的規則,以及它在哪裡失效
一組正負號變動兩次的現金流量序列,可以有兩個正的內部報酬率。這本活頁簿就有一組:6.10% 與 163.9%,兩者都讓 NPV 為零,而 Excel 回傳它的起始猜測碰到的那一個。
內部報酬率是讓 NPV 為零的折現率。拿一組常規現金流:一筆流出,接著流入。恰好有一個正根,而 IRR() 找得到它。
變兩次正負號,原本的保證就不再成立。一組有兩次正負號變動的現金流可以有兩個正根,兩者都讓 NPV 為零,而 Excel 會回傳它的反覆運算所碰到的其中一個。
兩種情況都出現在這本活頁簿的基金模型裡。
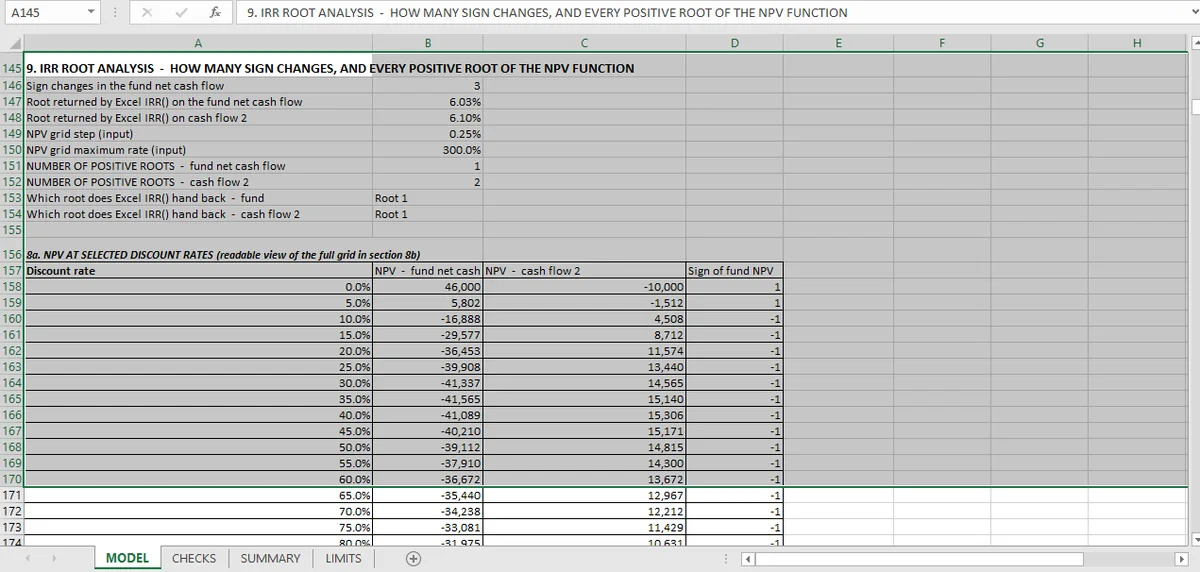
基金現金流:三次正負號變動,一個根
申報的基金現金流正負號變動三次:出資、分配,然後一筆後期出資通知。它恰好有一個正 IRR,6.03%。
三條獨立檢查確認它:
- 一個定位在 0.0603197 的根,該點的 NPV 是 5 × 10⁻⁵,在容差內。
- NPV 網格裡的零交點數量等於找到的根數:一個。
- Excel 的
IRR()落在同一個根上,誤差到 10⁻¹¹。
基金現金流是從一份兩頁摘要讀進來的,有些行需要不止一次 OCR 掃描。分潤瀑布與倍數恆等式都從同一組現金流計算;漏掉一筆分配改變的是輸入,不是算術。
笛卡兒上界也被檢查:正根不能多於正負號變動次數。一個根對三次正負號變動是一致的。那也是真實基金常見的形狀:幾次正負號變動、一個在經濟上有意義的答案。
第二組現金流:兩次正負號變動,兩個根
活頁簿帶著第二組序列,刻意建成兩次正負號變動。它有兩個正根:
| 根 | IRR |
|---|---|
| 1 | 6.10% |
| 2 | 163.9% |
兩者都被檢查:每個定位根的 NPV 在容差內為零、NPV 網格裡的零交點與找到的根數相符,而 IRR() 則顯示落在其中一個(第一個)上,卻完全不提示另一個存在。
這就是失敗模式。一個報「IRR 是 6.10%」的模型,對那個根沒有錯;它錯在假設只有一個。163.9% 的根一樣真實,也一樣沒有意義。
第二個根為什麼沒有意義
一組正負號變動兩次的現金流量序列給出 164% 的 IRR,是再投資假設的產物。IRR 公式假設每一筆期中現金流都以 IRR 本身再投資;對第二個根,那代表假設十年間有 164% 的再投資率。同樣假設的專案版本寫在NPV 與 IRR 比較,那裡顯示兩個指標在哪裡分歧。
第二個根不是經濟情境;它是正負號變動讓 NPV 曲線與零產生第二個交點時會發生的事。
第一個根 6.10%,才是有經濟解釋的那個。它也是 Excel 剛好回傳的那個。會回傳哪個根,取決於起始猜測的運氣,不是方法本身的性質。
讓這件事看得見的檢查
四條,而它們是值得複製的模式。
獨立計算正負號變動次數。 兩次,用兩種不同的掃描。計數必須一致。
用笛卡兒上界限制根數。 正根 ≤ 正負號變動次數。這是弱上界,抓得到粗大錯誤。
在 NPV 網格上定位根。 逐步移動折現率、找出零交點,再逐一細化。交點數就是根數。
確認每個定位根的 NPV 為零。 不讓 NPV 為零的根,是求解器產物。
那四條把「IRR」從呼叫一次函數,變成對根的完整陳述。那是唯一能知道這個數字是否唯一的方法。
MIRR 對多重根做了什麼
MIRR 不說根有幾個。就根的問題而言,答案是沒有。MIRR 用一個明說的利率取代再投資假設,所以第二個根的荒謬就消失了。這組序列的 MIRR 是介於 IRR 與再投資率之間的單一數字。
但 MIRR 不會告訴你 IRR 有歧義。它用一個數字換掉另一個;根數的問題仍然存在,而想要答案的讀者得跑上面四條檢查。
實用規則
對任何有超過一次正負號變動的現金流,在 IRR 旁邊報出正負號變動次數。如果次數超過一,跑一次 NPV 網格並數交點。
對一檔有出資、分配與後期出資通知的基金,那幾乎總是情況,而答案幾乎總是一個在經濟上有意義的根。檢查的功能,就是把「幾乎總是」和「在這個案例」分開。
MIRR 與倍數那篇 涵蓋完全不依賴根的報酬指標,另類投資頁面 收了全部四十八條檢查。產生這些現金流的持股在資本表,而同樣算術的退出價值版本在不動產 DCF。
每個根都由 Mica 在工作表裡獨立定位,所以根數會顯示在申報的 IRR 旁邊。那種可見性,是讓有歧義的 IRR 難以被忽略的儲存格層級稽核格式。