
三個必須對得起來的倍數
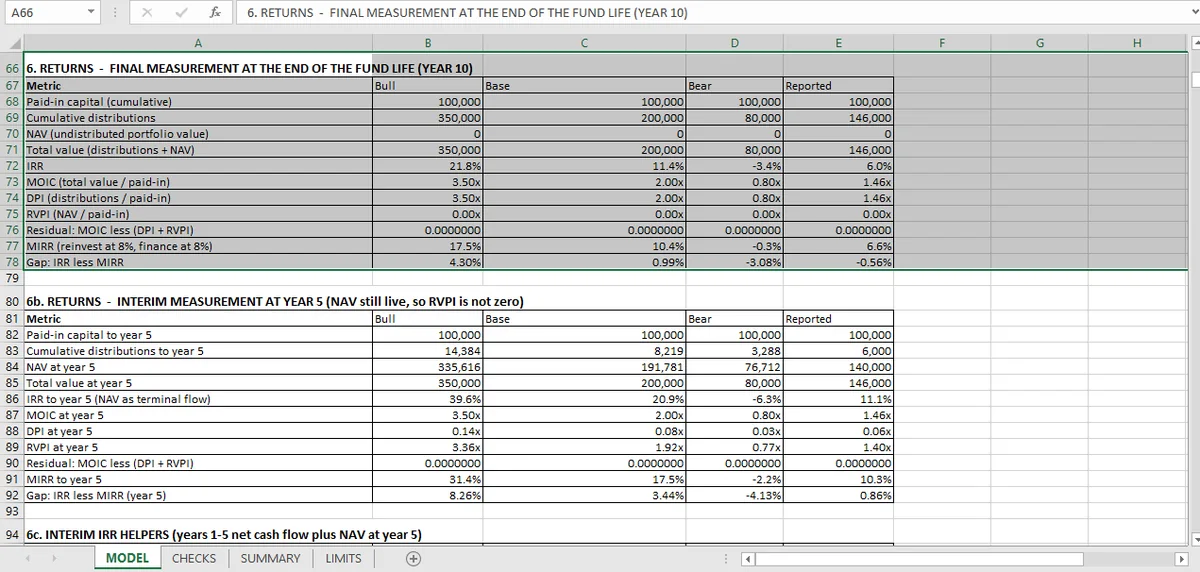
依定義,MOIC 等於 DPI 加 RVPI。活頁簿在四個情境檢查這個恆等式,再用即時 NAV 檢查一次,而全部加總的殘差是零。
私募股權除了 IRR,也報倍數,因為倍數看的是現金,IRR 看的是時點。
- DPI:分配對已繳資本。實際回收的現金。
- RVPI:剩餘價值對已繳資本。還持有的部分,按它的估值標記。
- MOIC:總價值對已繳資本。
恆等式很簡單:
它也是抓得到最常見報導錯誤的檢查:把未實現價值算進 DPI 的倍數,或把 TVPI(總價值對已繳資本)標成 MOIC。
四個倍數情境
四個情境的倍數如下,最後一列是申報值。
| 情境 | DPI | RVPI | MOIC |
|---|---|---|---|
| 多頭 | 3.50× | 0.00× | 3.50× |
| 基準 | 2.00× | 0.00× | 2.00× |
| 空頭 | 0.80× | 0.00× | 0.80× |
| 申報 | 1.46× | 0.00× | 1.46× |
十二條檢查確認恆等式成立:每個情境三條,再加一組用即時 NAV(淨資產價值)的。RVPI 為零時,恆等式依定義就滿足;即時 NAV 版本才是真正測試加總的,因為只有殘餘價值非零的情境會實際用到加總。
最後的殘差檢查把所有情境與兩個基礎一起彙總:MOIC 減 DPI 減 RVPI,全部為零。
為什麼 MOIC = DPI + RVPI 這條恆等式要緊
基金申報的倍數常常由三個不同系統拼起來:分配用現金帳、剩餘價值用估值政策、總額用試算表。如果恆等式不成立,三者之一錯了,而被引用的通常是申報的 MOIC。
這條檢查很便宜,而且它是唯一強迫三個數字用一致定義的東西。一個把資本返還算兩次的 DPI 會立刻讓它破掉。
MIRR,以及基金為什麼兩者都報
MIRR 在 8% 再投資率下是 6.59%,對上 IRR 6.03%。四條檢查確認它介於 IRR 與 8% 之間。它的定義,和專案 MIRR 比較 裡的專案財務版本相同,那裡 MIRR 是明說再投資率的替代方案。
那是一個很窄的差距,而這正是 MIRR 對基金有用的地方:當 IRR 與 MIRR 接近,現金流的時點影響不大,報酬接近簡單複利會產生的結果。當它們分歧,IRR 正被再投資假設美化。
對一檔有早期分配的十年期基金,那個分歧可能很大。這裡很小,因為分配相對於出資集中在後期。
倍數不能告訴你什麼
時點。 十年 2.0× 與五年 2.0× 是同一個倍數、非常不同的結果。那就是 IRR 的用途,也是兩者都報的原因。
風險。 空頭 0.80×、多頭 3.50×,是很寬的分布。倍數沒有說哪一個比較可能。
估值品質。 RVPI 是估值數字,不是實際收到的現金。RVPI 很大的基金,有一個很大但還沒有人付錢的數字。
第一個該檢查的恆等式
只要有三個相關的量被報出來,其中一個通常是殘差。檢查恆等式,不是檢查組成部分:DPI 與 RVPI 各自看起來都可能合理,加起來卻與 MOIC 不符,而加總才是讀者會引用的數字。
IRR 那篇 涵蓋這個恆等式不約束的報酬指標,四十八條檢查的完整清單見另類投資頁面。產生分配的持股在資本表,而退出價值版本在不動產 DCF。
分配與剩餘價值分佔不同儲存格,Mica 靠這個分離讓倍數恆等式可以被檢查,而不是被假設。那個分離是讓恆等式可測試的Excel 模型原則。