
七組,一組現金流
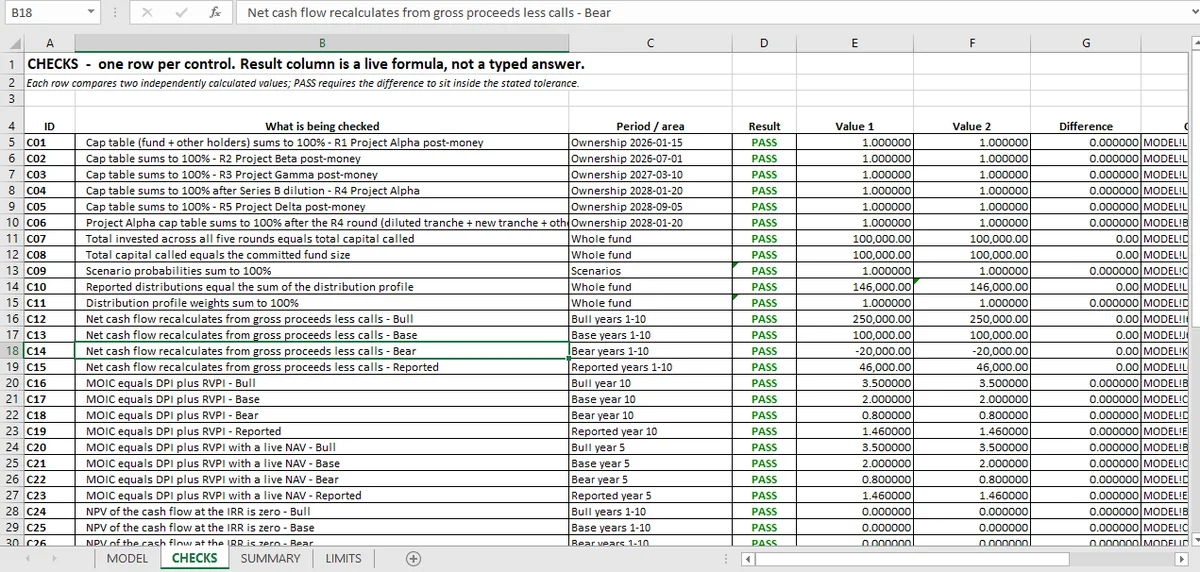
四十八條檢查沿著現金流一路配置:資本表、基金流量、四種報酬指標、IRR 根、MIRR、分潤瀑布,以及一個彙總殘差。每一層接給下一層,而檢查放在每一層的交界。
基金活頁簿用七層建立十年期私募股權報酬,每一層都有自己的檢查。
| 層 | 檢查數 | 它確立什麼 |
|---|---|---|
| 資本表 | 6 | 每個輪次對基金與共同投資人合計為 100% |
| 基金現金流 | 9 | 出資通知、分配與淨流量重建 |
| 報酬倍數 | 12 | 四個情境下 MOIC = DPI + RVPI,兩種方式 |
| IRR 根 | 10 | 正負號變動、笛卡兒上界、每個根 NPV 為零 |
| MIRR | 4 | 介於 IRR 與再投資率之間 |
| 分潤瀑布 | 6 | 各層加總等於可分配;附帶權益是殘差 |
| 彙總 | 1 | 倍數恆等式在所有項目上成立 |
有意思的結構特徵是,各層單向依序接給下一層:持股產生處分收益、處分收益產生現金流、現金流產生報酬、報酬驅動分潤瀑布。檢查放在每一層的交界,而不是只放在最後。那條單向鏈在資本預算整合 有公司版的對應,那裡假設餵給現金流、再餵給指標。
三個值得注意的接縫
持股進入處分收益。 一張加總為 100% 的資本表,如果基金的份額取自錯的輪次,仍然會產生錯的處分收益。對稀釋後部位的檢查,才把兩者綁在一起。
處分收益進入現金流。 淨現金流必須從總收益減出資通知重建,每個情境都要。三條檢查,每個情境一條,再加申報案例。匯入一個淨數字、再據以報出報酬的模型,沒有現金流。
報酬進入分潤瀑布。 各層必須加總等於可分配金額,而附帶權益必須是附帶權益率套在門檻(hurdle)以上殘差。六條檢查,最後一條抓得到把附帶權益算在整個分配上的錯誤。
最有用的單一檢查
IRR 的根數,就是最有用的那一條。
一組三次正負號變動、一個正根的基金現金流沒問題。一組兩次正負號變動、兩個正根的現金流,會讓申報的 IRR 等著出錯。Excel 的 IRR() 不會說它是哪一種。
活頁簿獨立算出根、確認每個根的 NPV 為零,再比較 IRR() 回傳什麼。那是四十八條裡的十條,也是這個系列唯一不把函數輸出當成答案、而當成待驗證主張的地方。
四十八條沒有確立什麼
基金是不是真的。 每個輸入都是建構出來的:五個輪次、一個分配曲線、情境權重。沒有任何東西校準到真實基金。
報酬好不好。 申報的是 1.46× 倍數上的 6.03% IRR;那是否補償十年的流動性不足,是活頁簿沒有做的判斷。
分潤瀑布是否符合 LPA(合夥協議)。 各層以簡化形式建模。真實的合夥協議有追補、費用抵銷與回撥條款,會改變 GP 的份額。
不動產有沒有被涵蓋。 這個主題的兩篇文章——不動產 DCF 與資本化率——描述活頁簿沒有的方法。它們被包含,是因為私募市場模型少了它們就不完整,而它們也這樣說。
怎麼讀它
從資本表開始。如果持股錯了,下游每個報酬都錯,而檢查照樣會過,因為它們測的是隨之而來的算術。
然後是現金流重建、倍數恆等式、根數、分潤瀑布。那和建構各層的順序相同,也是為什麼 48 條檢查夠用而不是過多:每一組測一個接縫,而有七個接縫。
IRR 那篇 是根數案例,倍數那篇 是恆等式,稀釋那篇 是持股從哪裡來,另類投資頁面有完整檢查表。基金沒有建模的不動產那一側,在不動產 DCF 與資本化率與槓桿。
基金模型由 Mica 在同一本活頁簿裡從頭建到尾,所以持股、現金流與附帶權益是連動的,不是手打的。端到端活頁簿,是報導自動化 讓各層保持同步所需要的。