
一份評估是一條五段的鏈
五個區段、六十七條檢查:假設、自由現金流、指標、獨立路徑與情境。每項指標都算兩次、每個情境都隔離,而接受或拒絕那一行本身也是一條斷言。
這個主題所用的活頁簿,從一頁備忘錄建立一份專案評估,分成五個區段,每一段接給下一段。
假設區包含投資、年限、殘值、營運資金與稅率,再加上建立 WACC 的六個融資輸入。自由現金流:營收減營運成本、再減 EBIT 的稅、加折舊、減資本支出、加減營運資金、加殘值。指標:NPV、IRR、MIRR、回收期與獲利能力指數。獨立路徑:重新解 IRR 的二分法,以及十七點 NPV 曲線。情境:同一個模型跑三次,只改營收。
六十七條檢查橫跨這五個區段。這六十七條不是獨立的意見:它們是在確認,每一段都確實是它宣稱的東西,再加上各段彼此一致的交叉檢查。
六十七條檢查是做什麼用的
| 群組 | 檢查數 | 它確立什麼 |
|---|---|---|
| 設定 | 5 | 權重加總為 1;WACC、Ke 與稅後 Kd 由各組成部分推導;稅率一致 |
| 折舊與稅 | 6 | 折舊加總等於投資減殘值;每年稅等於 EBIT × 25% |
| 自由現金流 | 8 | 每年的 FCF 等於其組成項;第 0 年是初始支出;營運資金與殘值落在第 5 年 |
| NPV 與 IRR,兩條路徑 | 6 | NPV 用加總與 NPV();IRR 處的 NPV 為零;二分法收斂到 IRR() |
| 回收期、PI、MIRR | 5 | 每個指標都依自己的定義重建 |
| NPV 曲線 | 20 | 十七個 WACC 點、單調性、與 IRR 的正負號一致 |
| 情境 | 17 | 只有營收移動;基準等於模型;排序成立 |
其中三組值得細讀。
NPV 用三種方式計算。 一次是折現現金流的加總,一次用 Excel 的 NPV() 函數,一次在解出的 IRR 上算,答案必須為零。三者一致:前兩者到 2 × 10⁻¹³,第三個到 8.08 × 10⁻⁸。這就是一個指標被定義、而不是被複製時的樣子。
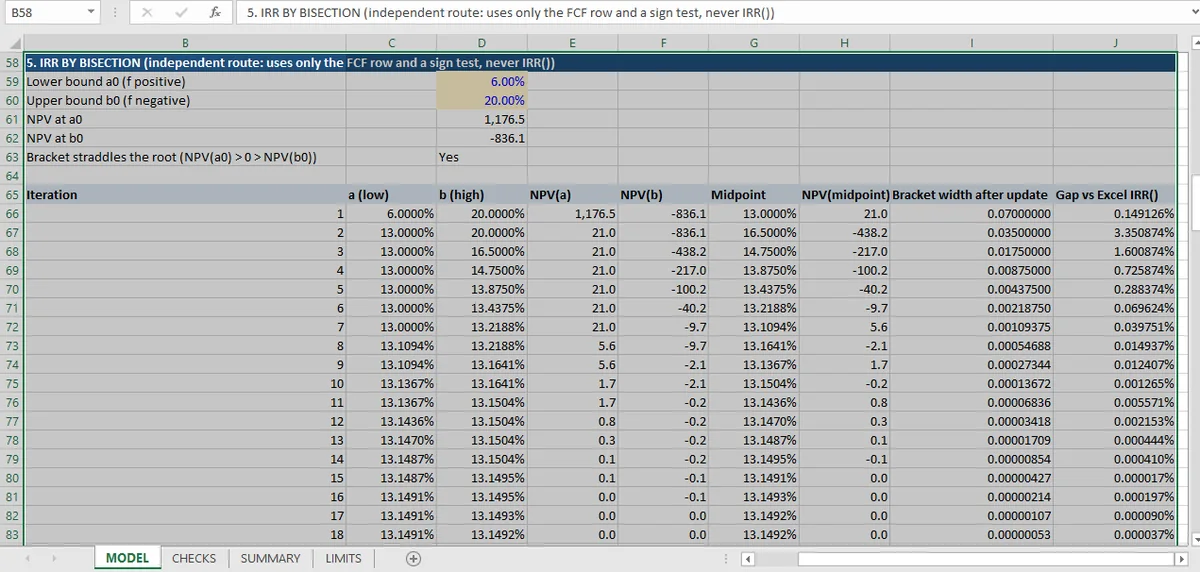
IRR 由第二個演算法解出。 Excel 的 IRR() 從猜測值反覆運算,二十次嘗試後以 #NUM! 放棄,這是有文件記載的行為,不是失敗模式。二分法區塊從固定的 6%–20% 區間開始,確認區間跨越根,然後對半切二十次。區間縮到 2.67 × 10⁻⁷,答案落在距 Excel 3.4 × 10⁻⁸ 的位置:相差萬分之三個基點。
情境有隔離檢查。 十七條裡有五條檢查確認營運成本、資本支出、營運資金、殘值與折舊在情境間沒有移動,三條確認營收有移動。接著檢查排序:上行 NPV 高於基準、高於下行。一個下行情境還偷偷改了折現率的情境表,看起來會很合理,卻什麼都不代表;隔離檢查就是擋住這種事的東西。
決策規則是一條斷言,不是一句話
摘要工作表最後一行寫著:決策測試:NPV 大於 0 且 IRR 高於 WACC——接受(模型輸出)。
那一行不是手打的;它是算出來的,而它的兩半各自被檢查:NPV 大於零,以及獲利能力指數大於一,後者是同一句話的不同單位。獲利能力指數的對照檢查,依定義就是 1 + NPV / 流出的現值。它證明的是恆等式,不是現金流。模型沒有決定這個專案該被接受;它決定的是兩個條件一致,並報出它們跨越的門檻。
何必麻煩?因為備忘錄可以寫「NPV 為正、IRR 高於門檻」,而兩者都不是真的,相信那句話的讀者也沒有辦法檢查。把決策表達成一條可檢驗的條件,就可以重跑。
這份評估模型不做什麼
十九條限制,而對一個正在決定要不要倚賴它的讀者,最重要的四條是:
輸入全部取自備忘錄。 營收從 3,200 升到 4,200、營運成本從 1,900 升到 2,400、初始支出 5,000、殘值 500、營運資金 300 出去又回來。每一項都照單全收。檢查證明的是從它們推導出來的結果;它們無法證明備忘錄是對的。
備忘錄是一頁文件,上面的數字是手打的,有些還經過不止一次 OCR 掃描。六十七條檢查測的是從備忘錄推導出來的算術,不是抄錄本身;備忘錄是前提。
同樣的限制也適用於提供給備忘錄的那些報表;三表整合 是這條鏈的另一端。
沒有機率。 三個情境、沒有權重、沒有模擬。下行 NPV 是 −277,而活頁簿說不出那有多可能。專案蒙地卡羅那篇文章 談補上這個缺口需要什麼。
融資是目標權重 WACC 搭配固定 Beta。 沒有重槓桿、沒有負債 Beta、結構五年不變。融資結構那篇文章 顯示這對槓桿敏感度造成什麼影響:WACC 隨權重移動,因為沒有別的東西跟著權重移動。
時點以年為單位。 所有現金流都是年末。營運資金投入是單一第 1 年末流出,釋放是單一第 5 年末流入,中間沒有東西。
以上都不是要修的缺陷。它們是這份評估能回答的範圍,而限制表有用之處,在於讓讀者在讀數字之前,先決定這個範圍對他的問題要緊不要緊。
最該記住的那個數字:NPV 836
把六十七條檢查剝掉,這份評估只說一件事:5,000 的初始支出、以 7.845% 的資金成本,創造 836 的價值,損益兩平利率是 13.15%。
活頁簿裡其他一切,都是為了讓那句話可被檢查。兩條 NPV 路徑證明折現;二分法證明根;曲線證明兩者的關係;回收期與指數檢查證明捷徑是從自己的定義算出來、不是近似;情境隔離證明比較是對等比較。
如果你想從頭建同樣的結構,DCF 實作教學 先建現金流那一列,之後再加檢查。
而限制表的存在,是為了說那句話沒有涵蓋什麼:備忘錄的輸入、單一路徑、只有營收變動的情境、固定 Beta、年度時點。
合起來,那就是一個可驗證模型的形狀:不是一個正確的模型,而是一個「它宣稱正確」可以被別人測試的模型。這個差別在答案很接近時最要緊,而這裡的差距已經近到不能忽視:下行情境已經是負的。
讀者十分鐘能驗證什麼
三條檢查,照這個順序,會告訴你這個檔案值不值得你花時間。
打開 NPV 曲線,看它下面兩個摘要數字:WACC 上升時 NPV 有幾次沒有下降(零),以及 NPV 正負號與 IRR 位置有幾次不一致(零)。這兩個數字涵蓋十六次比較,只要現金流或根錯了,它們會立刻變動。
打開二分法區塊,讀最後的差距。如果低於 0.0001%,兩個演算法一致,IRR 不是 Excel 猜測值的產物。
打開 LIMITS,讀前三條。如果它們符合你在問的問題,模型就是在回答那個問題。
其他一切(六十七列、情境隔離、回收期限制)都是給想更進一步的審閱者。NPV、IRR 與 MIRR 比較 是把三個指標拆開的地方,其餘都在資本預算頁面上。
活頁簿是 Mica 在 Excel 裡一張一張建起來的,所以檢查表與它讀取的模型在同一個檔案裡。