
資本預算:一份投資備忘錄、一個專案、67 條檢查
案例背景。 輸入是一份投資備忘錄:專案發起人寫的一頁書面提案。它提供初始支出 5,000、五年年限、殘值 500、第 1 年投入 300 營運資金並在第 5 年釋放、營收從 3,200 升到 4,200、營運成本從 1,900 升到 2,400,以及 40% 負債(利率 5.5%)搭配 60% 權益(Beta 1.15)的融資結構。稅率是 25%,由這些輸入建出的 WACC 是 7.845%。備忘錄沒有提供任何輸出:每一項指標、兩條 IRR 路徑與十七點 NPV 曲線,都是從它算出來的。這是方法示範用的合成案例,不構成投資、稅務或法律建議。
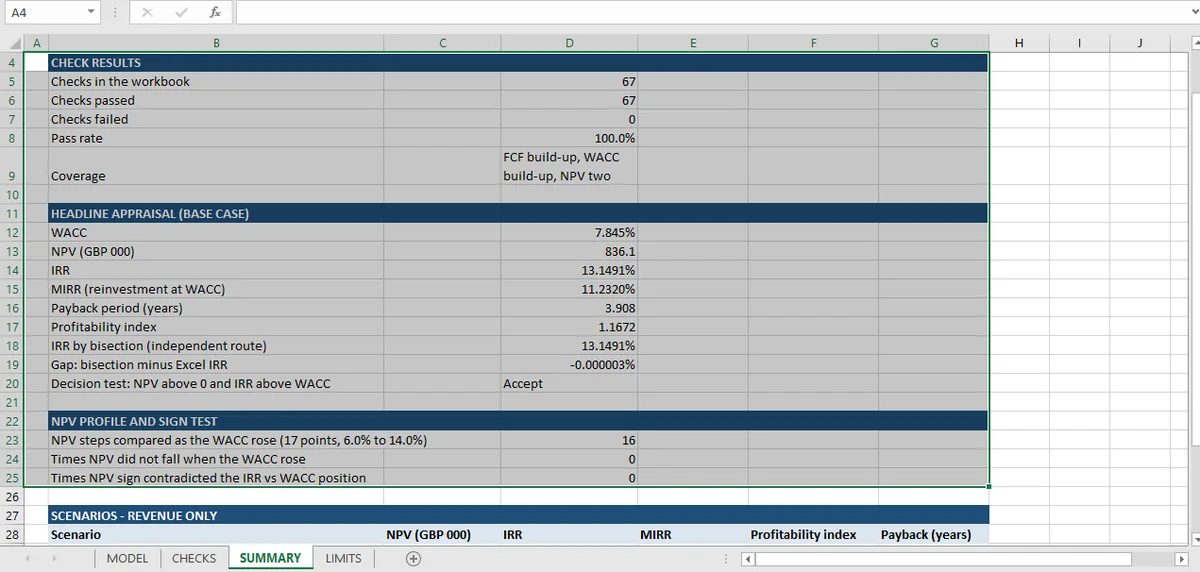
一份來自單頁備忘錄的資本評估,被六十七條檢查驗過:NPV 用加總與函數各算一次、IRR 用 Excel 與二分法各解一次、MIRR 手工重建、十七點的 WACC 曲線,以及三個營收情境。六十七條全數通過;下行情境的 NPV 仍是 −277。
這六十七條檢查形成一個完整的迴路:備忘錄的數字進去,隨之而來的算術出來。備忘錄是前提,不是結論之一。
交回來的是單一活頁簿,四張工作表。MODEL 裝著假設、自由現金流建構、WACC 建構、六項投資指標、二十次二分法、十七點 NPV 曲線與三個營收情境。CHECKS 裝著六十七條檢查條件。SUMMARY 負責計數。LIMITS 列出這份評估沒有涵蓋的十九項。
| 衡量項目 | 結果 |
|---|---|
| 專案 | 合成專案,五年,千元 |
| 檢查數 | 67 |
| 通過 | 67 |
| NPV(7.845%) | 836 |
| IRR | 13.15% |
| MIRR(以 WACC 再投資) | 11.23% |
| 回收期 | 3.9 年 |
| 獲利能力指數 | 1.167 |
在備忘錄輸入下,模型在每一項指標上都給出「接受」——這個專案在模型裡報酬高於資金成本、創造價值——而每一項指標都是從不同路徑得到這個結果。這就是這個主題的重點:當三個指標不一致,那個不一致就是關於現金流的線索,不是算術的問題。
六十七條檢查說明了什麼
這六十七條檢查分成七組,每一組測的是不同種類的主張。
| 群組 | 檢查數 | 它確立什麼 |
|---|---|---|
| 設定:WACC 與權重 | 5 | 權重加總為 1、WACC 由各組成部分推導、稅率一致 |
| 折舊與稅 | 6 | 折舊加總等於投資減殘值、稅等於 EBIT × 25% |
| 自由現金流建構 | 8 | 每年的 FCF 等於其組成項;第 0 年是初始支出 |
| NPV 與 IRR,各兩條路徑 | 6 | NPV 用加總與 Excel 函數;IRR 用 Excel 與二分法 |
| 回收期、PI 與 MIRR | 5 | 每個指標都依自己的定義重算 |
| NPV 曲線 | 20 | 十七個 WACC 點、單調性,以及與 IRR 的正負號一致 |
| 情境 | 17 | 只有營收移動;其餘在三個情境間完全相同 |
其中三組的重要性,遠超過檢查條數所顯示的。
IRR 用不同方法解了兩次。 Excel 的 IRR() 使用反覆猜測再修正的演算法。模型另外用二分法,從固定的 6% 到 20% 區間找出同一個根,只使用現金流那一列與一個正負號測試。二十次反覆把區間縮到 2.67 × 10⁻⁷,兩個答案相差 3.4 × 10⁻⁸,大約是萬分之三個基點。這就是收斂檢查該有的樣子:第二條路徑真正獨立於第一條。
NPV 曲線是對 IRR 的檢查,不是一張圖。 在 6.0% 到 14.0% 的十七個 WACC 點上,模型測兩件事:WACC 上升時 NPV 是否下降,以及 NPV 的正負號是否與(IRR − WACC)的正負號一致。每一點都成立。NPV 在 13.0% 與 13.5% 之間穿越零,那正是 IRR 所在的位置,正負號也跟著翻轉。
情境只動營收,其他都不動。 這是刻意的限制,而且有檢查:營運成本、資本支出、營運資金、殘值、折舊與折現率,都被斷言在三個情境間完全相同。這讓情境比較保持單純,也意味著模型完全沒有測試成本風險或融資風險。
它是怎麼建立的
指令沒有提供任何輸出。它提供的是備忘錄:初始支出、年限、殘值、營運資金、逐年營收與營運成本,以及融資條件。模型必須從這些建出自由現金流、算出每一項指標,再把每一項指標用一條不經過第一條路徑的方式算第二次。同樣從假設出發的建構,DCF 實作教學 有完整示範。
其中三條第二路徑,正是這本活頁簿與計算機的差別。NPV 用 Excel 自己的函數重算;IRR 從固定區間用二分法重解;MIRR 手工重建,而不是直接取用內建函數。每一條都是不同的演算法,只共用現金流那一列,而這正是收斂檢查的定義。
讓這些路徑成為可能的活頁簿機制——具名輸入、獨立的計算區塊、沒有手打的輸出——就是Excel 財務應用指南 描述的做法。
情境也用同樣的精神被約束。指令要求只讓營收變動,而五條檢查確認其他驅動因子沒有動。這是刻意設計的窄測試:它隔離營收效果,也清楚地告訴你情境表沒有在量什麼。
三個情境,以及答案的不對稱
| 情境 | 第 1–5 年營收合計 | NPV | IRR | MIRR | PI | 回收期 |
|---|---|---|---|---|---|---|
| 基準 | 18,700 | 836 | 13.15% | 11.23% | 1.167 | 3.91 |
| 上行(營收 +10%) | 20,570 | 1,949 | 19.86% | 15.18% | 1.390 | 3.32 |
| 下行(營收 −10%) | 16,830 | −277 | 6.03% | 6.62% | 0.945 | 4.46 |
不對稱就是發現。營收變動 10%,下行讓 NPV 從 +836 掉到 −277,上行則升到 +1,949:以金額看是對稱的,以決策看卻極度不對稱,因為一邊穿越零,另一邊沒有。這個專案的安全邊際大約是營收的 7.5%,不是 ±10% 區間乍看之下會給人的 15%。
下行情境也是指標開始分歧的地方,而它們分歧的順序很有啟發:NPV 轉負與 PI 跌破 1 同時發生,因為 PI 就是 1 加上 NPV 除以流出的現值,兩者不可能分開。IRR 掉到 6.03%,低於 7.845% 的 WACC。回收期拉長到 4.46 年,而專案年限是五年。在這個下行情境裡,四項模型輸出都指向拒絕,而沒有一項比 NPV 表達得更清楚。
這個系列的六篇文章
NPV、IRR 與 MIRR 一定要一致嗎? 把三個指標拆開,說明 1.92 個百分點的差距是再投資假設,不是錯誤。WACC 要動多少 沿著十七點曲線走到決策翻轉的確切利率。什麼融資結構會讓數字動 改變負債比重,發現兩個該動的效果只有一個動了。回收期與獲利能力指數 示範一種情況:回收期仍在專案年限內,NPV 卻已經轉負。三個情境不是一個分布 談模擬會多給什麼、又要付什麼代價。一個專案、六項指標、六十七條檢查 是建構視角,也是十分鐘就能走完的驗證路線。
這份評估漏掉了什麼
有六條限制比其他幾條更重要,而活頁簿把十九條全寫出來。
輸入全部取自備忘錄。 營收、成本、殘值、營運資金與融資假設都照單全收。檢查證明的是從它們推導出來的算術,不是備忘錄本身對不對。一個模型可以通過六十七條檢查,卻仍在評估一個不存在的專案。同樣的要求套在一整套報表上,就是三表檢查。
整本活頁簿沒有任何機率。 三個情境是三個故事,不是一個分布。活頁簿沒有給它們任何權重,也沒有跑蒙地卡羅。專案層級模擬會多給什麼 談那會改變什麼、又要付出什麼代價。
只有營收會變動。 成本風險、融資風險與時點風險,在設計上就沒有被測試。一個成本超支的專案,在只動營收的情境組裡是看不見的。
Beta 照單全收。 沒有從可比較公司重槓桿、沒有負債 Beta,而且假設 40/60 結構五年不變。融資結構那篇文章 說明當權重變動時,這個假設對 WACC 造成什麼影響。
時點以年為單位。 每一筆現金流都是年末金額。一個 1 月支出、12 月回收的專案,會被建模成與反過來的情況完全相同,而營運資金流出全部落在第 1 年。
檢查是內部的。 六十七條通過,只表示模型與自己、與自己的定義一致。它們不表示慣例是對的。以 WACC 作為 MIRR 的再投資率是一種慣例,簡單回收期是一種慣例,而單一 IRR 假設只有一次正負號變動。
對這本活頁簿最有用的讀法,就是基準情境邀請你讀的那個:在備忘錄的假設下,5,000 的投入回傳 836 的 NPV、獲利能力指數 1.167、回收期 3.9 年,是一個報酬高於資金成本的專案,但面對 10% 的營收失手,邊際很薄;這是否算一個好專案,是模型沒有做的判斷。那句話裡的每個數字都在檔案裡,而限定它的那個數字也在:下行 NPV 是負的。
這份評估是在 Excel 裡由 Mica 建起的,所以六十七條檢查每一條,都和它測試的現金流待在同一份檔案裡。
常見問題
NPV 與 IRR 為什麼給出不同答案?
差距來自再投資假設。NPV 以資金成本折現,IRR 則假設每一筆期中現金流都以 IRR 本身再投資。這裡 IRR 是 13.15%,而以 7.845% WACC 計算的 MIRR 是 11.23%,1.92 個百分點的差距是假設,不是算術錯誤。
該用 NPV 還是 IRR 來決定要不要接受專案?
在企業理財裡,NPV 是傳統專案的主要規則,因為它用金額衡量價值,也不假設以專案自己的報酬率再投資;模型報出 NPV、IRR 與 MIRR,從中選一個是指標慣例,不是對任何真實專案的建議。IRR 適合當作報酬率,也適合比較規模相近的專案,但當現金流正負號變動超過一次、或專案規模不同時,IRR 可能誤導。這個專案只有一次正負號變動,所以 13.15% 的 IRR 沒有歧義。
為什麼要把 IRR 算兩次?
Excel 的 IRR() 從一個猜測值開始反覆運算;二分法區塊從固定的 6%–20% 區間解同一個根,最後落在相距 3.4 × 10⁻⁸ 的位置。
專案評估該用什麼折現率?
加權平均資金成本,由融資權重與稅後負債資金成本推導出來。這裡 40% 負債、利率 5.5%,加上 60% 權益、Beta 1.15,得到 7.845% 的 WACC;NPV 在 13.0% 與 13.5% 之間穿越零。